Online Casinos ohne SCHUFA-Auskunft — die Grauzone ohne Bonitätscheck, ehrlich sortiert
 Verfügbar in DE
Wer „online casinos ohne schufa auskunft" in die Suche tippt, glaubt meistens, ein deutsches Casino würde vor der ersten Einzahlung die Kreditwürdigkeit prüfen. Tut es nicht. Kein regulärer Anbieter fragt Ihren SCHUFA-Score ab, bevor Sie zehn Euro auf ein Spielerkonto legen. Der Suchbegriff meint in Wahrheit etwas anderes: ein Casino ohne die deutsche Aufsichtsmaschinerie, ohne das anbieterübergreifende Einzahlungslimit, ohne die zentrale Datenmeldung, die viele Spieler pauschal mit dem Wort SCHUFA verbinden. Das ist ein Missverständnis mit System, und dieser Text räumt es auf.
Kurz vorweg, damit die Erwartung stimmt: Die Anbieter, die hier vorgestellt werden, halten keine deutsche Lizenz. Sie operieren aus Curaçao, aus Anjouan, in einem Fall aus Malta für die internationale Marke. Für einen Spieler mit Wohnsitz in Deutschland ist das eine rechtliche Grauzone, kein sicherer Hafen. Kein deutscher Verbraucherschutz, keine Schlichtungsstelle, an die man sich bei Streit wendet. Wer das ausblendet, hat den wichtigsten Absatz überlesen. Wer es einkalkuliert, bekommt hier eine anwendbare Übersicht statt einer Werbebroschüre.
Inhaltsverzeichnis
- Warum SCHUFA und Online-Casino in Deutschland überhaupt zusammenhängen
- Was der Verzicht auf SCHUFA-Auskunft rechtlich bedeutet
- Lizenzen hinter Casinos ohne SCHUFA — Curaçao, Anjouan, MGA
- Konkrete Anbieter ohne SCHUFA-Prüfung für deutsche Spieler
- Zahlungsmethoden und KYC ohne Bonitätscheck
- OASIS, Selbstsperre und die SCHUFA-Verwechslung
- Auswahlkriterien — worauf es bei diesen Anbietern wirklich ankommt
- Verantwortungsvolles Spiel jenseits von LUGAS
Warum SCHUFA und Online-Casino in Deutschland überhaupt zusammenhängen
Die SCHUFA Holding AG mit Sitz in Wiesbaden verwaltet über 68 Millionen Datensätze zu Privatpersonen. Ihr Kerngeschäft ist die Bonität: Sie sagt Banken, Vermietern und Versandhändlern, wie wahrscheinlich jemand seine Rechnungen zahlt. Mit Glücksspiel hat das erst einmal nichts zu tun. Ein Spielautomat interessiert sich nicht dafür, ob Sie einen Kredit bedienen. Er interessiert sich für Ihre Einzahlung.
Trotzdem taucht die SCHUFA im Casino-Kontext auf, und der Grund ist ein Dreieck aus drei getrennten Dingen, die im Kopf vieler Spieler zu einem Brei verschmelzen. Erstens: LUGAS, das zentrale System zur anbieterübergreifenden Überwachung, das seit dem Glücksspielstaatsvertrag 2021 jede Einzahlung bei einem deutsch lizenzierten Casino registriert. Zweitens: das monatliche Einzahlungslimit von 1.000 Euro, das über genau dieses System durchgesetzt wird und Anbieter hinweg gilt, nicht pro Casino. Drittens: die Zahlungsdienstleister, die im Hintergrund tatsächlich Bonitätsdaten abfragen können. Diese drei Ebenen haben nichts miteinander zu tun, außer dass sie alle im selben Moment auftreten, wenn ein Spieler Geld einzahlt.
Wo prüft nun wirklich jemand Ihre Bonität? Nicht das Casino. Der Zahlungsanbieter. Klarna, bis vor Kurzem als Sofortüberweisung geläufig, führt beim Rechnungskauf und teilweise beim Ratenmodell eine implizite Kreditprüfung durch. Wer über einen solchen Dienst einzahlt, dessen Score kann bewegt werden — nicht vom Casino, sondern von der Zahlungsinfrastruktur dahinter. Das ist der wahre Kern hinter dem Suchbegriff. Menschen, die „ohne SCHUFA" suchen, wollen in Wahrheit oft: keine Zahlungsmethode mit versteckter Bonitätsanfrage, kein Einzahlungslimit, keine zentrale Registrierung ihres Spielverhaltens. Drei Wünsche, ein unglücklich gewähltes Stichwort.
Deutsche GGL-Casinos wie Merkur Interactive aus dem Hause Gauselmann, JackpotPiraten oder Bing Bong unter Novomatic-Dach sind an LUGAS gekoppelt. Sie melden Einzahlungen, sie erzwingen das Limit, sie prüfen bei Verdachtsmomenten. Kommt es zu Rücklastschriften, zu Rückbuchungen, zu Signalen einer Zahlungsstörung, kann ein Betreiber bei Auskunfteien nachfragen — bei der SCHUFA, bei Creditreform Boniversum, bei Schober. Das ist keine Willkommensroutine, sondern eine Reaktion auf ein Problem. Der Normalfall bleibt: Sie zahlen ein, Sie spielen, niemand ruft die SCHUFA an. Die 2023 bekannt gewordene Datenpanne rund um LUGAS, bei der Spielerdaten zeitweise offen erreichbar waren, hat das Misstrauen gegen die zentrale Datensammlung zusätzlich befeuert — und den Wunsch nach Anbietern ohne solche Anbindung.
Was der Suchende meist wirklich loswerden will, ist das Korsett, das der GlüStV 2021 den deutschen Anbietern verpasst hat. Das anbieterübergreifende Einzahlungslimit von 1.000 Euro pro Monat ist nur die bekannteste Fessel. Dazu kommt der Höchsteinsatz von einem Euro pro Drehung, die erzwungene Spielpause von fünf Sekunden zwischen zwei Runden am selben Automaten, das Fehlen klassischer Tischspiele bei den meisten deutsch lizenzierten Häusern, und die Tatsache, dass jede Einzahlung zentral registriert wird. Wer gewohnt war, ohne diese Bremsen zu spielen, empfindet das reguläre deutsche Angebot als beschnitten — und tippt „ohne SCHUFA" in die Suche, obwohl er in Wahrheit „ohne LUGAS-Limit" meint. Der Begriff ist falsch, das Motiv dahinter ist real.
Man muss diese Regeln nicht mögen, um zu sehen, warum sie existieren. Das Limit von 1.000 Euro und die Einsatzbremse sind Spielerschutz, kein Schikane-Selbstzweck. Sie sollen verhindern, dass jemand in einer einzigen Nacht ein Monatsgehalt verspielt. Die Anbieter ohne SCHUFA-Anbindung nehmen genau diese Bremse heraus — das ist ihr Verkaufsargument und ihr Risiko in einem. Wer den Schutz als Bevormundung empfindet, findet in der Grauzone die volle Freiheit. Wer ihn braucht und es nicht wahrhaben will, findet dort seinen schnellsten Weg ins Minus. Beide Lesarten sind wahr, je nach Spieler.
Warum fragen manche deutsche Casinos die SCHUFA ab?
Reguläre Anbieter fragen die SCHUFA nicht routinemäßig ab. Eine Bonitätsanfrage passiert nur bei konkreten Warnsignalen — Rücklastschriften, Rückbuchungen, Verdacht auf Zahlungsausfall — und selbst dann meist über den Zahlungsdienstleister, nicht das Casino selbst. Die pauschale Angst vor einer Kreditprüfung beim Einloggen beruht auf einer Verwechslung von LUGAS-Meldung und Auskunftei-Abfrage.
Was der Verzicht auf SCHUFA-Auskunft rechtlich bedeutet
Hier wird es unbequem, und genau deshalb steht es früh im Text. Ein Casino ohne SCHUFA-Beteiligung ist fast immer ein Casino ohne deutsche Lizenz. Die beiden Dinge hängen zusammen: Wer nicht an LUGAS gekoppelt ist, hält keine GGL-Erlaubnis, und wer keine GGL-Erlaubnis hält, betreibt sein Angebot für deutsche Spieler in einer rechtlichen Grauzone. Das ist kein Randdetail, das ist der Kern der Sache.
Was heißt Grauzone konkret? Der Betrieb eines Online-Casinos ohne deutsche Erlaubnis ist hierzulande nicht gestattet. Die Anbieter umgehen das, indem sie aus dem Ausland operieren und sich auf europäische Dienstleistungsfreiheit oder schlicht auf ihre ausländische Lizenz berufen. Für den Spieler selbst folgt daraus in der Praxis selten eine strafrechtliche Verfolgung — die Aufsicht richtet sich gegen Betreiber, nicht gegen den Einzelnen am Bildschirm. Aber: Sie verlieren jeden Schutzmechanismus, den das deutsche System bietet. Keine deutsche Behörde, die bei einer verweigerten Auszahlung vermittelt. Keine Schlichtungsstelle. Kein Rückgriff auf die GGL, wenn ein Bonus plötzlich „storniert" wird und Ihr Guthaben gleich mit. Bei Streit stehen Sie einem Unternehmen auf Curaçao gegenüber, dessen Rechtsweg auf einer Insel in der Karibik verläuft.
Es gibt eine juristische Nuance, die in Foren gern zu viel Hoffnung weckt. Deutsche Gerichte haben in mehreren Fällen Spielern Verluste bei nicht lizenzierten Anbietern zurückgesprochen, mit der Begründung, der Glücksspielvertrag sei nichtig gewesen. Das klingt nach einer Absicherung, ist aber keine. Solche Verfahren dauern, kosten Vorschuss, und die Vollstreckung gegen eine ausländische Gesellschaft ist ein eigenes Kapitel voller Sackgassen. Ein Urteil auf dem Papier ist kein Geld auf dem Konto. Wer einzahlt und darauf baut, im Zweifel alles zurückzuklagen, plant seinen Verlust mit einer optimistischen Fußnote.
Es lohnt, den Unterschied zwischen Casino und Zahlungsdienstleister an dieser Stelle noch einmal scharf zu ziehen, weil er die rechtliche Lage direkt berührt. Das Casino selbst prüft keine Bonität — es prüft Identität, aus Geldwäschegründen, und das erst spät. Der Zahlungsdienstleister dagegen kann eine Kreditanfrage stellen, wenn seine Zahlart eine Vorleistung enthält. Bei internationalen Anbietern fällt dieser zweite Akteur weitgehend weg, weil die gängigen Bonitäts-Zahlarten dort nicht angeboten werden. Rechtlich heißt das: In der Grauzone gibt es weder die deutsche Aufsicht noch die deutsche Zahlungsinfrastruktur mit ihren Prüfmechanismen. Weniger Kontrolle über die eigenen Daten, weniger Kontrolle über das eigene Geld — beides in einem Paket.
Bekommt man einen SCHUFA-Eintrag durch das Spielen selbst? Nein. Weder eine Einzahlung noch ein Verlust noch die bloße Registrierung bei einem Casino landet als Negativmerkmal bei der Auskunftei. Ein Eintrag entsteht auf dem üblichen Weg: eine offene, angemahnte, unbezahlte Forderung. Wenn Sie eine Rücklastschrift auslösen, weil das Konto leer war, und die daraus entstehende Forderung nicht begleichen, kann das gemeldet werden — dann aber wegen der unbezahlten Schuld, nicht wegen des Glücksspiels. Der Automat als solcher hinterlässt keine Spur im Score.
Sind Casinos ohne SCHUFA-Auskunft in Deutschland legal?
Die Anbieter halten eine ausländische Lizenz, keine deutsche GGL-Erlaubnis. Damit bewegen sie sich für deutsche Spieler in einer rechtlichen Grauzone. Der Betrieb ohne deutsche Erlaubnis ist nicht gestattet, verfolgt wird aber der Betreiber, nicht der einzelne Spieler. Was fehlt, ist jeder deutsche Verbraucherschutz und jede Schlichtungsstelle bei Streit.
Kann ich durch Online-Casino-Einzahlungen einen SCHUFA-Eintrag bekommen?
Nein, das Spielen an sich erzeugt keinen Eintrag. Ein Negativmerkmal entsteht nur über den bekannten Umweg: eine unbezahlte, gemahnte Forderung. Löst eine geplatzte Lastschrift eine offene Schuld aus, die Sie nicht begleichen, kann das gemeldet werden — Grund ist dann die Schuld, nicht die Einzahlung oder der Verlust im Casino.
Lizenzen hinter Casinos ohne SCHUFA — Curaçao, Anjouan, MGA
Ohne Lizenz kein Casino, das ist auch außerhalb Deutschlands so. Nur heißen die Aufseher anders und sind unterschiedlich streng. Drei Namen tauchen bei Anbietern ohne SCHUFA-Beteiligung immer wieder auf, und sie sind nicht gleichwertig. Wer die Unterschiede kennt, liest eine Casino-Fußzeile künftig wie eine Zutatenliste.
Curaçao ist der Klassiker der internationalen Grauzone. Die Karibikinsel vergibt seit Jahrzehnten Glücksspiellizenzen, historisch über ein Modell von Master- und Sublizenzen, das kritisiert wurde, weil die tatsächliche Kontrolle der einzelnen Betreiber dünn war. Seit 2024 läuft eine Reform: Die Curaçao Gaming Control Board vergibt Lizenzen unter dem neuen Rahmen des Landsverordening op de Kansspelen direkter, mit strengeren Anforderungen an Betreiber. In der Praxis heißt Curaçao für den Spieler: solide Verbreitung, viele bekannte Marken, aber eine Aufsicht, die im Streitfall selten zugunsten des Einzelnen einschreitet.
Anjouan ist der Aufsteiger. Die zu den Komoren gehörende Insel hat sich seit 2023 als günstigere und schnellere Alternative zu Curaçao etabliert. Immer mehr neue Anbieter starten unter einer Anjouan-Lizenz, weil das Verfahren weniger aufwendig ist. Für den Spieler bedeutet das zweierlei: einerseits frische, technisch moderne Plattformen mit schlanken Anmeldeprozessen, andererseits eine noch jüngere und entsprechend weniger erprobte Aufsichtsstruktur. Ein Anjouan-Siegel ist kein Gütesiegel, sondern eine Kostenentscheidung des Betreibers.
MGA, die Malta Gaming Authority, spielt in einer anderen Liga. Malta ist EU-Mitglied, die Aufsicht gilt als deutlich strenger, die Anforderungen an Spielerschutz und Auszahlungsdisziplin sind höher. Der Haken: Eine MGA-Lizenz erlaubt kein legales Angebot für den deutschen Markt, seit Deutschland mit dem GlüStV 2021 sein eigenes Erlaubnisregime geschaffen hat. Anbieter mit MGA-Lizenz, die deutsche Spieler annehmen, tun das als internationale Marke außerhalb der deutschen Regulierung — also faktisch ebenfalls in der Grauzone, nur mit einer strengeren Heimataufsicht im Rücken.
| Lizenz | Sitz / Aufsicht | Strenge der Kontrolle | Für den DE-Spieler |
|---|---|---|---|
| Curaçao | Curaçao Gaming Control Board, Reform seit 2024 | mittel, historisch schwach bei Sublizenzen | verbreitet, viele Marken, wenig Eingriff bei Streit |
| Anjouan | Anjouan Gaming, Komoren, aktiv seit 2023 | jung, wenig erprobt | moderne Plattformen, schlanke Anmeldung, geringste Erprobung |
| MGA | Malta Gaming Authority, EU-Mitglied | hoch, strenge Auflagen | strengste Heimataufsicht, dennoch kein DE-legaler Betrieb |
Ein Lizenzsiegel prüft man, statt es zu glauben. Curaçao führt ein öffentliches Register unter dem neuen LOK-Rahmen, Anjouan pflegt ein eigenes Verzeichnis der Gaming-Lizenzen, und die MGA stellt ihr Licensee Register online. Seriöse Anbieter geben in der Fußzeile eine konkrete Lizenznummer und die betreibende Gesellschaft an — Santeda International, TechSolutions Group, Bellona, Rabidi, Direx, N1 Interactive. Wer dort nur ein hübsches Logo ohne Nummer findet, hat kein Argument gegen eine Kontrolle, sondern einen ersten Grund zur Skepsis. Die zwei Minuten im Register sind billiger als jede spätere Enttäuschung an der Kasse.
Die ehrliche Einordnung: Eine MGA-Lizenz im Hintergrund ist für den Spieler ein besseres Zeichen als eine reine Curaçao- oder Anjouan-Erlaubnis, weil die Heimataufsicht mehr Disziplin erzwingt. Sie ändert aber nichts an der deutschen Rechtslage. Kein ausländisches Siegel verwandelt ein Angebot in einen deutsch regulierten Anbieter mit Schlichtungsanspruch. Das ist die Grenze, die keiner der Anbieter überschreitet, egal wie hochwertig die Lizenz in der Fußzeile aussieht.
Konkrete Anbieter ohne SCHUFA-Prüfung für deutsche Spieler
Jetzt die anwendbare Landkarte. Acht Anbieter, die deutsche Spieler annehmen und keine SCHUFA-Auskunft verlangen — was ohnehin für kein reguläres Casino der Normalfall wäre, aber hier zusätzlich bedeutet: kein Einzahlungslimit, keine LUGAS-Meldung, keine zentrale Registrierung. Jeder Eintrag ist ein eigenes Kurzprofil mit dem, was verifizierbar ist, und einer ehrlichen Einordnung, für wen sich der Anbieter eignet. Was hier nicht steht: eine Kaufempfehlung. Die Lizenzrealität aus dem vorigen Abschnitt gilt bei jedem einzelnen dieser Namen.
Die Auswahl bildet die reale Bandbreite des Marktes ab, nicht eine Rangliste von eins bis acht. Am einen Ende steht ein Veteran wie Bitstarz mit Jahren an Betriebsgeschichte, am anderen ein Neustart wie Rollino aus der jüngsten Anjouan-Generation. Dazwischen liegen Häuser mit starkem Wettfokus, klassische Casino-Marken und ein Anbieter mit maltesischer Herkunft. Diese Spanne ist Absicht: Ein Spieler, der Krypto-Tempo sucht, braucht einen anderen Namen als einer, der Wert auf strengere Aufsicht oder ein gewachsenes Vertrauen legt. Lesen Sie die Profile darum nicht als Reihenfolge, sondern als Menü.
Rolletto
Rolletto.com wird von der Santeda International B.V. betrieben und hält eine Curaçao-Lizenz unter der neuen Sublizenz-Struktur des LOK-Rahmens seit 2024. Der Anbieter ist seit 2021 am Markt, führt die Kasse in Euro und bringt eine durchgängig deutschsprachige Oberfläche mit. Das Spieleangebot ist breit: über 5.000 Spielautomaten von Pragmatic Play, Play’n GO und Nolimit City, ein Live-Casino von Evolution und Ezugi, dazu ein integrierter Wettbereich. Wer neben Automaten auch auf Sport setzen will, findet beides unter einem Konto.
Für wen lohnt sich der Blick? Rolletto positioniert sich über Auszahlungstempo — bei E-Wallets landet das Geld oft innerhalb weniger Stunden auf dem Konto — und über ein aggressives Willkommenspaket von bis zu 3.000 Euro. Genau hier ist Vorsicht angebracht. Ein Willkommensbonus dieser Größe kommt nie ohne happige Umsatzbedingungen, und die stehen im Kleingedruckten, nicht im Werbebanner. Das „Geschenk" von 3.000 Euro ist ein Kredit auf Ihre künftigen Einsätze, kein Präsent unter dem Weihnachtsbaum. Rolletto eignet sich für Spieler, die schnelle Auszahlungen priorisieren und die Bonusbedingungen tatsächlich lesen, bevor sie den Haken setzen.
Die Studioauswahl verrät, wohin die Reise geht. Nolimit City neben Pragmatic Play bedeutet ein Portfolio, das bewusst auf hohe Volatilität setzt — Automaten mit seltenen, dafür großen Ausschlägen statt gleichmäßiger kleiner Gewinne. Das passt zum Tempo-Versprechen, spricht aber eine bestimmte Sorte Spieler an und überfordert Einsteiger, die mit einem beschaulichen Budget lange durchhalten wollen. Wer die Mechanik dieser Automaten nicht kennt, verbrennt sein Guthaben schneller, als die schnelle Auszahlung es je zurückholt.
20Bet
Hinter 20bet.com steht die TechSolutions Group N.V. mit einer Curaçao-Lizenz über Antillephone. Der Anbieter ist seit 2020 live und deckt drei Bereiche gleichzeitig ab: Spielautomaten, Live-Casino und einen ausgebauten Wettbereich. Das Spieleportfolio zieht von Pragmatic Play, BGaming, Yggdrasil und Evolution, die Zahlungsseite umfasst Karten, Skrill, Neteller und diverse Kryptowährungen. Für ein Curaçao-Haus ist die Auswahl solide sortiert statt wahllos zusammengekauft.
Die Stärke von 20Bet liegt klar auf der Wettseite. Wer Casino und Sportwetten in einem Konto verbinden will, bekommt hier eine der runderen Kombinationen der Liste. Das VIP-Programm arbeitet mit einer Rückvergütungs-Struktur, die mit steigendem Einsatz greift — was in der Praxis heißt, dass die Vorteile bei Vielspielern ankommen und Gelegenheitsspieler wenig davon sehen. Für den, der ohnehin viel wettet und ein zweites Konto für Automaten spart, ist 20Bet eine naheliegende Adresse. Für den reinen Automatenspieler gibt es fokussiertere Alternativen.
Ein Detail zur Kasse, das im Alltag zählt: 20Bet lässt bereits ab zehn Euro einzahlen, eine der niedrigeren Schwellen der Liste. Das senkt die Hürde zum Ausprobieren, ändert aber nichts an der Grundrechnung. Eine niedrige Mindesteinzahlung ist kein Vorteil an sich — sie erleichtert nur den Einstieg, und ein leichter Einstieg ist bei einem Anbieter ohne deutschen Verbraucherschutz keine reine Wohltat. Wer klein anfängt, um die Auszahlung zu testen, bevor er größere Beträge riskiert, nutzt die niedrige Schwelle richtig.
Winshark
Winshark.com wird von der Bellona N.V. betrieben und ist einer der Anbieter, die auf die Anjouan-Lizenz setzen — seit 2023 die aktive Alternative zu Curaçao. Der Launch fiel auf 2022, das Angebot umfasst über 4.500 Spielautomaten sowie Live-Tische von Evolution und Pragmatic Play Live. Ein deutschsprachiger Kundendienst ist rund um die Uhr erreichbar, was bei internationalen Anbietern keine Selbstverständlichkeit ist.
Das Verkaufsargument von Winshark ist kompromissloses Auszahlungstempo: Über Kryptowährungen wirbt der Anbieter mit Bearbeitungszeiten unter zehn Minuten. Bei bestimmten Aktionen für wiederkehrende Einzahlungen entfallen zudem die Umsatzbedingungen — eine Seltenheit, die man aber nachrechnen sollte, statt sie zu glauben. „Ohne Umsatzbedingungen" gilt fast immer nur für ein eng umrissenes Angebot, nicht für den gesamten Bonusverkehr. Winshark passt zu Spielern, die in Krypto zahlen und für die die Geschwindigkeit der Auszahlung das oberste Kriterium ist. Die junge Anjouan-Aufsicht bleibt dabei das Risiko im Hintergrund.
Der rund um die Uhr erreichbare deutschsprachige Kundendienst ist bei einem so jungen Anbieter das eigentlich Bemerkenswerte. Bei einem Haus ohne deutsche Schlichtungsstelle ist der Draht zum Kundendienst der einzige Kanal, wenn eine Auszahlung hakt oder ein Bonus falsch gutgeschrieben wird. Ein Anbieter, der hier nachts und am Wochenende erreichbar bleibt, gibt dem Spieler zumindest ein Ventil — kein Ersatz für echten Verbraucherschutz, aber besser als ein Kontaktformular, das ins Leere läuft. Wer Winshark testet, sollte diesen Kanal vor der ersten größeren Einzahlung ausprobieren.
Casinia
Casinia.com gehört zur Rabidi N.V. und hält eine Curaçao-Lizenz. Der Anbieter ist seit 2019 online, führt Konten in Euro und Krypto und bietet einen deutschsprachigen Kundendienst. Das Angebot ist klassisch breit aufgestellt: Spielautomaten, Tischspiele und Live-Casino von über 60 Studios. Optisch setzt Casinia auf eine aufgeräumte, eher traditionelle Casino-Anmutung statt auf grelle Effekte — was Spielern entgegenkommt, die Übersicht über Show stellen.
Das Willkommensangebot lockt mit einem 200-Prozent-Bonus bis 500 Euro plus 200 Freispielen. Klingt großzügig, und wie immer gilt: Der Multiplikator auf die Einzahlung ist die Schlagzeile, die Umsatzbedingung ist das Kleingedruckte. Ein 200-Prozent-Bonus bindet mehr Kapital, als er auf den ersten Blick freisetzt. Casinia eignet sich für Spieler, die ein rundes Standardangebot mit langer Betriebsgeschichte suchen und nicht auf einen einzelnen Spezialvorteil aus sind. Die vergleichsweise lange Marktpräsenz seit 2019 ist in einer Branche mit hoher Fluktuation ein Pluspunkt.
Ein Wort zur Betreiberstruktur, das über Casinia hinausreicht: Die Rabidi N.V. steht auch hinter Boomerang weiter unten in dieser Liste. Zwei Marken, ein Haus — das ist in der Branche üblich und für den Spieler weder gut noch schlecht per se, aber wissenswert. Wer bei beiden ein Konto anlegt, sitzt letztlich demselben Betreiber gegenüber, mit denselben Auszahlungsroutinen und derselben Kulanz im Streitfall. Zwei Konten bei Schwestermarken streuen das Risiko also weniger, als zwei getrennte Namen vermuten lassen. Eine echte Streuung braucht Anbieter mit unterschiedlichen Betreibergesellschaften.
Rollino
Rollino.com ist der Neuling der Runde: betrieben von einer Anjouan-lizenzierten Gesellschaft aus der 2024er Generation, mit Launch im selben Jahr. Das Angebot umfasst über 3.000 Spielautomaten mit ausgeprägtem Krypto-Fokus, die Oberfläche ist deutschsprachig, die Kasse auf E-Wallets und Kryptowährungen ausgerichtet. Rollino verkauft sich über einen besonders schlanken Anmeldeprozess — nach eigener Darstellung keine Adressprüfung vor der ersten Einzahlung.
Genau dieser Punkt verdient eine nüchterne Einordnung. „Keine Adressprüfung vor der ersten Einzahlung" heißt nicht „keine Prüfung überhaupt". Die Identitätsprüfung wird verschoben, nicht gestrichen — spätestens vor der ersten Auszahlung greift das KYC-Verfahren. Ein Anbieter, der Sie mühelos einzahlen lässt, aber vor der Auszahlung plötzlich Dokumente verlangt, ist kein Sonderfall, sondern die Regel. Rollino passt zu Spielern, die einen frischen, technisch modernen Anbieter ausprobieren wollen und sich der doppelten Unsicherheit bewusst sind: junge Marke plus junge Aufsicht. Für größere Beträge ist ein Haus mit längerer Bilanz die ruhigere Wahl.
Die schlanke Anmeldung ist zweischneidig, und man sollte beide Kanten sehen. Bequem ist sie zweifellos: kein Papierkram, sofort spielbereit. Doch genau diese Reibungslosigkeit ist auch die, die einen impulsiven Spieler in Sekunden vom Gedanken zur Einzahlung bringt, ohne dass eine einzige Hürde zum Innehalten zwingt. Was als Komfort verkauft wird, ist aus der Perspektive des Spielerschutzes eine fehlende Bremse. Bei einem so neuen Anbieter ohne dokumentierte Historie ist ein vorsichtiger Start mit kleinem Betrag nicht Kleinmut, sondern schlicht vernünftig.
Bitstarz
Bitstarz.com, betrieben von der Direx N.V. unter einer Lizenz der Curaçao Gaming Control Board, ist das dienstälteste Schwergewicht der Liste. Gegründet 2014, gehört der Anbieter zu den Pionieren der Krypto-Casino-Szene und akzeptiert bis heute BTC, ETH, LTC, USDT und Dogecoin neben klassischen Euro-Zahlungen. Das Portfolio umfasst über 4.000 Titel von etablierten Studios. Wer Wert auf eine lange Betriebsgeschichte legt statt auf eine schicke Landingpage von letztem Monat, ist hier an der richtigen Adresse.
Bitstarz hat sich einen Ruf über Auszahlungsdisziplin erarbeitet — bei Bitcoin und Ethereum wirbt das Haus mit Bearbeitungszeiten unter einer Stunde, und die vielfachen Auszeichnungen der Krypto-Community sind mehr als reine Selbstbeweihräucherung. Für Einsteiger angenehm: Die Plattform erklärt ihre Abläufe verständlich, statt den Spieler mit Coin-Jargon allein zu lassen. Das macht Bitstarz zur soliden Wahl für alle, die Kryptowährungen nutzen und einem Anbieter mit Jahren am Buckel mehr vertrauen als einem Start von gestern. Die Curaçao-Lizenz bleibt trotzdem eine Curaçao-Lizenz — Betriebsgeschichte ersetzt keine Aufsicht.
Was Bitstarz von den jüngeren Namen der Liste abhebt, ist die Doppelkassenführung ohne Bruch: Fiat und Krypto laufen gleichberechtigt nebeneinander, sodass ein Spieler nicht in die Coin-Welt gezwungen wird, um die schnellen Auszahlungen zu nutzen. Die lange Marktpräsenz seit 2014 bedeutet außerdem eine dokumentierte Historie an Erfahrungsberichten — mehr Datenpunkte, an denen sich das Verhalten bei Auszahlungen ablesen lässt, als ein Anbieter im ersten Betriebsjahr je bieten kann. Für vorsichtige Spieler ist diese Spur aus Jahren oft überzeugender als das aggressivste Bonusbanner.
N1 Casino
N1casino.com wird von der N1 Interactive Ltd auf Malta betrieben, für die internationale Marke außerhalb des deutschen GGL-Regimes. Der Anbieter ist seit 2017 aktiv, führt Euro-Konten und bringt eine breite Zahlungspalette inklusive Skrill, Neteller und Paysafecard mit. Das Angebot umfasst über 3.500 Spielautomaten und ein Live-Casino von Evolution. Die maltesische Herkunft ist der entscheidende Unterschied zum Rest der Liste: Im Hintergrund steht eine MGA-nahe Struktur mit strengerer Heimataufsicht.
Das ist Segen und Feinheit zugleich. Die strengere maltesische Herkunft spricht für mehr Auszahlungsdisziplin und einen ausgereifteren Spielerschutz als bei reinen Curaçao-Häusern. Gleichzeitig ändert sie nichts an der deutschen Rechtslage: Für den Spieler in Deutschland ist N1 eine internationale Marke ohne GGL-Anbindung, also weiterhin Grauzone. N1 Casino eignet sich für Spieler, die ein solides Standardangebot mit mehrsprachigem Kundendienst suchen und die etwas höhere Aufsichtsqualität einer maltesischen Struktur der reinen Karibik-Lizenz vorziehen. Ein VIP-Programm rundet das Angebot ab, ohne der einzige Grund für ein Konto zu sein.
Die maltesische Herkunft hat eine Kehrseite, die man kennen sollte: Anbieter mit MGA-naher Struktur führen das KYC oft strenger durch als reine Curaçao-Häuser. Wer die geringste Prüfung überhaupt sucht, ist bei N1 also gerade nicht am besten aufgehoben — die Dokumentenkontrolle vor der ersten Auszahlung fällt hier eher gründlicher aus. Das ist der Preis der höheren Disziplin. Für Spieler, denen Zuverlässigkeit wichtiger ist als eine reibungslose Anonymität, ist genau das ein Argument dafür, nicht dagegen.
Boomerang
Boomerang-casino.com stammt ebenfalls aus dem Haus Rabidi N.V. und hält eine Curaçao-Lizenz. Launch war 2020, die Oberfläche ist deutschsprachig, der Kundendienst ebenfalls. Das Angebot ist umfangreich: über 5.000 Spielautomaten, ein Live-Casino von Evolution und Ezugi, dazu ein integrierter Wettbereich. Bezahlt wird per Krypto oder Fiat, die Kasse deckt beide Welten ab. In Aufbau und Ausrichtung ist Boomerang der Schwester Casinia ähnlich, was bei gemeinsamem Betreiber wenig überrascht.
Das Willkommensangebot liegt bei 100 Prozent bis 500 Euro plus 200 Freispielen — moderater dimensioniert als bei manchem Konkurrenten, was nicht der schlechteste Ausgangspunkt ist. Ein kleinerer Bonus bedeutet in der Regel erträglichere Umsatzbedingungen, und erträgliche Umsatzbedingungen sind mehr wert als eine dicke Zahl im Banner, die man nie freispielt. Boomerang passt zu Spielern, die Automaten und gelegentliche Wetten kombinieren wollen und einen Anbieter mit realistischem Bonus statt mit Fantasiesummen bevorzugen. Die Curaçao-Realität gilt auch hier unverändert.
Dass Boomerang und Casinia aus demselben Haus stammen, zeigt sich im Kleinen: ähnliche Kassenabläufe, ein vergleichbares Portfolio an Studios, eine verwandte Herangehensweise an Auszahlungen. Der spürbare Unterschied liegt weniger in der Technik als im Zuschnitt des Angebots — Boomerang stärker auf die Kombination aus Automaten und Wetten getrimmt, Casinia klassischer als reines Casino aufgestellt. Wer zwischen beiden schwankt, entscheidet nicht über zwei Welten, sondern über zwei Anstriche desselben Fundaments. Das nimmt der Wahl etwas von ihrer Dramatik.
Die folgende Übersicht bündelt die harten Parameter aller acht Anbieter an einer Stelle. Sie ersetzt keine der Einzelbetrachtungen oben, sondern legt sie nebeneinander.
| Anbieter | Lizenz | Auszahlungstempo | Mindesteinzahlung (Richtwert) | Besonderheit |
|---|---|---|---|---|
| Rolletto | Curaçao (Santeda) | wenige Stunden bei E-Wallet | 20 € | Automaten plus Wetten, Paket bis 3.000 € |
| 20Bet | Curaçao (TechSolutions) | Stunden bis 1 Tag | 10 € | starker Wettbereich, Rückvergütungs-VIP |
| Winshark | Anjouan (Bellona) | unter 10 Min. via Krypto | 20 € | Tempo-Fokus, teils ohne Umsatzbedingung |
| Casinia | Curaçao (Rabidi) | Stunden bis 1 Tag | 20 € | seit 2019, über 60 Studios |
| Rollino | Anjouan (2024er Jahrgang) | Stunden via Krypto | 20 € | schlanke Anmeldung, sehr neu |
| Bitstarz | Curaçao (Direx) | unter 1 Std. bei BTC/ETH | 20 € | seit 2014, Krypto-Veteran |
| N1 Casino | Malta (N1 Interactive) | Stunden bis 1 Tag | 10 € | maltesische Herkunft, strengere Aufsicht |
| Boomerang | Curaçao (Rabidi) | Stunden bis 1 Tag | 20 € | moderater Bonus, Automaten plus Wetten |
Die Mindesteinzahlungen sind Richtwerte, die sich mit Aktionen und Zahlungsmethode verschieben. Wer den exakten Betrag braucht, findet ihn im Kassenbereich des jeweiligen Anbieters — Werte in Werbetexten sind älter, als sie aussehen.
Wie schnell wird bei Anbietern ohne Bonitätscheck ausgezahlt?
Über Kryptowährungen bewegen sich die Bearbeitungszeiten zwischen unter zehn Minuten (Winshark) und rund einer Stunde (Bitstarz bei BTC/ETH). E-Wallets brauchen meist einige Stunden. Entscheidend ist nicht das Werbeversprechen, sondern das KYC davor: Ohne abgeschlossene Identitätsprüfung wird gar nichts ausgezahlt, egal wie schnell die Kasse sonst ist.
Zahlungsmethoden und KYC ohne Bonitätscheck
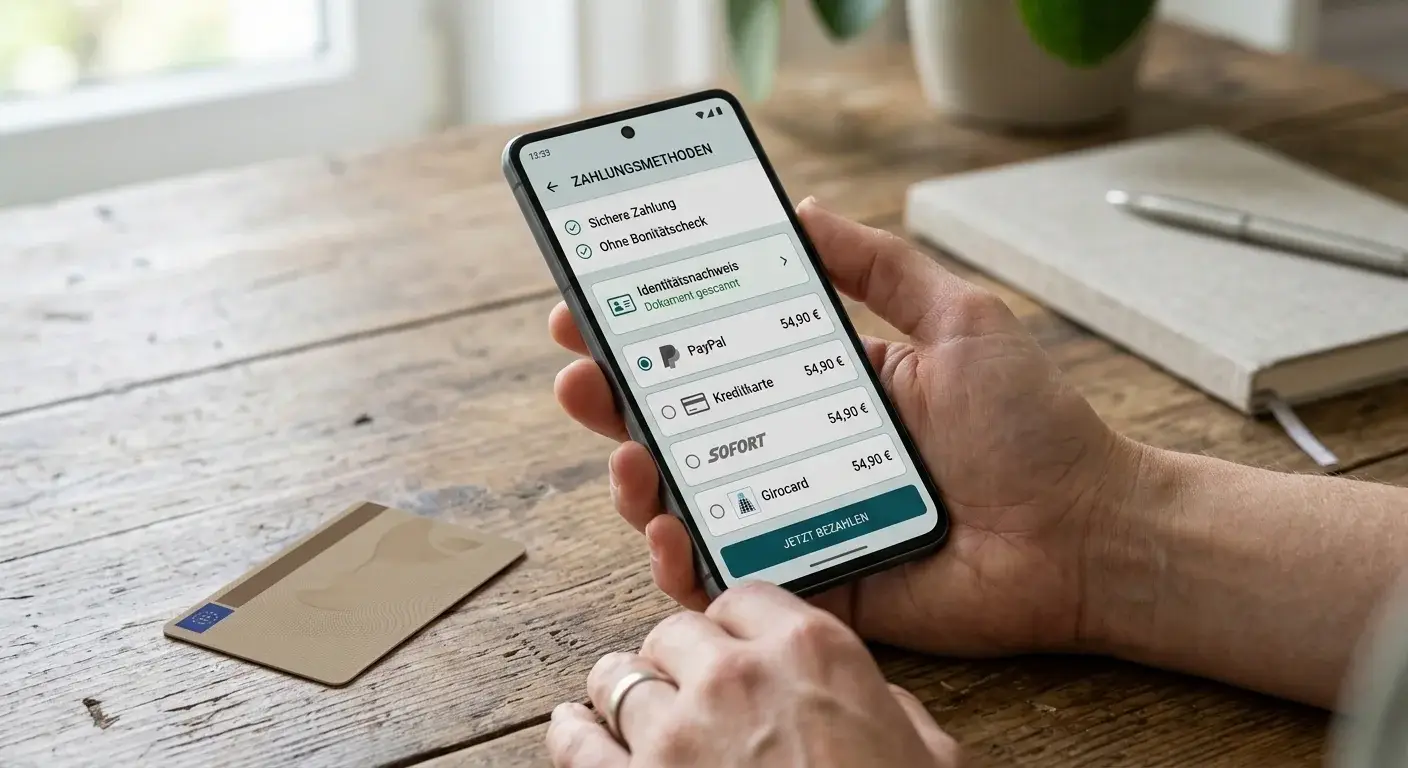
Wie zahlt man ein, wenn kein Weg über eine Methode mit versteckter Kreditprüfung führen soll? Die Antwort ist kürzer, als der Suchbegriff vermuten lässt. Klarna und der klassische Rechnungskauf fallen bei diesen Anbietern ohnehin weg — die Grauzone-Casinos werden von solchen Diensten kaum bedient, weil Klarna keine nicht regulierten Betreiber im Portfolio hält. Damit ist der eine Weg, auf dem tatsächlich eine implizite Bonitätsanfrage laufen könnte, praktisch versperrt. Wer bei einem internationalen Anbieter einzahlt, nutzt Methoden ohne jede Auskunftei-Verbindung.
Drei Wege dominieren. Kryptowährungen sind der Direktkanal: BTC, ETH, LTC, USDT und Dogecoin landen ohne Bank dazwischen auf dem Spielerkonto, mit den schnellsten Auszahlungen und der geringsten Datenspur bei der Einzahlung. E-Wallets wie Skrill und Neteller sind der Mittelweg — etabliert, schnell, ohne Bonitätsanfrage, aber mit einer eigenen Verifizierung beim Wallet-Anbieter. Und Paysafecard deckt den Fall ab, dass jemand mit Bargeld an der Tankstelle einen Guthaben-Code kauft und anonym einzahlt, wobei die Auszahlung damit nicht funktioniert und einen anderen Rückweg braucht.
Bei Paysafecard lohnt der zweite Blick auf die Grenzen, die den Charme des Bargeld-Codes schnell einhegen. Höhere Beträge verlangen ohnehin ein verifiziertes my paysafecard-Konto, womit die vielbeschworene Anonymität endet. Und weil eine Auszahlung auf einen gekauften Code technisch nicht zurückläuft, braucht jeder, der gewinnt, einen zweiten Kanal für den Rückweg — meist ein E-Wallet oder eine Krypto-Adresse. Paysafecard ist damit weniger eine vollständige Zahlungsmethode als ein anonymer Einwurf, der auf halbem Weg einen Partner braucht. Für den ersten vorsichtigen Test taugt er, für den laufenden Betrieb selten.
Hier der Punkt, den Werbetexte gern verschweigen: „Ohne Bonitätsprüfung" ist nicht dasselbe wie „ohne jede Prüfung". Jeder seriöse Anbieter, auch in der Grauzone, führt ein KYC-Verfahren durch — Know Your Customer, die Identitätsprüfung, die aus Geldwäschegründen international vorgeschrieben ist. Was das Casino prüft, ist nicht Ihre Kreditwürdigkeit, sondern Ihre Identität: Ausweis, ein Adressnachweis, bei manchen Anbietern ein Foto der genutzten Zahlungsmethode. Der Unterschied ist fundamental. Die SCHUFA fragt „Zahlt dieser Mensch seine Rechnungen?". Das KYC fragt „Ist dieser Mensch wirklich die Person, die er vorgibt zu sein?". Zwei völlig verschiedene Fragen, die im Kopf vieler Spieler zu einer verschwimmen.
Bei Kryptowährungen lohnt ein nüchterner Blick auf zwei Dinge, die im Tempo-Marketing untergehen. Erstens die Kursschwankung: Wer in Bitcoin einzahlt und Tage später in Bitcoin auszahlt, dessen Guthaben bewegt sich mit dem Markt, unabhängig vom Spiel. Ein Gewinn kann durch einen fallenden Kurs schrumpfen, ein stabiler Coin wie USDT umgeht dieses Problem. Zweitens die Umrechnung: Viele Anbieter führen die Kasse intern in Euro und rechnen bei Ein- und Auszahlung um, mit einem Aufschlag, der selten offen ausgewiesen wird. Der schnellste Weg ist nicht automatisch der günstigste. Für die reine Datenvermeidung bleibt Krypto trotzdem der direkteste Kanal ohne Bank und ohne Auskunftei dazwischen.
Der Ablauf in der Praxis: Bei der Einzahlung passiert oft gar nichts — Sie zahlen ein und spielen sofort. Das KYC wird verschoben und schlägt spätestens vor der ersten Auszahlung zu. Dann verlangt der Anbieter die Dokumente, prüft sie manuell oder automatisiert, und erst nach Freigabe fließt Geld zurück. Wer das nicht weiß, erlebt eine böse Überraschung: eingezahlt in Sekunden, ausgezahlt erst nach Tagen Dokumentenprüfung. Das ist kein Betrug, das ist der Normalfall. Ein Anbieter, der bei der Auszahlung KYC verlangt, verhält sich korrekt — verdächtig wäre das Gegenteil. Wer die Dokumente gleich nach der Anmeldung hochlädt, statt bis zur ersten Auszahlung zu warten, verkürzt genau diese Wartezeit erheblich.
Welche Zahlungsmethoden funktionieren in Casinos ohne Bonitätsprüfung?
Vor allem drei: Kryptowährungen wie BTC, ETH oder USDT als schnellster und datenärmster Weg, E-Wallets wie Skrill und Neteller als etablierter Mittelweg, und Paysafecard für anonyme Bargeld-Einzahlungen. Klarna und Rechnungskauf fallen weg, weil diese Dienste nicht regulierte Anbieter kaum bedienen — genau dort läge sonst die einzige echte Bonitätsanfrage.
OASIS, Selbstsperre und die SCHUFA-Verwechslung
Ein hartnäckiger Irrtum verdient ein eigenes Kapitel, weil er in Foren immer wieder auftaucht: die Angst, eine Selbstsperre über OASIS würde bei der SCHUFA landen und den eigenen Score ruinieren. Das ist falsch, und zwar gründlich. OASIS und SCHUFA sind zwei vollständig getrennte Systeme mit zwei völlig verschiedenen Zwecken.
OASIS ist die zentrale Spielersperrdatei in Deutschland, geführt im Rahmen des Glücksspielstaatsvertrags. Wer sich dort sperren lässt — freiwillig oder auf Antrag Dritter — wird bei allen deutsch lizenzierten Anbietern vom Spiel ausgeschlossen. Das ist ein reines Schutzinstrument gegen problematisches Spielverhalten. Es hat keine Verbindung zur Bonität, es wird an keine Auskunftei gemeldet, es taucht in keinem Score auf. Eine Bank, die einen Kredit prüft, sieht eine OASIS-Sperre nicht — sie hat schlicht keinen Zugriff auf dieses System und keinen Grund dafür.
Warum hält sich die Verwechslung trotzdem? Weil beide Systeme „zentral" sind und „Daten über mich" speichern, und weil das Wort SCHUFA in Deutschland zum Synonym für „irgendeine Stelle sammelt Negatives über mich" geworden ist. Die Realität ist banaler und beruhigender: Eine Selbstsperre ist eine gesundheitliche Schutzentscheidung, kein Bonitätsmakel. Sie können sich sperren lassen, ohne dass ein einziger Score-Punkt sich bewegt. Wer wegen dieser Sorge zögert, sich Hilfe zu holen, sitzt einem Gerücht auf.
Ein praktischer Zusatz, der zum Thema dieses Textes passt: Internationale Anbieter ohne deutsche Lizenz sind an OASIS nicht angeschlossen. Eine bestehende Selbstsperre greift dort technisch nicht — das ausländische Casino fragt die deutsche Sperrdatei nicht ab. Für jemanden, der sich bewusst gesperrt hat, ist das keine Freiheit, sondern eine Gefahr. Die Grauzone umgeht ausgerechnet den Schutzmechanismus, der einen vor sich selbst bewahren soll. Wer sich aus gutem Grund über OASIS gesperrt hat, sollte in diesen Anbietern keine Hintertür sehen, sondern eine Warnung.
Was passiert, wenn ich mich über OASIS sperren lasse — landet das bei der SCHUFA?
Nein. OASIS ist die deutsche Spielersperrdatei und ein reines Schutzinstrument gegen problematisches Spielen. Es hat keinerlei Verbindung zur SCHUFA oder zu einer Bonitätsbewertung, wird an keine Auskunftei gemeldet und taucht in keinem Score auf. Eine Selbstsperre ist eine gesundheitliche Entscheidung, kein Eintrag im Kreditregister.
Auswahlkriterien — worauf es bei diesen Anbietern wirklich ankommt
„Schnelle Auszahlung" steht auf jeder Startseite, und genau deshalb sagt der Slogan nichts. Wer einen Anbieter ohne deutsche Aufsicht wählt, braucht härtere Kriterien als das Versprechen, das ohnehin jeder abgibt. Die folgenden Punkte trennen ein tragbares Konto von einem, das man später bereut.
Die Lizenz zuerst, und zwar nicht als Deko in der Fußzeile, sondern als aktiv nachprüfbarer Eintrag. Eine Curaçao- oder Anjouan-Nummer lässt sich im jeweiligen Register kontrollieren. Fehlt die Lizenzangabe ganz oder verweist sie ins Leere, ist das kein Formfehler, sondern ein Ausschlusskriterium. Eine maltesische Herkunft im Hintergrund, wie bei N1, ist ein Pluszeichen — mehr Aufsichtsdisziplin, auch wenn sie an der deutschen Rechtslage nichts ändert.
Die Auszahlungsbedingungen im Kleingedruckten schlagen jedes Tempo-Versprechen. Entscheidend sind drei Zahlen, die selten im Werbebanner stehen: die maximale Auszahlung pro Woche oder Monat, die Höhe des Bonusumsatzes, und die Frage, ob Gewinne aus Freispielen gedeckelt sind. Ein Anbieter, der in zehn Minuten auszahlt, aber nur 2.000 Euro pro Woche freigibt, ist bei einem größeren Gewinn langsamer als einer mit einem Werktag Bearbeitung und ohne Deckel. Tempo ohne Auszahlungsgrenze zu lesen ist die halbe Wahrheit.
Der Bonus ist ein Kredit, kein Geschenk — und wird auch so gerechnet. Die Umsatzbedingung, also wie oft der Bonusbetrag eingesetzt werden muss, bevor eine Auszahlung möglich ist, entscheidet, ob ein Angebot real ist oder Dekoration. Ein 200-Prozent-Bonus mit 40-fachem Umsatz bindet mehr Kapital, als er freisetzt. Ein moderater 100-Prozent-Bonus mit erträglichem Umsatz ist praktisch mehr wert. Wer nur auf die große Zahl schaut, hat die Bedingung nicht gelesen — und die Bedingung ist der eigentliche Vertrag.
Die Auszahlungshistorie schlägt jedes Eigenlob. Ein Anbieter kann sich auf der eigenen Seite loben, wie er will — was zählt, sind die Erfahrungen anderer Spieler mit tatsächlichen Auszahlungen. Foren, unabhängige Bewertungsseiten und die Beschwerdehistorie eines Namens sagen mehr über die Zahlungsmoral aus als jedes Siegel. Häufen sich Berichte über verschleppte Auszahlungen, über plötzlich stornierte Gewinne mit Verweis auf eine obskure Bonusklausel, ist das ein Warnsignal, das schwerer wiegt als eine schnelle Nummer im Werbebanner. Ein junger Anbieter ohne Historie ist dabei kein Ausschlusskriterium, aber ein Grund, mit kleinen Beträgen zu beginnen.
Zuletzt der Kundendienst, konkret geprüft statt geglaubt. Deutschsprachig und erreichbar sind zwei verschiedene Dinge. Ein kurzer Test vor der ersten größeren Einzahlung — eine Frage im Chat, eine Mail mit Antwortzeit — sagt mehr als jedes Werbeversprechen über die Servicequalität. Bei einem Anbieter ohne deutsche Schlichtungsstelle ist der eigene Draht zum Kundendienst der einzige Rückweg im Streitfall. Umso mehr zählt, ob am anderen Ende jemand antwortet.
Ein letzter, unbequemer Filter: die eigene Risikobereitschaft. Kein Anbieter auf dieser Liste bietet den Schutz eines deutsch regulierten Casinos. Wer diesen Schutz braucht, gehört nicht in die Grauzone, sondern zu einem GGL-lizenzierten Haus mit allen Einschränkungen, die das mit sich bringt. Die Anbieter hier sind für Spieler, die den Verzicht auf LUGAS und Limit bewusst gegen den Verzicht auf Verbraucherschutz eintauschen — mit offenen Augen, nicht aus Versehen.
Verantwortungsvolles Spiel jenseits von LUGAS
Der Verzicht auf das deutsche Aufsichtssystem hat eine Kehrseite, die im Werbeglanz gern untergeht: Es fehlen die Schutzmechanismen, die genau dafür gebaut wurden. Kein anbieterübergreifendes Einzahlungslimit von 1.000 Euro. Keine zentrale Sperrdatei, die greift, wenn man sich selbst nicht mehr traut. Keine erzwungene Spielpause zwischen den Drehungen. Die Freiheit, die diese Anbieter verkaufen, ist zugleich der Wegfall jedes Netzes. Wer das nutzt, muss die Sicherung selbst mitbringen.
Setzen Sie sich vor der ersten Einzahlung ein eigenes Limit, und zwar schriftlich, nicht im Kopf. Ein Betrag pro Monat, den Sie verlieren können, ohne dass es weh tut — und der Betrag ist eine Obergrenze, kein Ziel. Viele der genannten Anbieter bieten eigene Werkzeuge zur Einzahlungsbegrenzung an; nutzen Sie sie, auch wenn niemand Sie dazu zwingt. Ein selbst gesetztes Limit ist schwächer als ein staatlich erzwungenes, aber unendlich viel besser als gar keines. Die Rechnung des Casinos geht langfristig immer auf. Ein Casino ist keine Wohltätigkeitsveranstaltung, und der Hausvorteil verschwindet nicht, weil die Oberfläche deutschsprachig ist.
Ein praktischer Trick gegen die eigene Bequemlichkeit: Trennen Sie das Spielgeld physisch vom Alltagskonto. Ein separates Konto oder eine Prepaid-Lösung, auf die einmal im Monat ein fester Betrag wandert und sonst nichts, macht das Limit spürbar, statt es zu einer abstrakten Zahl im Kopf verkommen zu lassen. Ist der Topf leer, ist der Monat vorbei — ohne dass ein Nachladen aus dem Girokonto nur einen Klick entfernt liegt. Gerade bei Anbietern ohne LUGAS-Bremse, wo keine externe Grenze mehr greift, ist diese selbst gebaute Wand oft das Einzige, was zwischen einem schlechten Abend und einem echten Problem steht.
Wenn Spielen aufhört, Unterhaltung zu sein, gibt es Hilfe, die nichts kostet und niemanden verurteilt. Die Bundeszentrale für gesundheitliche Aufklärung betreibt eine kostenlose und anonyme Telefonberatung zur Glücksspielsucht unter der Nummer 0800 137 27 00. Der Anruf ist gebührenfrei, die Beratung vertraulich, und niemand meldet irgendetwas an irgendeine Auskunftei — auch das gehört zur SCHUFA-Aufklärung dieses Textes. Warnsignale sind konkret: Sie spielen länger als geplant, Sie erhöhen die Einsätze, um Verluste aufzuholen, Sie leihen sich Geld fürs Spiel, Sie verheimlichen den Umfang vor Menschen, die Ihnen nahestehen. Eines dieser Zeichen genügt, um innezuhalten.
Die Selbstsperre bleibt das schärfste Werkzeug, auch außerhalb des deutschen Systems. Über OASIS können Sie sich für alle deutsch lizenzierten Anbieter sperren, und wie oben erklärt, hat das keinerlei Folgen für Ihre Bonität. Dass internationale Anbieter diese Sperre technisch nicht kennen, ist keine Einladung, sondern ein Grund mehr, die eigene Grenze ernst zu nehmen. Ein Casino ohne SCHUFA-Auskunft nimmt Ihnen die Bonitätsprüfung ab. Die Verantwortung für das eigene Konto nimmt es Ihnen nicht ab — die bleibt, wo sie hingehört.
Geschrieben von der Redaktion „Casinos Vergleichen”.