Casino ohne Konto: der ehrliche Praxischeck für 2026
 Verfügbar in DE
"Einfach einzahlen und spielen, ganz ohne Konto." So verkaufen es die Bestenlisten, und so wünscht es sich der Spieler, der von Registrierungsformularen, Ausweis-Uploads und Bestätigungsmails die Nase voll hat. Die Idee dahinter ist real, sie hat sogar einen Namen und eine Technik. Nur ist die Kurzfassung, die man überall liest, in einem entscheidenden Punkt gealtert: Für deutsche Spieler funktioniert das klassische "Konto-lose" Spiel 2026 nicht mehr so, wie es 2018 in Schweden erfunden wurde. Wer das nicht weiß, landet schnell bei einem Anbieter, der zwar "ohne Konto" auf die Startseite schreibt, in Wahrheit aber nur die Anmeldung von fünf Minuten auf zwei verkürzt hat.
Dieser Text macht deshalb zwei Dinge gleichzeitig. Er zeigt die konkreten Anbieter, die deutschen Spielern derzeit den kürzesten Weg vom ersten Klick zur ersten Drehung bieten — mit Namen, Lizenz, Auszahlungstempo und den Haken, die keiner gern nennt. Und er räumt mit den beiden Legenden auf, die sich um das Thema ranken: dass "ohne Konto" gleich anonym sei, und dass die Kontofreiheit kostenlos zu haben ist. Sie ist es nicht. Der Preis steht nur nicht auf der Landingpage.
Inhaltsverzeichnis
- Was "Casino ohne Konto" 2026 wirklich heißt — und was nicht
- Warum es im lizenzierten deutschen Markt kein Spiel ohne Registrierung gibt
- Die besten Anbieter ohne Konto 2026 im Detail
- Anonym ist nicht gleich ohne Konto — was die Bankprüfung wirklich tut
- Einzahlen ohne Bankkonto — paysafecard und ihre Grenzen
- Wenn die Bank das Girokonto kündigt — das unterschätzte Risiko
- Auszahlung, Gewinn aufs Konto und der fehlende Verbraucherschutz
- Konto verifizieren, sperren, löschen — der Lebenszyklus ohne Illusionen
- Kostenlos testen ohne Konto und verantwortungsvolles Spiel
Was "Casino ohne Konto" 2026 wirklich heißt — und was nicht
Der Begriff meint im Ursprung eine sehr präzise Technik: Pay-N-Play. Entwickelt hat sie der schwedische Zahlungsdienstleister Trustly, groß geworden ist sie ab 2015 in Skandinavien. Das Prinzip ist elegant. Statt ein Anmeldeformular auszufüllen, wählt der Spieler seine Bank, loggt sich mit den Online-Banking-Daten ein und zahlt ein. In demselben Moment, in dem das Geld fließt, legt das Casino im Hintergrund automatisch ein Spielerkonto an — die Bankidentifikation autorisiert Anmeldung und Zahlung in einem einzigen Schritt. Kein Passwort, kein Benutzername, keine Bestätigungsmail. Auszahlungen laufen über denselben Kanal zurück, oft in Minuten.
Klingt nach der perfekten Lösung. Und für schwedische oder finnische Spieler ist sie das bis heute. Der Haken sitzt in der Geografie. Trustly hat das registrierungsfreie Pay-N-Play für den deutschen Markt eingestellt und bietet es nur noch in Skandinavien an. Zimpler, der zweite große Name in diesem Feld, ist in Deutschland zwar aktiv, dort aber ausschließlich als normale Zahlungsmethode mit vollständiger Registrierung — nicht als kontofreie Abkürzung. Das echte, technisch saubere "Konto ohne Konto" ist für deutsche Nutzer damit praktisch verschwunden. Wer heute "Casino ohne Anmeldung" googelt und auf eine deutsche Bestenliste klickt, sieht deshalb fast nie echtes Pay-N-Play, sondern etwas anderes: international lizenzierte Casinos mit einer verkürzten Anmeldung.
Der Unterschied ist kein Wortklauberei. Echtes Pay-N-Play heißt: gar kein Formular, die Bank erledigt die Identifikation. Schnellregistrierung heißt: ein kurzes Formular, meist E-Mail und ein paar Pflichtangaben, und die eigentliche Ausweisprüfung wird auf später verschoben — auf den Moment, in dem man zum ersten Mal Geld herausholen will. Beides fühlt sich am Anfang gleich schnell an. Am Ende sind es zwei völlig verschiedene Dinge, besonders wenn es ums Geld zurück geht.
Warum funktionierte das Modell in Skandinavien so reibungslos und hier nicht? Weil dort die Bankinfrastruktur mitspielt. In Schweden und Finnland ist die elektronische Bankidentifikation flächendeckend etabliert, nahezu jeder Bürger nutzt sie täglich, und die Aufsicht hat den Mechanismus als legitimen Weg akzeptiert. Trustly konnte darauf aufsetzen und die Identifizierung sauber an die Bank auslagern. In Deutschland fehlte beides: die einheitliche, überall genutzte Bank-Identifikation und ein regulatorischer Rahmen, der das kontofreie Spiel erlaubt hätte. Als der Glücksspielstaatsvertrag 2021 die Registrierungs- und Sperrpflichten festschrieb, war dem Modell hierzulande die Grundlage entzogen. Nicht die Technik ist gescheitert, sondern die Umgebung hat sie ausgesperrt.
Für die Praxis heißt das, dass man beim Lesen der Bestenlisten genau hinschauen muss, welche Sprache ein Anbieter benutzt. "Ohne Konto", "ohne Anmeldung", "sofort spielen", "Pay-N-Play" — all das steht heute oft über Angeboten, die in Wahrheit eine kurze, aber vollwertige Registrierung verlangen. Der Marketingtrick besteht darin, das Gefühl des schnellen Einstiegs zu verkaufen, ohne die Technik dahinter zu liefern. Manchmal steckt der Unterschied im Kleingedruckten, manchmal merkt man ihn erst, wenn plötzlich doch ein Formular erscheint. Wer die Begriffe nüchtern übersetzt — "ohne Konto" heißt fast immer "mit schneller Anmeldung bei einem Anbieter außerhalb der deutschen Aufsicht" —, fällt auf die Verpackung nicht mehr herein.
Wie tot das Thema für den regulierten Markt ist, zeigt ein Detail, das die Werbelisten gern verschweigen: Ausgerechnet die Marken, die Pay-N-Play in Deutschland populär gemacht haben, spielen heute nicht mehr mit. Wildz, betrieben von der maltesischen Rootz Ltd., und Casumo galten hierzulande als Aushängeschilder des schnellen, kontofreien Einstiegs. Beide halten inzwischen eine deutsche GGL-Genehmigung — und wer die hat, muss den kompletten deutschen Pflichtenkatalog fahren: Registrierung, Ausweisprüfung, Sperrdatei-Abgleich, Monatslimit. Der schnelle Ablauf von früher existiert für ihr deutsches Angebot schlicht nicht mehr. Die Pioniere sind zu genau dem geworden, wovor Spieler weglaufen wollten.
Gibt es 2026 überhaupt noch ein echtes Casino ohne Konto für deutsche Spieler?
Ein Casino mit deutscher Lizenz und ohne Registrierung gibt es nicht, das schließt das Gesetz aus. Was bleibt, sind international lizenzierte Anbieter mit einer verkürzten Anmeldung, die sich als "ohne Konto" vermarkten. Echtes Pay-N-Play per Bankidentifikation ist für den deutschen Markt eingestellt. Kurzform: kontofrei im Wortsinn nein, registrierungsarm ja — außerhalb der deutschen Aufsicht.
Warum es im lizenzierten deutschen Markt kein Spiel ohne Registrierung gibt
Um zu verstehen, warum die kontofreien Anbieter alle aus Curaçao, Malta oder von den Komoren kommen, muss man einmal in den deutschen Regelapparat schauen. Seit dem 1. Juli 2021 gilt der Glücksspielstaatsvertrag 2021. Er hat den Online-Markt legalisiert, aber an Bedingungen geknüpft, die mit der Idee "einfach loslegen" grundsätzlich unvereinbar sind. Zuständig ist die Gemeinsame Glücksspielbehörde der Länder, kurz GGL, mit Sitz in Halle. Sie führt die Whitelist der erlaubten Anbieter und geht gegen alles vor, was nicht darauf steht.
Der Pflichtenkatalog vor der ersten Drehung ist lang. Der Spieler muss sich registrieren. Er muss seine Identität nachweisen, das ist die gesetzliche KYC-Prüfung — Know Your Customer. Das Casino muss ihn gegen OASIS abgleichen, das bundesweite Sperrsystem, das beim Regierungspräsidium Darmstadt liegt und gesperrte oder selbst gesperrte Personen zuverlässig aussortiert. Und es muss ihn bei LUGAS anmelden, der zentralen Limitdatei, die anbieterübergreifend ein Einzahlungslimit von 1.000 Euro pro Monat durchsetzt. Erst wenn diese Kette komplett durchlaufen ist, darf gespielt werden. Ein Konto ist da keine lästige Formalität, sondern der technische Ankerpunkt, an dem der ganze Spielerschutz hängt.
Genau deshalb ist "ohne Konto" im deutschen Rechtssinn eine Unmöglichkeit, kein Feature. Ohne Konto kein OASIS-Abgleich. Ohne Konto kein Monatslimit. Ohne Konto keine 5-Sekunden-Pause zwischen den Drehungen, kein 1-Euro-Höchsteinsatz am Automaten. Die Anbieter, die das alles nicht verlangen, tun das nicht aus Kundenfreundlichkeit, sondern weil sie unter einer anderen Flagge fahren und das deutsche Regelwerk für sie nicht gilt. Das ist der ehrliche Kern: Kontofreiheit und deutsche Aufsicht schließen sich aus. Man bekommt entweder das eine oder das andere, nie beides.
Neben der Registrierungs- und Sperrpflicht kommen weitere Vorgaben hinzu, die das deutsche Spiel spürbar verlangsamen — und die genau der Grund sind, warum viele Spieler überhaupt nach dem kontofreien Ausweg suchen. Am Automaten gilt eine 5-Sekunden-Regel: Zwischen zwei Drehungen muss eine Pause von mindestens fünf Sekunden liegen, was den schnellen Sog des Spiels bewusst bricht. Der Höchsteinsatz pro Drehung ist auf 1 Euro gedeckelt. Paralleles Spiel bei mehreren lizenzierten Anbietern gleichzeitig ist technisch über LUGAS unterbunden. Und Bonusangebote unterliegen so strengen Auflagen, dass die üppigen Willkommenspakete aus dem Ausland im deutschen Markt schlicht nicht existieren. Jede einzelne dieser Regeln ist ein Schutzmechanismus — und jede einzelne ist zugleich ein Kaufargument für die Anbieter außerhalb des Systems.
Durchgesetzt wird das Ganze nicht nur auf dem Papier. Die GGL geht aktiv gegen nicht lizenzierte Anbieter vor, mit Zahlungsblockaden gegen die beteiligten Dienstleister und mit dem Versuch, den Zugang zu einschlägigen Seiten technisch zu erschweren. Das ist ein Katz-und-Maus-Spiel, bei dem die Anbieter mit wechselnden Domains und Zahlungswegen reagieren. Für den Spieler bedeutet dieser Dauerkonflikt vor allem Unbeständigkeit: Eine Zahlung, die gestern durchging, kann heute abgelehnt werden, eine Seite, die letzte Woche erreichbar war, ist plötzlich weg. Die Kontofreiheit erkauft man sich also nicht nur mit weniger Schutz, sondern auch mit einer gewissen Wackeligkeit des ganzen Konstrukts.
Für den Spieler heißt das eine klare Weichenstellung. Wer die Bequemlichkeit will, verlässt den regulierten Rahmen und mit ihm den deutschen Verbraucherschutz. Es gibt dann keine deutsche Schlichtungsstelle, an die man sich bei Streit über eine Auszahlung wenden kann. Es gibt keine GGL, die im Zweifel den Anbieter zur Ordnung ruft. Man verlässt sich stattdessen auf eine Aufsichtsbehörde in der Karibik oder im Indischen Ozean — mit allem, was das an Distanz, Sprache und Durchsetzbarkeit bedeutet. Das ist kein Grund, es sein zu lassen. Es ist ein Grund, es mit offenen Augen zu tun.
Die besten Anbieter ohne Konto 2026 im Detail
Jetzt zu den Namen. Die folgenden fünf Anbieter tauchen in deutschen Bestenlisten für registrierungsarmes Spiel immer wieder auf, sie sind seit Jahren am Markt und lassen sich in ihren Eckdaten überprüfen. Keiner davon besitzt eine deutsche GGL-Lizenz — das kann keiner, der ohne volle Registrierung spielen lässt. Bei jedem steht deshalb dieselbe Grundwahrheit über dem Text: internationale Lizenz, Grauzone für deutsche Spieler, kein deutscher Schlichtungsweg. Was sie unterscheidet, sind Lizenzqualität, Zahlwege, Auszahlungstempo und die Details, an denen sich im Alltag entscheidet, ob ein Anbieter taugt.
Wie kommt so eine Liste zustande, und was ist sie wert? Maßgeblich waren vier nüchterne Kriterien: eine überprüfbare, nachvollziehbare Lizenz mit benanntem Betreiber; eine tatsächlich verkürzte Anmeldestrecke statt eines Formularmarathons; Zahlwege, die auch ohne oder mit möglichst geringem Bankkontobezug funktionieren; und ein Auszahlungsverhalten, das in unabhängigen Tests und Spielerberichten belegbar ist. Bewusst ausgeklammert blieb die Höhe der beworbenen Boni — sie ist die am leichtesten manipulierbare Zahl und sagt über die Qualität eines Anbieters am wenigsten aus. Keine der fünf Marken ist ein Freifahrtschein; jede trägt denselben Grundnachteil des fehlenden deutschen Schutzes. Die Liste beantwortet also nicht "wo ist es am besten", sondern "wo ist der kontofreie Einstieg am wenigsten holprig, wenn man sich bewusst außerhalb der Aufsicht bewegt".
Ein Wort zur Reihenfolge: Sie richtet sich nach dem, was für "ohne Konto" zählt — kurze Einstiegsstrecke, Einzahlung auch ohne Bankkonto, Tempo beim Geld zurück. Nicht nach der Höhe des Willkommenspakets. Denn das "Geschenk" von mehreren tausend Euro, mit dem hier alle werben, ist an Umsatzbedingungen geknüpft, die es in der Praxis selten zu einem Geschenk machen. Ein Casino ist kein Wohltätigkeitsverein, auch wenn die Startseite anderes suggeriert.
| Anbieter | Lizenz | Auszahlungstempo | Mindesteinzahlung | Besonderes Merkmal |
|---|---|---|---|---|
| GGBet | Curaçao (Brivio Limited) | E-Wallet in Stunden, Standard ~1 Tag | 10 € | paysafecard-Einzahlung, über 2.000 Spiele |
| Verde Casino | Curaçao 8048/JAZ2021-048 (Wiraon B.V.) | E-Wallet/Krypto zügig, Bank langsamer | 10 € | deutschsprachig, Monats-Auszahlungslimit |
| Zet Casino | Curaçao 8048/JAZ (Rabidi N.V.) | Krypto und E-Wallet zügig | 10 € | langjährig am Markt, breites Angebot |
| Boomerang Casino | Anjouan (vormals Curaçao) | Krypto teils unter 24 Stunden | 20 € | schnellste Krypto-Auszahlung der Liste |
| Lucky Dreams | Curaçao (Dama N.V.) | E-Wallet ab 20 €, Bank ab 200 € | 20 € | großes Spielvolumen, hoher Bank-Mindestbetrag |
GGBet
GGBet wird von der Brivio Limited mit Sitz auf Curaçao betrieben und ist seit Jahren im Geschäft, ursprünglich stark im Bereich der Sportwetten, inzwischen mit einem vollwertigen Casino daneben. Die Lizenz stammt aus Curaçao; je nach Quelle wird die Nummer OGL/2024/688/0234 oder die ältere Kennung 8048/JAZ geführt. Eine deutsche Genehmigung fehlt, was den Anbieter für Spieler aus Deutschland in die bekannte Grauzone stellt. Der Spielekatalog ist mit über 2.000 Titeln groß und zieht seine Automaten, Tischspiele und Live-Tische von etablierten Studios wie NetEnt, Microgaming und Play’n GO.
Für das Thema dieses Textes ist ein Detail entscheidend: GGBet akzeptiert die paysafecard als Einzahlungsweg. Damit lässt sich Guthaben aufladen, ohne dass jemals ein Bankkonto ins Spiel kommt — die einzige Konstellation, in der "ohne Konto" auch "ohne Bankverbindung" bedeutet. Daneben stehen Visa, Mastercard, Skrill, Neosurf, Jeton und Klarna bereit, die Mindesteinzahlung liegt einheitlich bei 10 Euro. Ausgezahlt wird normalerweise binnen eines Tages, über E-Wallets teils in wenigen Stunden. Die Anmeldung ist kurz gehalten, die Ausweisprüfung greift spätestens vor der ersten Auszahlung. Wer die breite Zahlungsauswahl und ein großes Spielangebot sucht, ist hier richtig — sollte aber wissen, dass "seit Jahren am Markt" bei einer Curaçao-Lizenz kein Ersatz für deutsche Aufsicht ist.
Einordnend gehört GGBet zu den größeren, sichtbaren Namen im Feld, was ein zweischneidiges Schwert ist. Größe und Marktpräsenz sprechen für eine gewisse Stabilität und dafür, dass der Anbieter nicht über Nacht verschwindet — ein reales Risiko bei den vielen kleinen Curaçao-Marken, die im Halbjahrestakt umbenannt werden. Andererseits macht die Doppelrolle aus Sportwetten und Casino die Bonusstruktur unübersichtlich; die beworbenen Paketsummen verteilen sich über mehrere Einzahlungen und tragen die üblichen Umsatzbedingungen. Wer nüchtern rechnet, ignoriert die Schlagzahl auf dem Banner und schaut auf das, was zählt: schnelle E-Wallet-Auszahlung, paysafecard-Option, verlässlicher Kundendienst.
Verde Casino
Verde Casino gehört zur Wiraon B.V. aus Willemstad und damit in den Dunstkreis der Hollycorn-Gruppe, die mehrere ähnlich gestrickte Marken betreibt. Die Lizenz trägt die Nummer 8048/JAZ2021-048 aus Curaçao. Der Auftritt ist erkennbar auf den deutschsprachigen Raum zugeschnitten, von der Menüführung bis zum Kundendienst, was den Einstieg angenehm macht. Unabhängige Testportale vergeben regelmäßig einen hohen Sicherheitsindex, was in diesem Segment nicht selbstverständlich ist — allerdings bleibt eine Curaçao-Lizenz auch mit guten Noten eine Curaçao-Lizenz, sprich Grauzone für den DACH-Raum.
Die Mindesteinzahlung liegt bei 10 Euro, das Automaten- und Live-Angebot ist umfangreich. In der Praxis loben Spieler vor allem die Auszahlungen über E-Wallets und Krypto, während sich an zwei Stellen Kritik sammelt: Es gibt ein monatliches Auszahlungslimit, und die Verifizierung zieht sich immer wieder in die Länge. Das ist der typische Verde-Trade-off — bequemer, deutschsprachiger Einstieg gegen eine Ausweisprüfung, die bei größeren Gewinnen zur Geduldsprobe werden kann. Wer plant, im Erfolgsfall zügig fünfstellig auszuzahlen, sollte das Monatslimit vorher kennen, statt es beim Kassiersturz zu entdecken.
Für wen lohnt sich Verde? Für den Spieler, dem ein rundum deutschsprachiger Auftritt mit ordentlicher Menüführung und deutschsprachigem Kundendienst mehr wert ist als der letzte Prozentpunkt Auszahlungstempo. Verde gehört zu einer Markenfamilie mit erkennbar wiederkehrendem Baukasten — ähnliche Struktur, ähnliche Bedienung, ähnliche Bonuslogik über mehrere Schwestermarken hinweg. Das schafft Wiedererkennbarkeit, macht die Häuser aber auch austauschbar. Der reibungslose Einstieg ist die Stärke, die zähe Verifizierung bei größeren Summen die Schwäche. Wer kleine bis mittlere Beträge spielt und diskret über E-Wallet oder Krypto abrechnet, wird mit Verde am wenigsten Reibung erleben.
Zet Casino
Zet Casino läuft unter der Rabidi N.V. mit der Registernummer 151791, ebenfalls aus Willemstad, mit einer Curaçao-Lizenz der Kennung 8048/JAZ, ausgestellt von Antillephone N.V. Der Anbieter ist einer der dienstälteren im Feld und hat sich über die Jahre eine solide Reputation in unabhängigen Tests erspielt. Wer Wert auf eine lange Betriebsgeschichte statt auf eine Marke legt, die letzten Monat aus dem Nichts aufgetaucht ist, findet hier einen der ruhigeren Kandidaten.
Das Spielangebot ist breit, von den üblichen Automaten über Tischspiele bis zum Live-Bereich, und die gängigen Zahlwege inklusive Kryptowährungen sind abgedeckt. Die Onboarding-Strecke ist kurz, die Mindesteinzahlung liegt bei 10 Euro. Ausgezahlt wird über Krypto und E-Wallets zügig. Das obligatorische Willkommenspaket fällt großzügig aus — was, wie bei allen hier, erst nach einem Blick in die Umsatzbedingungen etwas wert ist. Zets Stärke ist weniger der lauteste Bonus als die unspektakuläre Verlässlichkeit eines Betreibers, der weiß, wie man einen Laden über Jahre führt.
Rabidi N.V. steht hinter mehreren bekannten Marken, und Zet profitiert von dieser Erfahrung in den unscheinbaren Dingen, die im Alltag zählen: nachvollziehbare Auszahlungsprozesse, ein Kundendienst, der antwortet, ein Spielangebot, das gepflegt wird statt zusammengekauft zu wirken. Die Kehrseite ist dieselbe wie bei allen hier — die Curaçao-Lizenz bietet keinen deutschen Rechtsweg, und die Betreibergesellschaft sitzt weit weg. Wer einen Anbieter sucht, bei dem die Wahrscheinlichkeit hoch ist, dass er in einem Jahr noch unter demselben Namen existiert und dieselben Regeln fährt, macht mit Zet wenig falsch. Spektakulär ist das nicht. Zuverlässigkeit ist selten spektakulär.
Boomerang Casino
Boomerang Casino fällt in der Liste durch zwei Dinge auf, ein gutes und ein heikles. Das Gute zuerst: Der Anbieter macht die schnelle Krypto-Auszahlung zum Aushängeschild und liefert sie in der Praxis oft unter 24 Stunden, über E-Wallets wie Skrill teils noch schneller. Für Spieler, denen es weniger um die Kontofreiheit an sich als um das Tempo beim Geld zurück geht, ist das ein handfestes Argument. Die Mindesteinzahlung liegt bei 20 Euro, ein Live-Bereich ist vorhanden.
Das Heikle steht in der Lizenzzeile. Boomerang wurde von einer Curaçao-Lizenz auf eine Lizenz aus Anjouan umgestellt, einer Inselregion der Komoren. Anjouan-Lizenzen gelten als deutlich schwächer beaufsichtigt als selbst die ohnehin liberale Curaçao-Variante — die Hürden für den Erwerb sind niedriger, die Kontrolle im Streitfall dünner. Das muss man klar benennen: Wer hier spielt, verlässt sich auf eine der schwächsten Aufsichten im ganzen Feld. Das schnelle Auszahlungstempo ist real, der aufsichtsrechtliche Unterbau darunter ist es, was ihn von den Curaçao-Häusern der Liste unterscheidet — und nicht zum Vorteil. Ein Anbieter für den, der das Risiko kennt und bewusst gegen Tempo eintauscht.
Konkret sollte man bei Boomerang zwei Dinge auseinanderhalten. Die Krypto-Auszahlung binnen 24 Stunden ist ein echter Pluspunkt, den nicht viele in dieser Verlässlichkeit liefern — für den, der ohnehin mit Bitcoin oder einem Stablecoin abrechnet, ist das ein starkes Argument. Die dünnere Anjouan-Aufsicht dagegen wird erst dann zum Thema, wenn etwas schiefgeht: bei einer strittigen Auszahlung, einem eingefrorenen Guthaben, einem Bonus, der plötzlich anders ausgelegt wird als gedacht. Solange alles glattläuft, merkt man vom schwachen Unterbau nichts. Genau das ist die Falle. Wer bei Boomerang spielt, sollte deshalb Einsätze und Guthaben bewusst klein halten und den Anbieter nicht als Ort für den großen, langfristig geparkten Gewinn behandeln.
Lucky Dreams
Lucky Dreams wird von der Dama N.V. betrieben, einem Betreiber, der seit Jahren mehrere Marken unter einem Dach führt und in Curaçao lizenziert ist. Das Haus punktet mit einem sehr großen Spiel- und Bonusvolumen und einem Auftritt, der auf Vielfalt setzt. Für Spieler, die einfach eine breite Auswahl an Automaten und Live-Tischen wollen und die Registrierung so kurz wie möglich halten möchten, ist das ein naheliegender Kandidat.
Der Praxis-Haken steckt in den Auszahlungsbedingungen. Die Mindesteinzahlung liegt bei 20 Euro, so weit gewöhnlich. Ausgezahlt wird über die meisten Methoden bereits ab 20 Euro — per klassischer Banküberweisung jedoch erst ab einem Mindestbetrag von 200 Euro. Wer also seinen ersten kleinen Gewinn per Überweisung aufs Girokonto holen will, muss ihn erst auf 200 Euro anwachsen lassen oder auf ein E-Wallet ausweichen. Das ist kein Beinbruch, aber ein Detail, das man vor der ersten Einzahlung kennen sollte, damit die Freude über 80 Euro Gewinn nicht an einer Auszahlungsschwelle hängen bleibt. Ansonsten liefert Lucky Dreams solide das, wofür Dama-Marken bekannt sind: Masse, Auswahl, ein zügiger Einstieg.
Die 200-Euro-Schwelle bei der Banküberweisung ist dabei kein Zufall, sondern eine bewusste Steuerung: Sie schiebt Spieler in Richtung E-Wallet und Krypto, wo die Auszahlung reibungsloser und für den Anbieter günstiger läuft. Das ist im ganzen Segment ein Muster, Lucky Dreams macht es nur besonders sichtbar. Für den Spieler bedeutet es, dass die Wahl der Auszahlungsmethode zur strategischen Entscheidung wird und nicht bloß eine Formalität ist. Wer ohne Bankkonto oder mit kleinen Beträgen unterwegs ist, richtet sich am besten von vornherein auf E-Wallet oder Krypto ein. Wer auf die klassische Überweisung besteht, sammelt seine Gewinne, bis die Schwelle erreicht ist. Beides ist machbar, beides will vorher bedacht sein.
Was ist der Unterschied zwischen Pay-N-Play und einer schnellen Registrierung?
Bei echtem Pay-N-Play füllt man kein Formular aus — die Bank identifiziert den Spieler beim Einzahlen, das Konto entsteht automatisch im Hintergrund. Schnellregistrierung bedeutet ein kurzes Formular mit E-Mail und Basisdaten, während die Ausweisprüfung auf die erste Auszahlung verschoben wird. Fühlt sich anfangs gleich an, trennt sich aber spätestens beim Kassiervorgang.
Anonym ist nicht gleich ohne Konto — was die Bankprüfung wirklich tut
Der hartnäckigste Irrtum in diesem ganzen Themenfeld ist die Gleichsetzung von "ohne Konto" mit "anonym". Sie klingt logisch — kein Konto, keine Daten, keine Spur — und ist trotzdem falsch. Bei echtem Pay-N-Play ist das Gegenteil der Fall. Der Spieler loggt sich mit seinen Online-Banking-Daten ein, und die Bank identifiziert ihn dabei zweifelsfrei. Die Bank erledigt also genau die KYC-Prüfung, die man vermeintlich umgeht. Das Casino sieht keinen Anmeldebogen, weil die Bank die Arbeit übernimmt, nicht weil niemand hinschaut. Anonym ist an diesem Vorgang nichts. Er ist nur bequemer.
Bei den international lizenzierten Anbietern mit Schnellregistrierung sieht es ähnlich aus, nur zeitversetzt. Am Anfang reichen ein paar Angaben, und man kann sofort spielen. Der Moment der Wahrheit kommt bei der ersten Auszahlung: Dann verlangt praktisch jeder seriöse Anbieter einen Ausweis, oft dazu einen Adressnachweis. Das ist keine Schikane, sondern Pflicht aus der Geldwäscheprävention, an die auch Curaçao-Häuser gebunden sind. Wer also glaubt, er könne bei einem "ohne Konto"-Casino gewinnen und das Geld anonym abholen, erlebt spätestens am Kassenschalter eine Überraschung. Die Verifizierung ist nicht abgeschafft, sie ist nur nach hinten verschoben.
Auch der Datenschutz-Aspekt wird oft falsch verstanden. Wer den kontofreien Weg wählt, um möglichst wenig Daten zu hinterlassen, erreicht das Gegenteil dessen, was er glaubt, wenn er zu einem Auslandsanbieter greift. Ein GGL-Casino unterliegt der Datenschutz-Grundverordnung und deutschem Datenschutzrecht — der Spieler hat Auskunfts-, Berichtigungs- und Löschungsrechte, die er notfalls vor einer deutschen Aufsichtsbehörde durchsetzen kann. Ein Casino auf Curaçao oder Anjouan bewegt sich außerhalb dieses Schutzschirms. Welche Daten dort wie lange gespeichert werden, an wen sie weitergegeben werden und wie man an sie herankommt, ist im Zweifel undurchsichtig. Die vermeintliche Anonymität nach außen bezahlt man mit weniger Kontrolle über die eigenen Daten im Inneren. Das ist ein Tausch, der selten so benannt wird.
Bei Kryptowährungen kommt ein weiteres Missverständnis hinzu. Bitcoin und Co. gelten als anonym, sind es aber nicht — sie sind pseudonym. Jede Transaktion steht dauerhaft in einer öffentlichen Blockchain, und wer die Wallet-Adresse einmal einer Person zuordnen kann, liest die gesamte Historie mit. Für den Alltag reicht die Diskretion oft aus, weil niemand hinschaut. Als wasserdichte Anonymität taugt sie nicht. Wer das glaubt und deshalb sorglos große Summen bewegt, überschätzt den Schutz erheblich.
Vollständig anonymes Spiel gibt es im legalen Rahmen ohnehin nicht, weder in Deutschland noch bei den lizenzierten Auslandsanbietern. Was existiert, ist ein Graubereich der teilweisen Anonymität — etwa über Prepaid-Guthaben oder Kryptowährungen, solange die Beträge klein bleiben. Sobald echtes Geld herauskommen soll, greift überall dieselbe Kette aus Identifizierung und Prüfung. "Ohne Konto" spart die Anmeldung, nicht die Identität. Das ist ein wichtiger Unterschied, gerade für die, die aus Datenschutzgründen den kontofreien Weg suchen. Sie kaufen Bequemlichkeit, nicht Unsichtbarkeit.
Ist "ohne Konto" das Gleiche wie anonym spielen?
Nein. Bei Pay-N-Play übernimmt die Bank die Identifizierung beim Einzahlen — anonym ist daran nichts, nur bequemer. Bei Schnellregistrierung wird die Ausweisprüfung lediglich auf die erste Auszahlung verschoben. Echte Anonymität existiert im legalen Rahmen nicht; kleine Prepaid- oder Krypto-Beträge bleiben diskret, aber sobald Geld herauskommt, greift überall die Identitätsprüfung.
Einzahlen ohne Bankkonto — paysafecard und ihre Grenzen
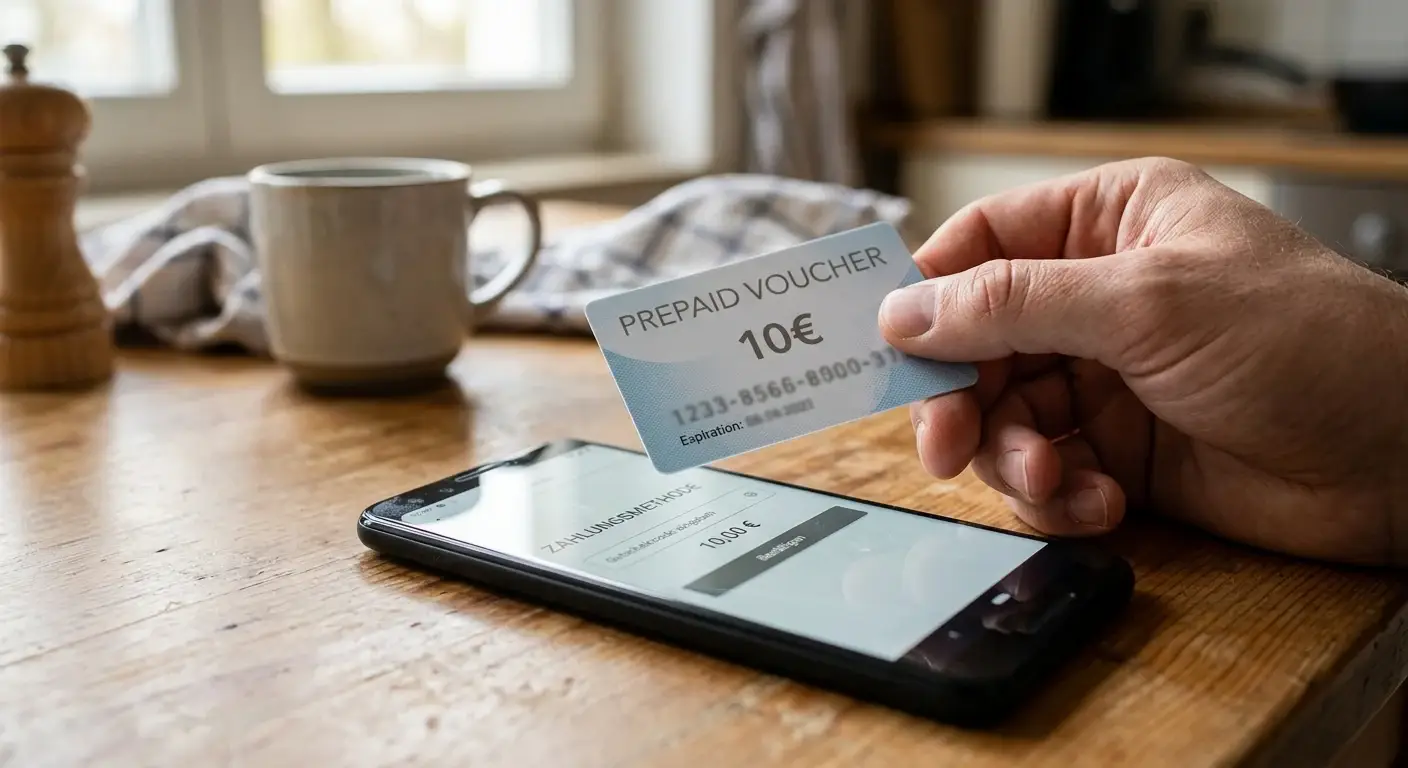
Es gibt einen zweiten Sinn von "ohne Konto", der in den Keywords deutlich mitschwingt: nicht ohne Casino-Konto, sondern ohne Bankkonto. Genau dafür ist die paysafecard gemacht. Sie ist ein Prepaid-Voucher mit einem 16-stelligen PIN, den man im Handel bar bezahlt — an der Tankstelle, im Supermarkt, am Kiosk. Kein Girokonto, keine Kreditkarte, keine Bankverbindung nötig. Wer also aus Prinzip oder aus Notwendigkeit ohne Bankkonto einzahlen will, hat hier den geradlinigsten Weg. Die Einzahlung selbst dauert Sekunden: PIN eingeben, Betrag bestätigen, spielen.
Zwei Grenzen sollte man aber kennen, bevor man die paysafecard zum Anonymitätswunder erklärt. Erstens das Limit. Wer die Karte ohne ein sogenanntes my-paysafecard-Konto nutzt — also wirklich nur mit dem PIN vom Bon —, ist auf 50 Euro pro Vorgang begrenzt. Genau das ist der maximal diskrete Modus, den die Werbelisten meinen, wenn sie von "anonym einzahlen" schreiben. Höhere Beträge verlangen ein registriertes paysafecard-Konto, und damit ist die Anonymität wieder dahin. Zweitens, und das ist der wichtigere Punkt: Mit der paysafecard kann man nicht auszahlen. Es ist eine Prepaid-Karte ohne Korrespondenzkonto, das Geld fließt nur in eine Richtung hinein. Für die Auszahlung braucht man zwingend einen anderen Weg — Banküberweisung, E-Wallet oder Krypto — und spätestens dort greift die Ausweisprüfung.
In der Praxis läuft der bankkontofreie Einstieg über die paysafecard so ab: Man kauft den Voucher bar im Handel, achtet auf einen Betrag, der zur geplanten Einzahlung passt, und gibt den PIN im Casino ein. Wichtig ist, den Bon aufzubewahren, bis das Guthaben sicher gutgeschrieben ist, denn wer den PIN verliert, verliert das Geld. Ein Restguthaben auf einer teilweise genutzten Karte lässt sich bei manchen Anbietern zusammenführen, sonst verfällt es über die Zeit durch Gebühren. Und man sollte im Hinterkopf behalten, dass die Mindesteinzahlung im Casino je nach Haus zwischen 5 und 20 Euro liegt — eine 10-Euro-Karte deckt fast überall den Einstieg ab.
Die folgende Übersicht sortiert die gängigen Wege danach, was sie beim kontofreien oder bankkontofreien Spiel wirklich leisten. Sie macht auch sichtbar, warum keine einzelne Methode alle Wünsche gleichzeitig erfüllt.
| Zahlweg | Ohne Bankkonto nutzbar | Limit / Besonderheit | Auszahlung möglich | Grad der Diskretion |
|---|---|---|---|---|
| paysafecard | ja, Barkauf im Handel | 50 € pro Vorgang ohne my-paysafecard-Konto | nein, nur Einzahlung | hoch bei Kleinbeträgen |
| Bitcoin und andere Krypto | ja, mit Wallet | je nach Anbieter, oft schnelle Auszahlung | ja | mittel, Blockchain ist nachverfolgbar |
| Banküberweisung / Pay-N-Play | nein, Bankkonto nötig | Bank erledigt die Identifizierung | ja | gering, volle Identifizierung |
| E-Wallet (Skrill, Neteller) | teils, mit vorheriger Aufladung | schnelle Auszahlung, KYC beim Wallet | ja | gering bis mittel |
Man sieht: Die paysafecard ist stark beim diskreten, bankkontofreien Einzahlen kleiner Beträge und komplett schwach bei der Auszahlung. Krypto ist der einzige Weg, der ohne Bankkonto in beide Richtungen funktioniert, handelt sich dafür aber die Volatilität der Kurse und den technischen Aufwand einer Wallet ein. Wer beides kombiniert — paysafecard rein, Krypto raus —, kommt der Idee "ohne Bankkonto spielen" am nächsten, sollte aber die Kursrisiken und die Nachverfolgbarkeit der Blockchain im Kopf behalten. Ein Freifahrtschein für vollständige Anonymität ist keiner dieser Wege.
Kann ich mit paysafecard ohne Bankkonto einzahlen — und wieder auszahlen?
Einzahlen ja, auszahlen nein. Die paysafecard ist eine Prepaid-Karte für den Barkauf im Handel, ganz ohne Bankkonto, ohne my-paysafecard-Konto auf 50 Euro pro Vorgang begrenzt. Eine Auszahlung darüber ist technisch nicht möglich, weil kein Korrespondenzkonto existiert. Gewinne kommen nur über Banküberweisung, E-Wallet oder Krypto heraus — dort greift dann die Ausweisprüfung.
Wenn die Bank das Girokonto kündigt — das unterschätzte Risiko
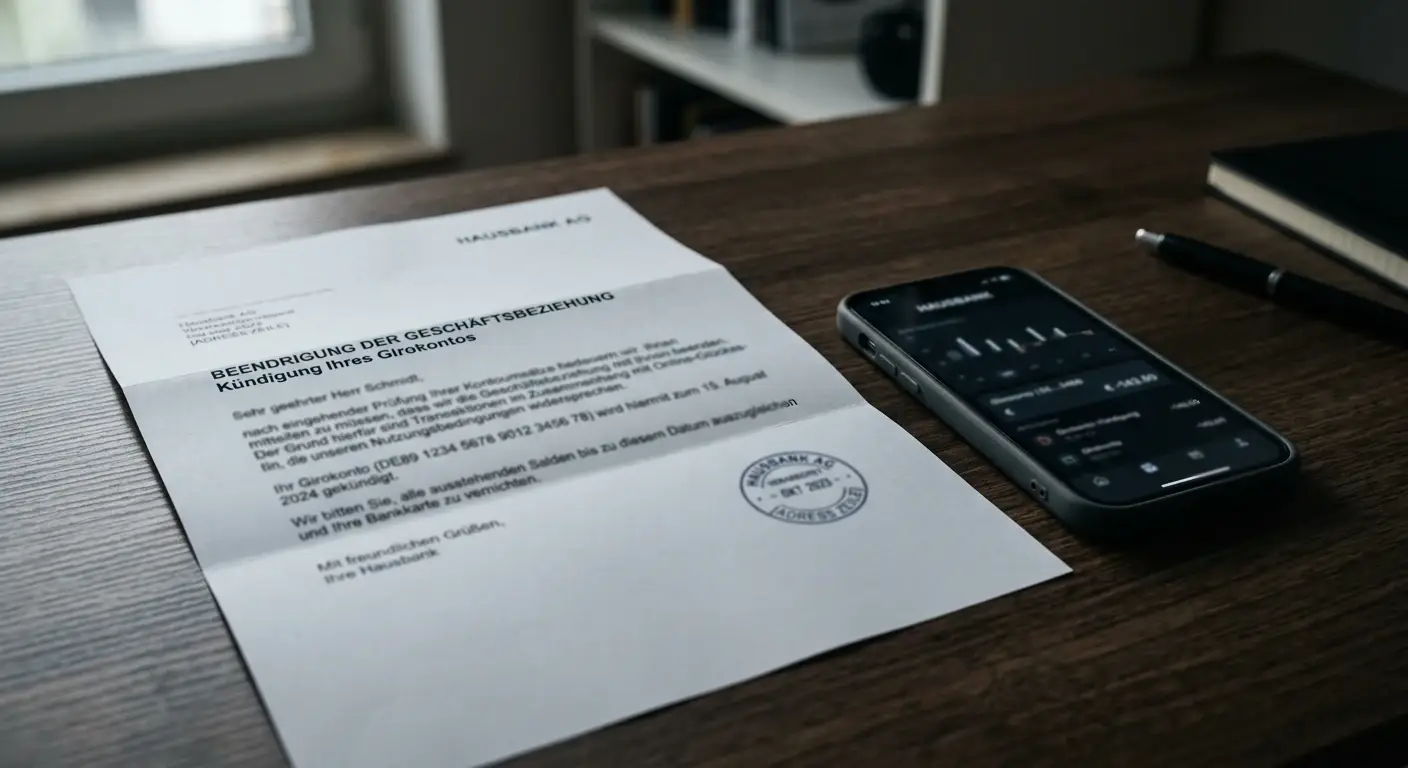
Über dieses Thema schweigen die Bestenlisten am liebsten, dabei trifft es Spieler in der Praxis härter als jeder Bonusumsatz. Wer bei einem international lizenzierten Casino ohne deutsche Genehmigung einzahlt und auszahlt, hinterlässt Spuren auf dem Girokonto — und deutsche Banken schauen genau hin. Besonders Sparkassen und Volksbanken, aber auch Direktbanken wie die ING, reagieren empfindlich auf Zahlungen an Glücksspielanbieter außerhalb des regulierten Rahmens. Die Bandbreite reicht von einzelnen blockierten Überweisungen über eine vorübergehende Kontosperre bis zur ordentlichen Kündigung der gesamten Bankverbindung.
Der Hintergrund ist eine Mischung aus Geldwäscheprävention und Vorsicht. Banken unterliegen strengen Sorgfaltspflichten, und Zahlungen an Anbieter, die nicht auf der deutschen Whitelist stehen, lassen bei ihnen Alarmglocken schrillen. Erschwerend kommt hinzu, dass nicht jede Bank sauber zwischen lizenzierten und nicht lizenzierten Betreibern unterscheidet — im Zweifel wird pauschal blockiert. Für den Spieler ist das eine unangenehme Asymmetrie: Er hat sich rechtlich in einer Grauzone bewegt, die für ihn selbst meist nicht strafbar ist, trägt aber das volle Risiko, dass seine Bank die Geschäftsbeziehung aufkündigt. Und ein gekündigtes Girokonto ist kein Kleinkram, es hängt an Gehalt, Miete, Lastschriften.
Ein verbreiteter Irrglaube muss dabei ausgeräumt werden: Eine solche Kündigung landet nicht in der Schufa und macht einen nicht "kreditunwürdig". Die Bank beendet schlicht die Geschäftsbeziehung, weil ihr das Risiko zu hoch ist — ein zivilrechtlicher Vorgang, kein Eintrag in eine Auskunftei. Unangenehm ist es trotzdem, denn ein neues Girokonto zu eröffnen kostet Zeit, und laufende Lastschriften und Daueraufträge müssen umgezogen werden. Wer einmal in dieser Mühle steckte, weiß, wie viel Verwaltungsarbeit an einem einzigen Konto hängt. Das ist der eigentliche Schaden, nicht ein imaginärer Bonitätsmakel.
Solange keine tatsächlich illegalen Aktivitäten im Spiel sind, lässt sich eine Sperre oft durch ein klärendes Gespräch mit der Bank wieder lösen. Das setzt aber voraus, dass man das Risiko überhaupt auf dem Schirm hat. Zwei praktische Konsequenzen ergeben sich daraus. Erstens: Wer diesen Weg geht, sollte nicht sein Haupt- und Gehaltskonto dafür verwenden, sondern das Risiko bewusst begrenzen. Zweitens: Genau hier zahlt sich die Prepaid- oder Krypto-Route aus, weil sie das Girokonto aus der Schusslinie nimmt. Das ist die ehrliche Verbindung zwischen "ohne Konto" und "Bankrisiko", die auf den Werbelisten fehlt — die Kontofreiheit beim Casino kann am Ende das Konto bei der eigenen Bank gefährden.
Kann meine Bank das Girokonto kündigen, wenn ich in einem Auslands-Casino spiele?
Ja, das kommt vor. Sparkassen, Volksbanken und Direktbanken wie die ING reagieren auf Zahlungen an nicht lizenzierte Glücksspielanbieter mit blockierten Überweisungen, Kontosperren oder sogar der Kündigung. Grund sind Geldwäsche-Sorgfaltspflichten. Meist lässt sich eine Sperre durch ein Gespräch klären, doch das Risiko trägt der Spieler — nicht das Gehaltskonto dafür nutzen.
Auszahlung, Gewinn aufs Konto und der fehlende Verbraucherschutz
Wenn der Gewinn erst einmal da ist, beginnt der Teil, der über die Seriosität eines Anbieters wirklich entscheidet: die Auszahlung. Hier trennt sich bei den kontofreien Casinos die Spreu vom Weizen, und hier lauern die Fallstricke, die man vorher kennen sollte. Der erste betrifft die Namensgleichheit. Auszahlungen fließen aus Gründen der Geldwäscheprävention grundsätzlich auf dasselbe Konto oder dieselbe Zahlungsmethode zurück, von der die Einzahlung kam, und der Kontoinhaber muss mit dem verifizierten Spieler übereinstimmen. Der verbreitete Wunsch, den Gewinn "auf ein anderes Konto" auszahlen zu lassen — etwa auf das des Partners —, scheitert bei jedem sauber arbeitenden Anbieter an genau dieser Regel. Wer das versucht, riskiert, dass die Auszahlung eingefroren und die Herkunft geprüft wird.
Damit verbunden ist ein technischer Ablauf, den man kennen sollte, bevor man ihm ausgeliefert ist. Auszahlungen werden bei den internationalen Anbietern selten sofort ausgeführt, sondern durchlaufen erst einen Bearbeitungsstatus, oft "ausstehend" genannt. In dieser Phase liegt der Auszahlungswunsch beim Anbieter, ist aber noch nicht endgültig. Der berüchtigte Haken dabei: Manche Häuser erlauben es, eine ausstehende Auszahlung zu stornieren und das Geld zurück ins Spielguthaben zu holen. Was harmlos klingt, ist eine psychologische Falle — der Gewinn, der schon fast auf dem Weg war, wird mit zwei Klicks wieder zum Einsatz. Wer diszipliniert bleiben will, zahlt aus und schließt das Fenster. Die Bearbeitungszeit selbst reicht je nach Methode von Minuten bei Krypto bis zu mehreren Werktagen bei der Banküberweisung.
Der zweite Fallstrick ist das Auszahlungslimit. Viele der internationalen Häuser deckeln, wie viel pro Woche oder Monat herausgehen darf — bei Verde etwa gilt ein monatliches Limit, bei Lucky Dreams eine Bank-Auszahlungsschwelle von 200 Euro. Ein großer Gewinn kommt dann nicht in einem Schwung, sondern in Raten über Wochen. Das ist legal und üblich, aber es kollidiert hart mit der Erwartung, bei einem "schnellen" Casino auch schnell an sein Geld zu kommen. Zum Vergleich lohnt der Blick auf einen deutsch lizenzierten Anbieter wie Tipico: Dort ist der Transfer vom Spielguthaben aufs eigene Girokonto durch die GGL-Regeln klar geordnet und mit deutschem Verbraucherschutz unterlegt — dafür gibt es eben Registrierung, Limit und OASIS. Es ist genau der Tausch, um den sich dieser ganze Text dreht.
Und damit zum eigentlichen Preis der Kontofreiheit, der bei keiner Auszahlung auf dem Bildschirm auftaucht: dem fehlenden Verbraucherschutz. Wird bei einem GGL-Anbieter eine Auszahlung grundlos verweigert, gibt es einen deutschen Instanzenweg. Bei einem Curaçao- oder Anjouan-Anbieter bleibt im Streitfall nur die Beschwerde bei einer weit entfernten Aufsichtsbehörde, oft in einer anderen Sprache, mit ungewissem Ausgang. Das Geld ist dann nicht per se verloren, aber die Verhandlungsposition des Spielers ist ungleich schwächer. Diese Schwäche ist der stille Beitrag, den man für den kurzen Anmeldeweg bezahlt. Er fällt nicht auf, solange alles glattläuft — und umso härter, wenn es das nicht tut.
Konto verifizieren, sperren, löschen — der Lebenszyklus ohne Illusionen
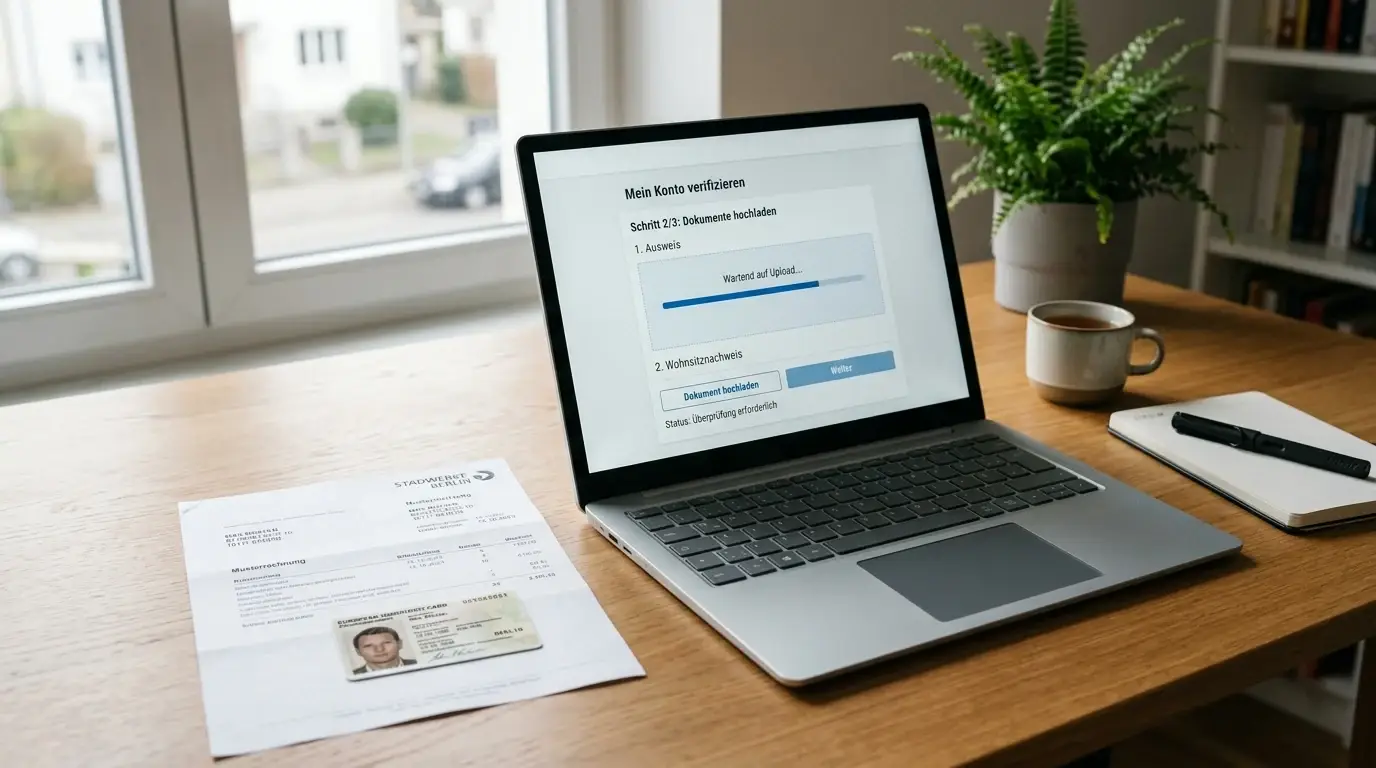
Rund um das Casino-Konto gibt es einen ganzen Strauß an Fragen, die immer wieder auftauchen, sobald es nicht mehr nur ums Einzahlen geht. Fangen wir bei der Verifizierung an, weil sie der Angelpunkt ist. Bei jedem seriösen Anbieter — deutsch lizenziert oder international — kommt irgendwann die KYC-Prüfung: Ausweis, meist ein Adressnachweis, manchmal ein Zahlungsnachweis. Bei GGL-Casinos steht sie am Anfang, bei den kontofreien Auslandsanbietern spätestens vor der ersten Auszahlung. Wer die Dokumente früh und in guter Qualität hochlädt, erspart sich Verzögerungen genau dann, wenn es am meisten weh tut — beim Warten auf den Gewinn. In der Regel verlangt der Anbieter ein Ausweisdokument, einen Adressnachweis wie eine aktuelle Rechnung und bei bestimmten Zahlwegen einen Nachweis der Zahlungsmethode. Verschwommene Fotos, abgeschnittene Ränder oder abgelaufene Dokumente sind der häufigste Grund für eine hakelige Verifizierung — nicht böser Wille des Anbieters, sondern schlechte Vorlagen des Spielers.
Ein Sonderfall, der viele erwischt, ist das Führen mehrerer Konten beim selben Anbieter. Das ist praktisch überall untersagt, und die Anbieter erkennen Dubletten über Gerätedaten und Zahlungswege zuverlässig. Wer glaubt, sich mit einem zweiten Konto einen weiteren Willkommensbonus zu sichern, riskiert die Sperrung beider Konten samt Guthaben — der vermeintlich clevere Umweg endet regelmäßig im Totalverlust.
Warum wird ein Konto gesperrt? Die häufigsten Gründe sind ein Verdachtsfall bei der Geldwäscheprüfung, Unstimmigkeiten bei der Verifizierung, der Versuch, mehrere Konten zu führen, oder ein ausgelöster Selbstausschluss. Im deutschen Markt kommt OASIS hinzu: Wer sich dort sperren lässt oder gesperrt wird, kommt anbieterübergreifend bei keinem lizenzierten Casino mehr hinein. Das ist gewollt und ein Kernstück des Spielerschutzes. Bei den internationalen Anbietern greift dieser Mechanismus nicht — was bequem klingt, aber den eigentlichen Schutzgedanken aushebelt. Genau hier liegt die unbequeme Kehrseite der Kontofreiheit: Wer bewusst außerhalb von OASIS spielt, entzieht sich auch dem System, das im Ernstfall eine Bremse wäre.
Das Löschen eines Kontos schließlich wird gern mit dem Sperren verwechselt, ist aber etwas anderes. Ein Konto löschen heißt, die Geschäftsbeziehung ganz zu beenden — Guthaben vorher auszahlen, Kundendienst kontaktieren, Löschung bestätigen lassen. Ein Konto pausieren oder sich selbst sperren heißt, sich zeitweise oder dauerhaft am Spielen zu hindern, ohne die Daten zu tilgen. Für den Selbstschutz ist die Selbstsperre das schärfere Werkzeug, weil sie die Rückkehr erschwert; das reine Löschen ist eher ein Aufräumen. Wer merkt, dass das Spielen aus dem Ruder läuft, sollte zur Sperre greifen, nicht zur Löschung — und im deutschen Markt zur OASIS-Selbstsperre, die anbieterübergreifend wirkt.
Warum wird mein Casino-Konto gesperrt und wie lösche ich es wieder?
Sperren entstehen durch Geldwäsche-Verdacht, Verifizierungs-Unstimmigkeiten, Mehrfachkonten oder einen Selbstausschluss. Zum Löschen zahlt man das Guthaben aus, kontaktiert den Kundendienst und bestätigt die Beendigung. Wichtig: Löschen ist kein Selbstschutz. Wer das Spielen stoppen will, nutzt die Selbstsperre — im deutschen Markt die OASIS-Sperre, die anbieterübergreifend jeden lizenzierten Zugang blockiert.
Kostenlos testen ohne Konto und verantwortungsvolles Spiel
Es gibt eine Variante von "ohne Konto", die tatsächlich ohne jedes Risiko auskommt und trotzdem selten im Mittelpunkt steht: der Demo-Modus. Viele Anbieter lassen ihre Automaten im Spielgeldmodus laufen, oft sogar ohne Anmeldung. Man dreht mit fiktivem Guthaben, lernt die Mechanik eines Titels kennen, testet die Volatilität — und riskiert keinen Cent. Für den, der "Spielautomaten ohne Konto spielen" wörtlich nimmt und einfach die Spiele ausprobieren will, ist das der ehrlichste Weg. Ein Demo-Konto im engeren Sinn ist dabei nichts Exotisches, sondern schlicht dieser Spielgeldmodus. Der einzige Haken: Was im Demo-Modus an Gewinnen aufläuft, ist Spielgeld und bleibt es. Sobald echtes Geld ins Spiel kommt, ist auch der Demo-Vorteil vorbei, und die ganze Kette aus Einzahlung, Verifizierung und Auszahlung greift wie beschrieben. Nützlich ist der Modus vor allem, um die Volatilität eines Automaten zu erspüren — wie oft und wie hoch er ausschüttet — und um die eigene Frustrationsschwelle zu testen, ohne dafür zu bezahlen. Ein Wort der Vorsicht: Manche Demo-Versionen sind großzügiger eingestellt als das echte Spiel und erzeugen ein trügerisches Erfolgsgefühl. Der ausgewiesene RTP-Wert, also die theoretische Auszahlungsquote über sehr lange Zeiträume, gilt für das Echtgeldspiel, nicht für die Show im Spielgeldmodus.
Damit zum ernsten Teil, der in keinem Text zu diesem Thema fehlen darf. Die ganze Attraktivität des kontofreien Spiels — kein Limit, keine 5-Sekunden-Pause, kein OASIS — ist zugleich seine größte Gefahr. Die deutschen Schutzmechanismen sind lästig, weil sie funktionieren. Das Monatslimit von 1.000 Euro bremst, die Pausen unterbrechen den Sog, die Sperrdatei fängt die auf, die nicht mehr aufhören können. Wer diese Bremsen bewusst umgeht, muss sie durch eigene Disziplin ersetzen — und das gelingt gerade dann am schlechtesten, wenn man es am nötigsten hätte. Setze nie Geld ein, dessen Verlust wehtut. Ein Casino ist keine Einnahmequelle, sondern ein Unterhaltungsangebot mit eingebautem mathematischem Nachteil für den Spieler.
Wer bei sich oder anderen Anzeichen bemerkt, dass das Spielen die Kontrolle übernimmt — steigende Einsätze, Verlusten hinterherjagen, Verheimlichen —, findet in Deutschland kostenlose und anonyme Hilfe. Die Telefonberatung zur Glücksspielsucht ist unter 0800 137 27 00 erreichbar, gebührenfrei und vertraulich. Ergänzend gibt es unter check-dein-spiel.de Selbsttests und Beratungsangebote. Diese Nummer zu kennen, kostet nichts und ist die wichtigste Information in diesem ganzen Text — wichtiger als jede Lizenznummer und jedes Auszahlungstempo. Kontofreiheit ist bequem. Kontrolle über das eigene Spiel ist unbezahlbar.
Erstellt von der Redaktion von „Casinos Vergleichen”.