Online Casino auf Rechnung 2026: Einzahlung ohne Schuldenfalle
 Verfügbar in DE
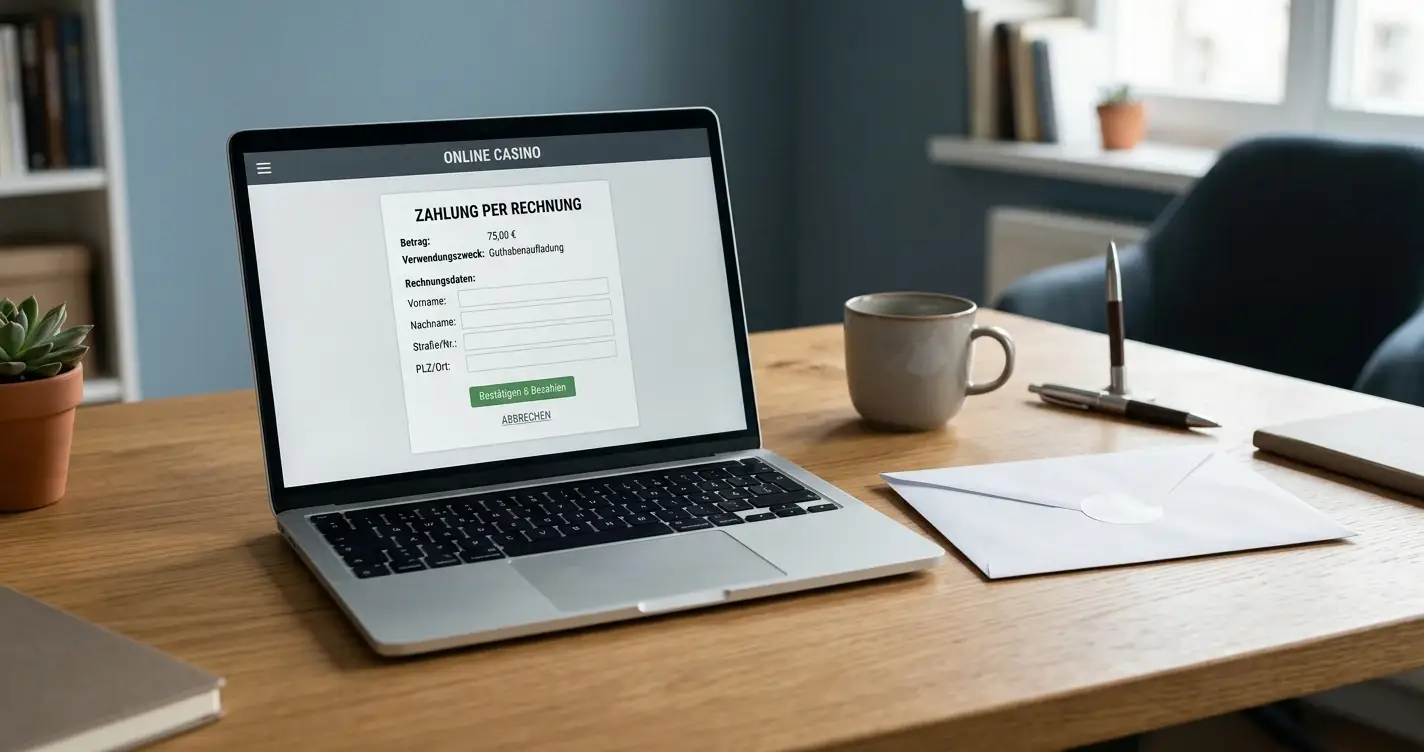
Die kurze Antwort ist unbequem, aber nützlich: Bei einem in Deutschland erlaubten Online-Casino gibt es keine reguläre Einzahlung auf offene Rechnung oder in Raten. Das Spielguthaben muss vor dem Einsatz tatsächlich beim Veranstalter angekommen sein. Eine Rechnung, die erst in 14 oder 30 Tagen fällig wird, wäre ein Kredit für Glücksspiel. Genau diese Konstruktion passt nicht zum deutschen Spielerschutz.
Der Suchbegriff führt trotzdem zu Verwirrung, weil drei völlig verschiedene Dinge unter demselben Etikett auftauchen. Ein Händler kann eine Ware auf Rechnung liefern. Ein Mobilfunkanbieter kann einen Betrag auf die Telefonrechnung setzen. Ein Zahlungsdienst kann das Bankkonto sofort belasten, obwohl sein Markenname mit späterer Zahlung verbunden wird. Für das Casino zählt jedoch nur der tatsächliche Zahlungseingang, nicht die Farbe des Logos.
Wer im 2026 nach einem Casino auf Rechnung sucht, sollte deshalb nicht nach einem vermeintlichen Top-Anbieter mit Kreditfunktion Ausschau halten. Sinnvoller ist eine Prüfung in der amtlichen GGL-Whitelist, ein Blick in die aktuelle Kasse und die Auswahl einer gedeckten Zahlungsmethode. Die Gemeinsame Glücksspielbehörde der Länder führt die erlaubten Veranstalter und deren Internetseiten; die geprüfte Fassung vom 21.07.2026 ist der maßgebliche Ausgangspunkt für diese Kontrolle.
Inhaltsverzeichnis
- Gibt es ein Online-Casino auf Rechnung?
- So läuft eine Einzahlung im legalen deutschen Markt
- Klarna im Casino: Rechnung oder sofortige Bankzahlung?
- Zahlungsalternativen ohne Kredit
- Spielautomaten, iPhone und mobile Einzahlung
- Auszahlungen, Boni und typische Stolperfallen
- Entscheidungshilfe für die passende Zahlungsart
- Spielerschutz und Warnzeichen bei Rechnungskredit
- Praktische Kontrolle vor der ersten Einzahlung
- Häufige Fehler bei der Suche nach Rechnungscasinos
- Was eine nüchterne Auswahl auszeichnet
- Quellen und rechtlicher Rahmen
Gibt es ein Online-Casino auf Rechnung?
Ein legales deutsches Online-Casino akzeptiert grundsätzlich keine echte Rechnung als Einzahlung. Das Konto muss vor dem Spielen mit einem bestätigten Betrag gedeckt sein. Der Anbieter darf dem Spieler also nicht erst Spielguthaben gewähren und danach eine Zahlungsfrist einräumen. Wer eine Seite mit „Casino auf Rechnung“ findet, sollte Erlaubnis, Betreiber und Zahlungsbedingungen besonders kritisch prüfen.
Das ist keine bloße Branchengewohnheit. Der Glücksspielstaatsvertrag 2021 verbindet die Erlaubnis mit Maßnahmen gegen Überschuldung und unkontrolliertes Spiel. Eine offene Forderung würde den entscheidenden Zeitpunkt verschieben: Der Einsatz wäre möglich, obwohl noch kein Geld gezahlt wurde. Der praktische Prüfpunkt lautet daher wann das eigene Konto belastet wird, nicht ob die Kasse „Rechnung“ oder „Klarna“ anzeigt.
Warum offene Rechnungen beim Glücksspiel nicht funktionieren
Beim Rechnungskauf erhält der Kunde eine Leistung und bezahlt später. Beim Glücksspiel wäre die Leistung nicht ein vorher bestimmtes Produkt, sondern die Teilnahme an einem Spiel mit ungewissem Ausgang. Der Veranstalter müsste Guthaben vorfinanzieren und könnte dabei nicht sicherstellen, dass die spätere Forderung bezahlt wird. Das widerspricht dem Grundgedanken einer gedeckten Einzahlung und öffnet eine Tür, die der deutsche Rechtsrahmen bewusst geschlossen hält.
Auch eine Ratenzahlung ändert daran nichts. Sie verteilt die Belastung nur über mehrere Fälligkeiten und macht aus dem Spielbetrag ein Finanzierungsangebot. Ein seriöser Betreiber wird daher nicht versprechen, dass Gewinne eine offene Rechnung automatisch tilgen. Das klingt in Werbetexten vielleicht elegant, ist aber finanziell ungefähr so belastbar wie ein Regenschirm aus Papier.
Bei ausländischen Seiten können Begriffe anders verwendet werden. „Pay later“, „invoice deposit“ oder „credit casino“ sind keine Nachweise für eine deutsche Erlaubnis. Entscheidend ist, ob der Veranstalter in der GGL-Whitelist mit der passenden Internetseite auftaucht und ob die Kasse die Zahlung tatsächlich sofort abwickelt. Fehlt einer dieser Punkte, sollte keine Einzahlung erfolgen.
Rechnung, Ratenzahlung und Handyrechnung im Vergleich
Die Begriffe lassen sich am Belastungszeitpunkt sauber auseinanderhalten. Bei der echten Rechnung bleibt das Geld zunächst beim Kunden. Bei einer Ratenzahlung entsteht zusätzlich eine Finanzierung mit mehreren Fälligkeiten. Bei einer Handyrechnung wird der Betrag über den Mobilfunkvertrag eingezogen. Keine dieser Varianten darf mit einer sofortigen Bankzahlung verwechselt werden.
| Zahlungsmodell | Zeitpunkt der Belastung | Kreditrisiko | Eignung für ein legales deutsches Casino |
|---|---|---|---|
| Echte Rechnung | Später nach Zahlungsfrist | Hoch, weil Guthaben vorfinanziert wird | Reguläre Einzahlung nicht vorgesehen |
| Ratenzahlung oder Pay Later | Später in einer oder mehreren Raten | Hoch, zusätzlich durch Laufzeit | Nicht mit deutscher Kassenlogik gleichzusetzen |
| Handyrechnung | Mit der Mobilfunkrechnung | Abhängig vom Vertrag, aber nicht vorausbezahlt | Kein üblicher Weg für regulierte Einzahlungen |
| Sofortige Bankzahlung | Unmittelbar vom Bankkonto | Kein Zahlungsaufschub | Je nach Kasse möglich |
| Prepaid-Guthaben | Vor dem Kauf des Codes | Kein Kredit, Betrag ist bereits bezahlt | Je nach Kasse möglich |
Kann man bei einem Online-Casino wirklich auf Rechnung einzahlen?
Kurz gesagt: Eine echte Rechnungseinzahlung mit späterer Fälligkeit gibt es im legalen deutschen Markt nicht. Entscheidend ist, dass der vollständige Betrag vor dem Einsatz eingegangen und dem richtigen Spielkonto zugeordnet ist. Bei einer scheinbaren Zahlungsbestätigung sollte man warten, bis die Kasse die Einzahlung tatsächlich als abgeschlossen ausweist. Ein zweiter Zahlungsversuch löst eine unklare Verbuchung nicht, sondern kann eine Doppelbelastung erzeugen.
So läuft eine Einzahlung im legalen deutschen Markt
Eine Einzahlung ist im regulierten Markt kein anonymer Geldtransfer. Der Betreiber muss wissen, wer das Konto führt, ob die Person alt genug ist und wie viel sie über erlaubte Anbieter hinweg einzahlt. Die gewählte Zahlungsmethode ist nur ein Teil des Vorgangs. Rechtmäßigkeit, Kontozuordnung und Auszahlbarkeit müssen zusammenpassen.
In der Kasse wählt der Spieler einen Betrag und eine angebotene Methode. Danach folgt je nach Dienst eine Bankbestätigung, eine Anmeldung im Wallet oder die Eingabe eines Prepaid-Codes. Der Anbieter verbucht das Geld, wendet gegebenenfalls das Einzahlungslimit an und stellt das Guthaben erst dann für Spiele bereit. Ein abgebrochener Bankvorgang ist keine Einzahlung, auch wenn der Browser kurz eine Erfolgsmeldung gezeigt hat.
GGL-Whitelist und Erlaubnis
Die GGL-Whitelist nach § 9 Abs. 8 GlüStV 2021 nennt erlaubte Veranstalter, Glücksspielart, zuständige Behörde, Internetseiten und Angaben zur Erlaubnis. Sie ist kein Qualitätssiegel für jedes Bonusversprechen und auch keine Garantie, dass PayPal oder Skrill dauerhaft angeboten werden. Sie beantwortet zunächst eine engere, aber entscheidende Frage: Darf dieser konkrete Betreiber dieses Angebot in Deutschland veranstalten?
Die Prüfung sollte deshalb dreiteilig erfolgen. Erstens muss der Betreiber in der Whitelist stehen. Zweitens muss die besuchte Domain mit der dort aufgeführten Internetseite übereinstimmen. Drittens muss der eingeloggte Kassenbereich eine aktuelle, nachvollziehbare Zahlungsabwicklung zeigen. Ein kopierter Lizenzhinweis im Fußbereich reicht nicht. Betrüger kopieren Texte schneller, als Behörden Registereinträge ändern.
| Prüfschritt | Was konkret kontrolliert wird | Warum der Schritt zählt |
|---|---|---|
| Register | Betreibername und erlaubte Glücksspielart in der GGL-Whitelist | Verhindert die Verwechslung mit nicht erlaubten Seiten |
| Internetseite | Domain und Schreibweise der aufgeführten Seite | Eine Lizenz gilt nicht automatisch für jede ähnliche Domain |
| Erlaubnishinweis | Angaben nach § 6e Abs. 3 GlüStV 2021 | Der Anbieter muss über seine Erlaubnis informieren |
| Kassenbereich | Tatsächlich angebotene Methoden und Bedingungen | Logos in Werbeanzeigen können veraltet sein |
| Auszahlung | Verfügbare Rückzahlungswege und Kontoprüfung | Einzahlung allein sagt nichts über die spätere Auszahlung |
Wie prüfe ich ein Casino in der GGL-Whitelist?
Suchen Sie in der amtlichen Whitelist der Gemeinsamen Glücksspielbehörde der Länder nach dem Betreiber und vergleichen Sie die dort genannte Internetseite mit der Browseradresse. Prüfen Sie danach Erlaubnisangaben, Glücksspielart und Kassenbereich. Stimmen Name, Domain und Angebot nicht zusammen, zahlen Sie nicht ein und fragen Sie den Kundendienst.
Die Liste ist eine regulatorische Quelle, kein Einkaufsführer. Eine Eintragung sagt nicht, dass ein bestimmter Wallet-Dienst heute verfügbar ist oder dass ein Bonus fair gestaltet wurde. Für die Zahlungsentscheidung braucht es daher den zweiten Blick in die Kasse und die Bedingungen zur Auszahlung.
KYC, Kontoinhaber und Limits
KYC bedeutet, dass der Betreiber Identität und Alter des Spielers prüft. Dafür können Ausweisdokumente, ein Adressnachweis oder eine Bestätigung der verwendeten Zahlungsquelle verlangt werden. Das eigene Casino-Konto, das Bankkonto und das Wallet sollten auf denselben Namen laufen. Zahlungen über fremde Konten erzeugen Rückfragen, Verzögerungen und im ungünstigen Fall eine Rückabwicklung.
Nach § 6c GlüStV 2021 gilt grundsätzlich ein anbieterübergreifendes monatliches Einzahlungslimit von höchstens 1.000 Euro. Es ist kein persönlicher Freibrief und auch kein Betrag, den jeder Spieler ausschöpfen sollte. Die technische Überwachung über LUGAS und zusätzliche Regeln für virtuelle Automatenspiele sollen verhindern, dass ein Wechsel zwischen mehreren Seiten die Schutzgrenze aushebelt.
Ein Limit muss vor der Einzahlung verstanden werden. Manche Anbieter zeigen den verbleibenden Betrag im Konto an; andere verlangen eine Anpassung mit Wartezeit oder Prüfung. Eine abgelehnte Transaktion ist kein Anlass, sofort eine andere Methode auszuprobieren. Wer sein eigenes Budget nicht mehr aus einer Monatsrechnung herauslesen kann, sollte eine Pause und nicht eine neue Kasse wählen.
Was bei Fehlbuchungen passiert
Bei einer doppelten Belastung, einer abgebrochenen Überweisung oder einem falschen Betrag gilt: Belege sichern, Transaktionsnummer notieren und zunächst den Casino-Kundendienst sowie den Zahlungsdienstleister kontaktieren. Eine zweite Einzahlung zur vermeintlichen Korrektur verschärft die Zuordnung. Banken können Rückfragen stellen, während der Betreiber die Herkunft des Geldes prüft.
Ein Zahlungsdienst darf eine Transaktion ablehnen, zurückhalten oder zusätzliche Angaben verlangen. Das ist nicht automatisch ein Hinweis auf Betrug, aber auch kein Grund, die Prüfung zu umgehen. Besonders problematisch sind Rückbuchungen aus einer Rechnung oder einem Kreditrahmen: Das Casino kann das Spielkonto sperren, offene Gewinne zurückhalten und die Forderung an den Zahlungsanbieter zurückgeben.
Klarna im Casino: Rechnung oder sofortige Bankzahlung?
Klarna ist im Casino nicht gleichbedeutend mit Rechnung. Je nach Einbindung kann Klarna Pay by Bank eine vollständige, sofort ausgelöste Bankzahlung sein. Klarna Pay Later oder „Pay over Time“ verfolgt dagegen eine spätere Belastung oder Finanzierung. Der Markenname allein beantwortet daher nicht, wann das Geld das eigene Konto verlässt.
Der sichere Blick gilt dem letzten Bestätigungsschritt. Wird das eigene Bankkonto unmittelbar belastet oder eine Überweisung sofort freigegeben, handelt es sich nicht um eine Rechnung. Erscheint dagegen eine Zahlungsfrist, ein Kreditrahmen oder ein Ratenplan, sollte die Transaktion für eine Casinoeinzahlung nicht verwendet werden. Ein hübsches Klarna-Symbol ersetzt keine Prüfung des Produkts.
Klarna Pay by Bank
Klarna Pay by Bank ist ein Zahlungsdienst, der die Verbindung zum Bankkonto für eine direkte Zahlung nutzt. Klarna ist dabei nicht der Glücksspielveranstalter und besitzt deshalb keine Casinoerlaubnis. Die Erlaubnis des Casinos muss separat in der GGL-Whitelist geprüft werden. Im relevanten Zahlungsfluss bestätigt der Kunde seine Bank und weist den vollständigen Betrag an, statt eine offene Forderung zu akzeptieren.
Für den Spieler liegt der Vorteil in der klaren Deckung und der schnellen Rückmeldung an die Kasse. Er braucht keine Kreditkarte, aber ein ausreichend gedecktes Bankkonto und die passende Freigabe seiner Bank. Die konkrete Verfügbarkeit, mögliche Mindestbeträge und die spätere Auszahlung bestimmt der jeweilige Betreiber. Wer den Dienst nur am Wort „Klarna“ erkennt, hat die wichtigste Unterscheidung noch nicht getroffen.
Klarna behandelt Glücksspiel als einen Bereich mit besonderen Anforderungen und schließt spätere Zahlungsprodukte nicht automatisch für jeden Händler frei. Eine erfolgreiche Kontoverbindung ist daher weder ein Beweis für die Casinoerlaubnis noch eine Zusage, dass jede Folgetransaktion funktioniert. Der Zahlungsdienstleister prüft seinen Teil; der Spieler muss den Veranstalter prüfen.
Was Klarna Pay Later ausschließt
Pay Later und Ratenkauf verschieben die Zahlung. Bei einem Casino würde das Spiel mit Geld finanziert, das zum Zeitpunkt des Einsatzes noch nicht beim Veranstalter liegt. Genau deshalb darf ein Spieler die Begriffe „Rechnung“, „später zahlen“ oder „in drei Raten“ nicht als Synonyme für eine direkte Bankzahlung lesen. Die Zahlungsart muss den vollständigen Betrag sofort decken.
Eine App kann dabei besonders leicht täuschen. Der Button „Klarna“ führt nicht zwingend zu derselben Produktart wie beim Onlinehandel. Vor dem Bestätigen sollten Fälligkeit, Belastungskonto, Gebühren und eventuelle Teilzahlungen sichtbar sein. Fehlt eine klare Angabe oder wirkt der Ablauf wie ein Kreditangebot, wird der Vorgang abgebrochen. Ein Casinoeinsatz ist kein Warenkorb, den man später zurückschickt.
Bonus, Rückbuchung und Datenschutz
Ein Bonus verändert den Zahlungszeitpunkt nicht. Ein „Geschenk“ in Anführungszeichen bleibt eine Marketingbedingung, kein Geldsegen; ein Casino ist keine Wohltätigkeitsorganisation. Vor der Annahme zählen Umsatzbedingungen, Mindestquote, zulässige Spiele, Höchsteinsatz und Frist. Wer eine direkte Bankzahlung nutzt, muss den Bonus nicht nehmen und kann die Einzahlung oft ohne Werbeversprechen überschaubar halten.
Bei einer Rückbuchung können mehrere Prüfungen zusammenlaufen: Der Zahlungsdienst stellt die Zahlung infrage, das Casino sperrt das Konto vorübergehend, und eine Auszahlung wird erst nach Klärung bearbeitet. Datenschutzrechtlich darf der Dienst nur die für Zahlung und Prüfung erforderlichen Angaben verarbeiten. Bankzugangsdaten werden im üblichen Ablauf nicht an den Casinoanbieter weitergegeben; die konkrete Datenverarbeitung steht in den Datenschutzhinweisen der beteiligten Unternehmen.
Ist Klarna im Casino eine Rechnung oder eine Sofortzahlung?
Kurzprüfung: Klarna Pay by Bank kann eine sofort gedeckte Bankzahlung sein; Pay Later und Ratenzahlung verschieben die Belastung und passen nicht zur regulierten Casinoeinzahlung. Vor dem Klick auf „Zahlen“ müssen Belastungskonto, Fälligkeit und eventuelle Teilzahlungen eindeutig sichtbar sein. Bei widersprüchlichen Angaben ist der Zahlungsdienstleister die bessere Auskunftsstelle als ein Werbebanner des Casinos.
Zahlungsalternativen ohne Kredit
Ohne Rechnungskredit stehen mehrere sofort gedeckte Wege offen. Banküberweisung und direkte Bankdienste belasten ein vorhandenes Konto. E-Wallets verwenden vorhandenes Guthaben oder eine bereits hinterlegte Zahlungsquelle. Paysafecard arbeitet mit Prepaid-Guthaben. Die beste Wahl richtet sich weniger nach der Anzahl der Logos als nach drei Fragen: Wie strikt lässt sich der Betrag begrenzen, lässt sich später auszahlen, und wer muss bei einer Prüfung welche Daten liefern?
Die Anbieter im Kassenbereich wechseln. Deshalb werden die folgenden Dienste nicht als sechs garantierte Casinoempfehlungen verstanden, sondern als unterschiedliche Zahlungslogiken. Kein Zahlungsdienst ersetzt die deutsche Erlaubnis des Veranstalters. Gebühren, Mindestbeträge, Bearbeitungszeiten und Auszahlungswege liest man immer in der aktuellen Kasse, nicht in einem alten Vergleichsbild.
Klarna Pay by Bank als direkte Bankzahlung
Bei Klarna Pay by Bank wird die Zahlung über das eigene Bankkonto angestoßen und vollständig bestätigt. Der Dienstleister vermittelt den Vorgang; er ist weder Casino noch Genehmigungsbehörde. Für den Nutzer ist die Methode interessant, wenn eine Kreditkarte nicht gewünscht ist und die Bank den direkten Auftrag freigibt. Das Konto muss gedeckt sein, die Identität im Casino muss trotzdem separat geprüft werden.
Die Stärke ist die klare Zuordnung des Geldes und die meist schnelle Rückmeldung. Der Haken liegt in der Namensverwirrung: Wer „Klarna“ mit Rechnung verbindet, kann ein falsches Produkt auswählen. Vor der Bestätigung müssen Belastung, Betrag und Zahlungsart sichtbar sein. Für eine spätere Auszahlung gelten die Regeln des Casinos, nicht automatisch die Funktion, die für die Einzahlung verwendet wurde.
PayPal
PayPal ist ein eigenes Nutzerkonto für elektronische Zahlungen. Eine Einzahlung kann aus vorhandenem PayPal-Guthaben oder aus einer mit dem Konto verknüpften Zahlungsquelle erfolgen. PayPal selbst ist kein Glücksspielveranstalter und keine deutsche Casinoerlaubnis. Der Betreiber muss weiterhin in der GGL-Whitelist stehen und PayPal im eingeloggten Kassenbereich anbieten.
Für vorsichtige Spieler ist die Trennung vom direkten Karteneinsatz praktisch. Das Guthaben lässt sich vorab auf einen festgelegten Betrag begrenzen, und die Bestätigung erscheint meist schnell. Auszahlungen auf PayPal sind jedoch nicht automatisch möglich. Manche Casinos verlangen zunächst eine Rückzahlung auf die ursprüngliche Quelle oder bieten PayPal nur für Einzahlungen an. Diese Einschränkung sollte vor der ersten Zahlung geklärt werden.
PayPal schützt nicht vor zu hohen Ausgaben. Ist das Wallet mit einer Kreditkarte oder einem Dispositionsrahmen verbunden, kann die Belastung indirekt trotzdem geliehenes Geld sein. Wer die Methode als Budgetgrenze nutzen möchte, lädt nur einen bewusst festgelegten Betrag auf und deaktiviert, soweit möglich, automatische Aufladungen. Komfort ist kein Spielerschutz, wenn die Nachladung im Hintergrund läuft.
Skrill
Skrill ist ein E-Wallet für Zahlungen zwischen dem Nutzerkonto und dem Händler. Die Einzahlung erfolgt aus vorhandenem Wallet-Guthaben oder einer zugelassenen Quelle. Skrill besitzt keine Glücksspielgenehmigung; die Rechtmäßigkeit des Casinos wird dadurch nicht berührt. Gebühren, Mindestbeträge und mögliche Prüfungen hängen vom Land, vom Wallet-Konto und von der Kasse des jeweiligen Veranstalters ab.
Das Wallet eignet sich für Personen, die Casinozahlungen von ihrem alltäglichen Bankkonto trennen möchten. Diese Trennung schafft Übersicht, aber kein zusätzliches Geld. Wer das Guthaben vorher auflädt, setzt eine natürliche Grenze. Die Auszahlung kann je nach Casino auf Skrill freigegeben werden, muss es aber nicht. Eine Einzahlung mit Skrill ist daher kein Versprechen über den Rückweg.
Vor der Nutzung sollten Name und Identitätsdaten in beiden Konten übereinstimmen. Ein nicht verifiziertes Wallet oder ein Casino-Konto mit abweichendem Namen kann die Auszahlung verzögern. Auch eine scheinbar kleine Gebühr gehört in die Rechnung des persönlichen Budgets. Der Vorteil liegt in Kontrolle und Zuordnung, nicht in einem Rabatt auf das Glücksspiel.
Neteller
Neteller bietet wie Skrill ein separates elektronisches Zahlungskonto. Eingezahlt wird aus dem dort verfügbaren Guthaben; Neteller vermittelt die Zahlung und ersetzt keine Erlaubnis für das Casino. Die Abwicklung kann schnell sein, weil die Händlerbestätigung innerhalb des Wallet-Systems erfolgt. Trotzdem gelten die Prüfregeln des Veranstalters und die Bedingungen des Zahlungsdienstes unabhängig voneinander.
Die Methode passt zu Spielern, die ihr Hauptkonto nicht bei jeder Einzahlung im Kassenprozess verwenden möchten. Gerade diese Distanz kann hilfreich sein, wenn das Wallet mit einem festen Monatsbudget geführt wird. Sie wird gefährlich, wenn es als unauffälliger Vorrat für spontane Nachzahlungen dient. Die Auszahlung auf Neteller ist nur möglich, wenn der Betreiber diesen Weg ausdrücklich freigibt; eine Einzahlungspflicht zur selben Methode gibt es nicht automatisch.
Kontolimits und Gebühren können sich nach Wohnsitz, Verifizierungsstatus und Transaktionsart unterscheiden. Vor einer größeren Zahlung sollte man deshalb den konkreten Betrag und den erwarteten Auszahlungsweg in der Kasse ansehen. Wer für einen Gewinn eine Banküberweisung benötigt, fährt eventuell mit einem direkten Bankdienst besser.
Trustly
Trustly vermittelt eine direkte Zahlung vom eigenen Bankkonto an den Händler. Der Nutzer wählt seine Bank, bestätigt den Auftrag in der vorgesehenen Umgebung und lässt den Betrag unmittelbar abbuchen. Trustly ist ein Zahlungsdienstleister, kein Casino und keine Lizenzquelle. Die erlaubte Glücksspielseite muss unabhängig davon über die GGL-Whitelist geprüft werden.
Der Dienst eignet sich für Menschen, die kein zusätzliches Wallet führen möchten. Die Deckung ist leicht nachvollziehbar, und der Betrag wird nicht durch einen offenen Rechnungsposten verschleiert. Allerdings benötigt die Bank die erforderliche Freigabe, und eine Transaktion kann wegen Limits oder Sicherheitsprüfungen scheitern. Auszahlungen über Trustly hängen von der Kassenlogik des Casinos ab; eine direkte Einzahlung bedeutet nicht automatisch einen direkten Rückweg.
Ein Vorteil gegenüber einer Kartenzahlung ist die eindeutige Kontozuordnung. Ein Nachteil kann die fehlende Trennung vom laufenden Haushaltskonto sein. Wer Miete, Lebensmittel und Glücksspiel aus derselben Quelle bezahlt, sollte vor jeder Zahlung den eigenen Kontostand und das festgelegte Spielbudget prüfen. Die Bank bestätigt die Überweisung, nicht die Vernunft des Betrags.
Paysafecard
Paysafecard ist eine Prepaid-Zahlung über einen zuvor erworbenen Guthabencode. Das Guthaben wurde bereits bezahlt, bevor es im Casino eingesetzt wird. Damit entsteht kein Rechnungskredit und kein Ratenplan. Paysafecard selbst besitzt keine Casinoerlaubnis; auch hier muss der Veranstalter separat in der GGL-Whitelist auftauchen.
Die Prepaid-Logik ist für ein strikt begrenztes Budget geeignet. Wer einen Code über einen festgelegten Betrag kauft, kann nicht ohne einen weiteren bewussten Kauf nachladen. Bankkarten- oder Kontodaten müssen dem Casino bei der Einzahlung nicht mitgeteilt werden. Das ist ein Datenschutzvorteil, aber kein Schutz vor dem Verlust des gekauften Guthabens.
Der wichtigste Nachteil betrifft die Auszahlung. Ein Gewinn wird nicht auf den Prepaid-Code zurücküberwiesen. Der Betreiber verlangt dafür meist eine andere, verifizierte Zahlungsmethode, etwa eine Banküberweisung. Codes, Guthabenstände und mögliche Gebühren sollten aufbewahrt und vor dem Kauf geprüft werden. Prepaid ist übersichtlich, solange der Code nicht als Einladung zu mehreren Nachkäufen verstanden wird.
| Methode | Geldquelle | Kredit durch die Zahlungsart | Auszahlung |
|---|---|---|---|
| Klarna Pay by Bank | Bestätigtes Bankkonto | Nein bei vollständiger Sofortzahlung | Nach aktueller Kasse, nicht garantiert |
| PayPal | Wallet-Guthaben oder verknüpfte Quelle | Nur wenn die Quelle selbst Kredit nutzt | Je nach Anbieter und Prüfung |
| Skrill | Vorhandenes E-Wallet-Guthaben | Nein bei gedecktem Guthaben | Je nach Anbieter und Kontostatus |
| Neteller | Vorhandenes E-Wallet-Guthaben | Nein bei gedecktem Guthaben | Nur bei ausdrücklicher Freigabe |
| Trustly | Direktes Bankkonto | Nein, aber Konto wird sofort belastet | Nach Betreiberregel, häufig separat |
| Paysafecard | Vorausbezahlter Code | Nein | Nicht auf den Code, anderer Weg nötig |
Welche Zahlungsart eignet sich ohne Kredit?
Ohne Kredit eignen sich Paysafecard aus vorausbezahltem Guthaben, ein begrenztes E-Wallet sowie eine direkte Bankzahlung. Entscheidend sind ein gedecktes Konto, die Freischaltung in der aktuellen Kasse und ein nachvollziehbarer Auszahlungsweg. Prepaid begrenzt den Nachschub am stärksten; Wallets trennen das Spielbudget vom Girokonto, verlangen aber eigene Disziplin. Keine Variante macht Verluste unwahrscheinlich.
Spielautomaten, iPhone und mobile Einzahlung
Ein iPhone ändert die Zahlungslogik nicht. Ob ein Spieler Safari auf iOS, einen Desktop-Browser oder eine Casino-App verwendet, entscheidet nur über die Benutzeroberfläche. Das Spielguthaben muss auch auf dem kleinen Bildschirm vor dem Einsatz gedeckt sein. Eine mobile Darstellung kann ein Rechnungssymbol anders platzieren, aber keine Finanzierung erlauben.
Bei virtuellen Automatenspielen gelten dieselben Alters-, Identitäts- und Einzahlungsvorgaben wie am Rechner. Der Spieler wählt das Spiel erst nach der Einzahlung; die Auswahl eines beliebten Automaten erzeugt keinen Sonderweg bei der Kasse. Book of Dead, Book of Ra, Gates of Olympus oder ein Spiel von Novomatic werden aus demselben bestätigten Guthaben bezahlt. Der Titel des Spiels ist kein Zahlungsprodukt.
Mobile Kasse und Handyrechnung
Die Kasse im mobilen Browser sollte über eine verschlüsselte Verbindung erreichbar sein und dieselben Betreiber- und Erlaubnisangaben zeigen wie die Desktopseite. Vor dem Bestätigen sind Betrag, Gebühren, Limitwirkung und Kontoinhaber zu prüfen. App-Benachrichtigungen oder gespeicherte Zahlungsdaten verkürzen den Weg, aber sie verkürzen nicht die Verantwortung.
Eine Zahlung über die klassische Handyrechnung ist keine gängige regulierte Einzahlungsmethode für deutsche Online-Casinos. Der Mobilfunkanbieter würde den Betrag zunächst in seine eigene Abrechnung übernehmen; das ähnelt einer späteren Forderung und nicht einer sofort gedeckten Casinozahlung. Angebote, die „Bezahlen per SMS“ mit einer 30-Tage-Rechnung verbinden, sollten nicht als Ersatz für eine erlaubte Bank- oder Prepaid-Zahlung gelten.
Kann ich über die Handyrechnung im Casino bezahlen?
Nein. Die monatliche Handyrechnung verschiebt die Belastung auf den Mobilfunkvertrag und ist deshalb kein üblicher gedeckter Zahlungsweg für ein legales deutsches Online-Casino. Das Gerät spielt keine Rolle: Eine mobile Seite kann Trustly, PayPal oder Paysafecard anbieten, sofern der Betreiber diese Methode freigeschaltet hat. Fehlt der Dienst in der Kasse, sollte kein Umweg über Drittanbieter, Gutscheinhändler oder eine fremde Telefonnummer versucht werden.
Slots mit begrenztem Budget
Wer Spielautomaten auf iOS spielen möchte, legt das Budget vor dem Öffnen der Kasse fest. Ein vernünftiger Betrag ist jener, dessen Verlust weder Miete noch Kreditrate, Lebensmittel oder Rücklagen berührt. Die Spielauswahl sollte danach erfolgen. Ein hoher RTP-Wert beschreibt die langfristige mathematische Auszahlungsquote eines Spiels, verspricht aber keinen Gewinn in einer einzelnen Sitzung.
Autoplay, Bonus Buy und ähnliche Funktionen können viele Drehungen in kurzer Zeit auslösen. Im regulierten Angebot sind technische Schutzvorgaben und Höchsteinsätze zu beachten, doch kein Menü ersetzt eine persönliche Grenze. Deaktivierte Nachladung, ein festes Prepaid-Guthaben und eine Sitzungspause sind praktisch wirksamer als der Versuch, einen schlechten Lauf durch größere Einsätze zu reparieren.
Auszahlungen, Boni und typische Stolperfallen
Die Auszahlung ist der Moment, an dem eine bequeme Einzahlung ihre Grenzen zeigt. Ein Casino darf den Gewinn aus Gründen der Identitäts-, Geldwäsche- oder Zahlungsprüfung auf einen anderen Weg überweisen. Deshalb muss man vor der Einzahlung klären, ob der gewünschte Anbieter Banküberweisung, Wallet oder eine andere Rückzahlungsart unterstützt. Ein Logo neben „Einzahlen“ ist kein Versprechen neben „Auszahlen“.
Auch die Herkunft des Geldes spielt eine Rolle. Ein Betreiber kann die Auszahlung auf den Namen des registrierten Kontoinhabers beschränken und Belege für die verwendete Zahlungsquelle verlangen. Fremde Wallets, Einzahlungen von Freunden oder häufige Rückbuchungen führen zu zusätzlichen Fragen. Das mag langsam wirken, ist aber der Preis einer nachvollziehbaren Geldbewegung.
Warum Gewinne selten zurück auf den Zahlungsdienst gehen
Zahlungsdienste unterscheiden zwischen Händlerzahlung und Rückerstattung. Bei einer Einzahlung über Paysafecard existiert kein persönlicher Bankweg, auf den ein Casino Gewinn auszahlen könnte. Bei Wallets kann der Betreiber wegen interner Regeln oder der Reihenfolge der Einzahlungen einen anderen Weg verlangen. Banküberweisungen müssen auf ein verifiziertes Konto des Spielers gehen.
Die Regel schützt nicht nur den Betreiber. Sie erschwert auch, dass ein Gewinn über fremde Konten verschoben wird. Der Spieler sollte vor der Einzahlung die Auszahlungsseite lesen, seinen Namen abgleichen und die Dokumente für KYC bereithalten. Eine Auszahlung wird nicht schneller, wenn man den Kundendienst mit fünf neuen Zahlungsmethoden gleichzeitig beschäftigt.
Warum wird eine Auszahlung nicht über dieselbe Methode abgewickelt?
Eine Einzahlungsmethode ist nicht automatisch ein Auszahlungsweg, weil Zahlungsdienste Händlerzahlungen, Erstattungen und Gewinne unterschiedlich behandeln. Paysafecard besitzt kein Bankkonto für eine Gewinnauszahlung; Wallets oder Banken können zusätzliche Prüfungen verlangen. Der Betreiber muss den Empfänger verifizieren und darf deshalb einen anderen freigegebenen Weg vorgeben. Prüfen Sie beide Kassenbereiche vor der ersten Zahlung, bewahren Sie Transaktionsbelege auf und klären Sie fehlende Angaben mit dem Kundendienst.
Bonusbedingungen ohne Werbeillusion
Ein Bonus kann die Einzahlung erhöhen, nicht aber die Grenze zwischen Sofortzahlung und Rechnung aufheben. Prüfen Sie den erforderlichen Umsatz, die Frist, die erlaubten Spiele und einen möglichen Höchsteinsatz. Bei Spielautomaten zählen häufig nicht alle Spiele gleich; der angegebene Beitrag kann sich unterscheiden. Freispiele und Bonusguthaben können zudem erst nach Bedingungen auszahlbar werden.
Der wichtigste Satz steht oft nicht im Werbespruch, sondern bei der Auszahlung. Manche Bedingungen verlangen einen vollständigen Umsatz, bevor eine Auszahlung erlaubt wird; andere begrenzen den Betrag oder schließen bestimmte Einzahlungen aus. Wer eine möglichst einfache Geldbewegung möchte, lässt den Bonus aus, wenn die Kasse diese Wahl zulässt. Ein kleinerer Kontostand ist besser als ein undurchsichtiger Vertrag.
Entscheidungshilfe für die passende Zahlungsart
Eine Zahlungsart lässt sich mit einer einfachen Reihenfolge auswählen: zuerst Kredit ausschließen, dann Budget festlegen, danach Auszahlung prüfen und erst am Ende Geschwindigkeit bewerten. Viele Spieler machen es umgekehrt und wählen den buntesten Button. Das ist ungefähr so, als würde man ein Bankkonto nach der Farbe des Geldautomaten aussuchen.
Der monatliche Höchstwert von 1.000 Euro gilt grundsätzlich anbieterübergreifend, doch das eigene Limit darf weit darunter liegen. Zusätzlich können Casino und Zahlungsdienst eigene Grenzen setzen. Ein abgelehnter Betrag ist kein Anlass, die Schutzgrenze mit mehreren Konten oder fremden Zahlungsquellen zu umgehen.
| Priorität | Passender Weg | Praktischer Grund | Zu beachten |
|---|---|---|---|
| Strikte Obergrenze | Paysafecard | Guthaben ist vorab bezahlt | Gewinn braucht anderen Auszahlungsweg |
| Trennung vom Girokonto | Skrill oder Neteller | Eigenes Wallet mit festem Guthaben | Wallet muss verifiziert und freigegeben sein |
| Direkte Nachvollziehbarkeit | Trustly oder Banküberweisung | Belastung erfolgt unmittelbar auf dem Bankkonto | Keine automatische Rückzahlung über denselben Weg |
| Bequeme Kontobestätigung | PayPal | Schnelle Wallet-Zuordnung | Hinterlegte Kreditquelle kann die Grenze umgehen |
| Bankzahlung ohne Karte | Klarna Pay by Bank | Vollständige Zahlung über Bankkonto | Nicht mit Pay Later verwechseln |
Wenn Kontrolle wichtiger ist als Geschwindigkeit
Paysafecard und ein vorher gefülltes Wallet geben dem Betrag eine sichtbare Grenze. Das Guthaben ist nicht beliebig erweiterbar, solange kein neuer Kauf oder keine neue Überweisung erfolgt. Diese Methode passt zu Spielern, die eine Sitzung bewusst vorausplanen und keine gespeicherten Bankdaten im Kassenfenster nutzen möchten. Die fehlende direkte Auszahlung muss einkalkuliert werden.
Eine Banküberweisung ist langsamer, bietet dafür eine klare Buchung im Kontoauszug. Wer jeden Zahlungsvorgang nachvollziehen will, findet darin einen Vorteil. Vor dem Spiel muss der Betrag vollständig gutgeschrieben sein; eine ausstehende Überweisung kann nicht als vorläufiges Guthaben behandelt werden.
Wenn kein Bankkonto beim Händler erscheinen soll
Ein Wallet kann die Kontodaten des Hauptbankkontos vom Casino fernhalten. PayPal, Skrill und Neteller übernehmen dann die Händlerzahlung, sofern das Wallet ausreichend gedeckt und beim Betreiber zugelassen ist. Der Zahlungsdienst kennt den Nutzer trotzdem und kann bei KYC oder Geldwäscheprüfungen Informationen verlangen. Anonymität ist keine Eigenschaft dieser Lösung.
Paysafecard geht bei der Einzahlung noch einen Schritt weiter, weil ein vorausbezahlter Code verwendet wird. Für eine spätere Auszahlung braucht der Spieler jedoch eine verifizierte Bank- oder Wallet-Verbindung. Wer diese Verbindung grundsätzlich nicht bereitstellen will, sollte kein Spielkonto eröffnen, bei dem Gewinne nur auf diesem Weg ausgezahlt werden.
Wenn Ausgaben strikt begrenzt werden sollen
Das beste technische Mittel ist eine Kombination aus persönlichem Monatsbudget, niedrigerem Casino-Limit und einer Zahlungsquelle ohne automatische Nachladung. Ein Budget von null ist die richtige Grenze, sobald Rechnungen liegen bleiben, Schulden wachsen oder die Einzahlung geheim gehalten werden muss. Das ist keine Moralpredigt, sondern eine einfache Prüfung der Zahlungsfähigkeit.
Gilt das Einzahlungslimit für jedes Casino einzeln?
Nein. Das grundsätzlich geltende Monatslimit von 1.000 Euro wird anbieterübergreifend betrachtet und darf nicht durch mehrere Konten umgangen werden. Ein Casino kann zusätzlich ein niedrigeres persönliches Limit oder eine Erhöhung mit Wartezeit und Prüfung festlegen. Das Limit ist keine Zielmarke; maßgeblich bleibt die Gesamtsumme über alle Anbieter.
Spielerschutz und Warnzeichen bei Rechnungskredit
Ein Rechnungskredit macht aus einem Verlust ein Problem mit Fälligkeit. Beim sofort gedeckten Guthaben endet das Risiko, wenn der vorher festgelegte Betrag verloren ist. Bei einer offenen Forderung läuft die Uhr weiter, während das Spiel längst beendet wurde. Ratenzahlung kann den Eindruck erwecken, ein Verlust lasse sich in kleine harmlose Stücke schneiden. Die Summe bleibt dieselbe.
Warnzeichen sind wiederholte Nachzahlungen, die Nutzung von Dispo oder Kreditkarte, versteckte Einzahlungen vor Familie und Partnern, das Jagen nach Verlusten und unbezahlte Rechnungen. Auch die Suche nach immer neuen Zahlungswegen ist ein Signal. Ein Anbieter, der dafür ausdrücklich Kredit, „später zahlen“ oder eine Rechnung ohne Prüfung verspricht, verdient keine Einzahlung, sondern Abstand.
Kredit ist kein Bonus
Ein Zahlungsaufschub fühlt sich kurzfristig bequem an, weil die Kontobelastung unsichtbar bleibt. Das Casino gewinnt dennoch sofort Aufmerksamkeit und Spielzeit, während der Kreditgeber später Geld verlangt. Der Abstand zwischen Einsatz und Belastung zerstört die natürliche Grenze des Budgets. Ein „VIP“-Versprechen macht daraus keine verantwortbare Finanzierung.
Wer merkt, dass eine Einzahlung nur mit geliehenem Geld möglich wäre, beendet den Vorgang. In Deutschland stehen mit OASIS, Sperrmöglichkeiten beim Anbieter und Beratungsangeboten der BZgA Instrumente für eine Pause und Unterstützung bereit. Bei akuter finanzieller Not helfen Schuldnerberatung oder eine Suchtberatungsstelle; der Kundendienst eines Casinos ist dafür nicht die passende fachliche Stelle.
Auch ein legaler Betreiber kann Verluste nicht verhindern. Die Erlaubnis bedeutet kontrollierte Rahmenbedingungen, nicht eine Gewinnzusage. Spielpausen, Selbstlimits und eine gesperrte automatische Aufladung wirken frühzeitig. Je früher eine Grenze gesetzt wird, desto weniger muss später erklärt oder repariert werden.
Praktische Kontrolle vor der ersten Einzahlung
Die zuverlässigsten Informationen stehen nicht in einem Werbevergleich, sondern im eingeloggten Konto. Dort sieht man, ob die Zahlungsmethode für den eigenen Wohnsitz freigeschaltet ist, welcher Mindestbetrag gilt und ob eine zusätzliche Bestätigung erforderlich ist. Ein Anbieter kann PayPal auf der Startseite nennen, es aber wegen einer technischen Umstellung oder einer individuellen Prüfung vorübergehend ausblenden. Die Kasse ist deshalb die aktuelle Quelle für den Ablauf.
Vor der Zahlung sollte der Spieler den vollständigen Namen des Veranstalters notieren und mit der Whitelist abgleichen. Bei Marken mit mehreren Gesellschaften ist die juristische Einheit wichtig. Eine bekannte Marke kann in verschiedenen Ländern unterschiedliche Betreiber haben. Die deutsche Erlaubnis bezieht sich nicht auf jedes Angebot, das denselben Namen trägt. Auch ein scheinbar identischer Internetauftritt kann auf eine andere Domain führen.
Bei der Kontoprüfung geht es nicht nur um den Personalausweis. Der Betreiber muss Zahlungen einer Person zuordnen können und kann einen Nachweis des Bankkontos oder Wallets verlangen. Ein Screenshot mit abgeschnittenem Namen hilft selten. Besser sind die Dokumente, die der Kundendienst konkret anfordert, mit geschützten nicht benötigten Daten. Ausweiskopien sollten nicht an unbekannte E-Mail-Adressen geschickt werden.
Eine kleine Testeinzahlung kann die technische Funktion zeigen, ist aber kein Ersatz für ein Budget. Wer zunächst zehn Euro einzahlt, sollte den Vorgang vollständig bis zur Auszahlungsmöglichkeit durchdenken. Wird die Auszahlung erst nach einer weiteren Einzahlung freigeschaltet, ist das ein Warnsignal. Gewinne dürfen nicht durch einen erzwungenen Nachschuss freigekauft werden. Eine Gebühr für eine normale Auszahlung muss transparent vor der Transaktion genannt werden.
Auch der Kontoauszug liefert wichtige Hinweise. Der Zahlungsempfänger sollte nachvollziehbar sein und zum Betreiber beziehungsweise zum zugelassenen Zahlungsdienst passen. Unklare Privatkonten, wechselnde Empfängernamen oder die Bitte um Überweisung an eine fremde Person passen nicht zu einer sauberen Kassenabwicklung. Bei einer Banküberweisung müssen Verwendungszweck und Kontodaten exakt übernommen werden. Ein Zahlendreher lässt sich nicht mit einem zweiten Zahlendreher reparieren.
Bei einer Bankzahlung sollte außerdem der Verwendungszweck genau dem Hinweis der Kasse entsprechen. Manche Betreiber ordnen Überweisungen erst nach manueller Prüfung zu; eine abweichende Referenz kann die Gutschrift deshalb verzögern. Bei Wallets ist der Transaktionsverlauf die wichtigste Dokumentation, bei Prepaid-Codes der Kaufbeleg. Speichern Sie diese Nachweise nicht nur als Bildschirmfoto, sondern behalten Sie die vollständige Bestätigung mit Datum, Betrag und Empfänger. So lässt sich eine offene Buchung sachlich klären, ohne vorschnell erneut zu zahlen oder eine Rückbuchung zu verlangen.
Häufige Fehler bei der Suche nach Rechnungscasinos
Viele Suchende vergleichen zuerst den Bonus und erst danach die Zahlungsbedingungen. Das dreht die Reihenfolge um. Ein Bonus ist ein optionaler Vertragsteil; die Erlaubnis und die Deckung der Einzahlung sind Grundvoraussetzungen. Wer die Kasse nur nach einem kostenlosen Startbetrag beurteilt, übersieht womöglich, dass eine Auszahlung an zusätzliche Nachweise, Umsatzbedingungen oder eine bestimmte Zahlungsmethode gebunden ist.
Ein weiterer Fehler ist die Gleichsetzung von „sofort“ und „garantiert“. Eine direkte Bankzahlung kann schnell bestätigt werden, aber eine Identitätsprüfung, ein Limit oder eine Sicherheitskontrolle kann die Verbuchung verzögern. Der Zahlungsdienst bestätigt dann nur den Auftrag. Ob der Betrag als Spielguthaben erscheint, entscheidet der Betreiber nach erfolgreicher Zuordnung. Bei einem technischen Problem bleibt der Beleg entscheidend.
Auch der Begriff „Einzahlungslimit“ wird oft missverstanden. Das persönliche oder gesetzliche Limit beschreibt eine Obergrenze, keine Pflicht zur Einzahlung. Wer bei einem Anbieter noch Spielraum sieht, darf daraus nicht schließen, dass die Zahlung finanziell sinnvoll ist. Ein niedrigeres eigenes Limit ist häufig die bessere Voreinstellung. Es sollte so gewählt werden, dass ein Verlust nicht auf den nächsten Monat verschoben werden muss.
Drittanbieter-Gutscheine wirken wie ein Ausweg, wenn eine Kasse eine bevorzugte Methode nicht akzeptiert. Sie können jedoch zusätzliche Gebühren, unklare Rückerstattungsregeln oder eine schwierige Auszahlung mitbringen. Besonders vorsichtig ist man bei Gutscheinen, die angeblich eine Rechnung ermöglichen. Ein Gutschein ist nur dann Prepaid, wenn sein Wert bereits bezahlt wurde. Wird der Kauf selbst auf Kredit abgewickelt, liegt das finanzielle Problem lediglich eine Stufe früher.
Für die mobile Nutzung kommt ein technischer Fehler hinzu: Gespeicherte Passwörter und Zahlungsdaten können dazu verleiten, den Betrag ohne erneute Prüfung zu bestätigen. Das gilt besonders bei biometrischer Freigabe. Vor der Bestätigung sollten Betrag, Empfänger, Zahlungsart und verbleibendes Limit sichtbar sein. Die schnelle Bedienung eines iPhones ist praktisch, aber sie entfernt keinen Cent vom möglichen Verlust.
Was eine nüchterne Auswahl auszeichnet
Eine passende Zahlungsmethode erfüllt vier Bedingungen. Sie ist im aktuellen Casino-Konto sichtbar, wird aus vorhandenem Geld gespeist, lässt eine nachvollziehbare Kontozuordnung zu und besitzt einen realistischen Auszahlungsweg. Geschwindigkeit ist erst der fünfte Punkt. Ein langsamer, sauber dokumentierter Weg ist besser als eine schnelle Zahlung, deren Rückabwicklung später niemand erklären kann.
Wer das Bankkonto nicht direkt verwenden will, kann ein Wallet mit einem festen Betrag führen. Dafür muss die automatische Aufladung deaktiviert werden. Bei PayPal ist die verknüpfte Quelle ebenso wichtig wie der Wallet-Saldo. Bei Skrill und Neteller sollte der Kontostatus vor der Einzahlung geprüft werden. Bei Paysafecard endet die Kontrolle am gekauften Wert, dafür muss die spätere Auszahlung vorher eingeplant werden.
Wer möglichst wenig Zwischenschritte möchte, nutzt eine direkte Bankzahlung oder eine Banküberweisung. Diese Variante ist transparent und leicht im Kontoauszug zu prüfen. Sie eignet sich jedoch nicht für Personen, die ihr Spielbudget vom Haushaltsgeld trennen müssen und sonst spontan nachladen würden. Die persönliche Situation entscheidet mehr als die technische Eleganz.
Eine vernünftige Entscheidung kann man in einem Satz testen: „Wenn dieser Betrag heute vollständig weg ist, bleiben alle laufenden Verpflichtungen unberührt?“ Falls die Antwort nicht eindeutig ja lautet, wird nicht eingezahlt. Kein Rechnungscasino, kein Klarna-Button und kein vermeintliches „VIP“-Paket verbessert diese Rechnung. Das ist die einzige Mathematik, die vor dem Spiel sicher funktioniert.
Auch nach einer gelungenen Auszahlung bleibt die Methode nur dann sinnvoll, wenn sie zum eigenen Budget und zu den persönlichen Grenzen passt. Zahlungsbequemlichkeit darf niemals zum Grund werden, häufiger oder mit größeren Beträgen zu spielen.
Quellen und rechtlicher Rahmen
Die zentrale regulatorische Quelle ist die Gemeinsame Glücksspielbehörde der Länder mit ihrer amtlichen Whitelist nach § 9 Abs. 8 Glücksspielstaatsvertrag 2021. Für die Information über die Erlaubnis ist § 6e Abs. 3 GlüStV 2021 relevant. Das anbieterübergreifende Einzahlungslimit steht grundsätzlich in § 6c GlüStV 2021. Die GGL-Whitelist wird laufend aktualisiert; für diese Fassung ist der Stand 21.07.2026 maßgeblich.
Für die Unterscheidung der Zahlungsprodukte ist die Produktdokumentation von Klarna heranzuziehen, insbesondere die Abgrenzung vollständiger Zahlungen von Pay Later. Für einzelne Wallets und Prepaid-Dienste gelten die jeweiligen Zahlungsbedingungen von PayPal, Skrill, Neteller, Trustly und Paysafecard. Diese Namen sind Quellen für den jeweiligen Zahlungsablauf, aber keine Belege für die Erlaubnis eines Casinos.
Die Rechtslage und die Kassenangebote können sich ändern. Ein alter Testbericht darf deshalb nur als Hintergrund dienen. Vor jeder Einzahlung zählen der aktuelle Betreiber, die aktuelle Domain, die aktuelle Erlaubnisangabe und die aktuelle Kasse. Genau diese vier Angaben verhindern die meisten Verwechslungen rund um ein angebliches Online Casino auf Rechnung.
Erstellt von der Redaktion von „Casinos Vergleichen”.