Casino-Gewinne und Steuern: die deutsche Regel ohne Werbeversprechen
 Verfügbar in DE
Ein Gewinn fühlt sich zunächst wie eine Zahl auf dem Bildschirm an. Steuerlich ist er vor allem eine Frage der Einordnung. Ein gelegentlicher Treffer am Spielautomaten, ein Abend mit Roulette oder eine einzelne Auszahlung aus einem legalen Online-Casino werden in Deutschland anders behandelt als eine planmäßig betriebene Spieltätigkeit, die den Charakter eines Berufs annimmt.
Die kurze Antwort lautet: Private, gelegentliche Casino-Gewinne sind in Deutschland grundsätzlich nicht einkommensteuerpflichtig. Sie gehören nicht automatisch zu einer der Einkunftsarten des Einkommensteuergesetzes. Das gilt unabhängig davon, ob der Gewinn aus einer Spielbank oder einem erlaubten virtuellen Automatenspiel stammt. Die Höhe allein macht aus einem privaten Glückstreffer noch kein Einkommen.
Trotzdem ist „steuerfrei“ kein Freifahrtschein. Wer Poker professionell und nachhaltig betreibt, wer sein Spiel mit Gewinnerzielungsabsicht organisiert oder wer den Gewinn anschließend verzinst anlegt, landet in einer anderen steuerlichen Prüfung. Und die 5,3 Prozent, die bei virtuellen Automatenspielen häufig genannt werden, sind grundsätzlich eine Steuer des Veranstalters auf bestimmte Spieleinsätze. Sie sind nicht einfach eine Einkommensteuer, die vom Jackpot abgezogen wird.
| Situation | Einkommensteuer auf den ursprünglichen Gewinn | Worauf es ankommt |
|---|---|---|
| Einzelner Gewinn in Spielbank oder Online-Casino | Grundsätzlich nein | private, gelegentliche Teilnahme |
| Regelmäßiges Spiel als planmäßige Erwerbsquelle | Möglich | Gesamtbild, Nachhaltigkeit, Gewinnerzielungsabsicht |
| Zinsen oder Dividenden aus dem Gewinn | Ja, nach Kapitalertragsregeln | neue Erträge nach der Auszahlung |
| Verschenkter Gewinn | Keine Einkommensteuer auf die Schenkung selbst, aber mögliches Schenkungsteuer-Thema | Verwandtschaft, Höhe und Freibeträge |
Inhaltsverzeichnis
- Die direkte Antwort: Wann Casino-Gewinne steuerfrei bleiben
- 5,3 Prozent beim Online-Casino: Wer die Steuer tatsächlich zahlt
- Poker, Blackjack und Berufsspiel: Die Grenze zur Gewerblichkeit
- Lizenz prüfen: Was die GGL-Whitelist wirklich beweist
- Auszahlung ohne Stress: Nachweise, Bankfragen und Meldung
- Wenn das Geld weiterarbeitet: Zinsen, Investitionen und Krypto
- Ausländische Casinos, Las Vegas und Wohnsitz Deutschland
- Praktische Prüfliste für den Einzelfall
- Entscheidungssituationen: So wird der Einzelfall eingeordnet
- Spielarten im Vergleich: Zufall, Können und Einsatzform
- Dokumentation: Eine belastbare Belegkette aufbauen
- Folgeerträge und Vermögenswechsel sauber trennen
- Ausländische Gewinne: Ort, Wohnsitz und Meldeebenen
- Regulierung und Steuerrecht sind zwei getrennte Prüfungen
- Professionelles Poker: Arbeitsweise statt Etikett
- Abschlusskontrolle vor der nächsten Auszahlung
- Häufige Fehlannahmen kurz korrigiert
Die direkte Antwort: Wann Casino-Gewinne steuerfrei bleiben
Bei einem privaten Glücksspielgewinn fehlt normalerweise eine Tätigkeit, die einer der im Einkommensteuergesetz erfassten Einkunftsarten zugeordnet wird. Der Spieler verkauft keine Ware, erbringt keine Dienstleistung und erzielt nicht allein durch die Teilnahme am Spiel einen Gewerbegewinn. Deshalb wird ein gelegentlicher Gewinn grundsätzlich nicht wie Arbeitslohn, Umsatz oder Kapitalertrag behandelt.
Das gilt grundsätzlich für einen Gewinn aus einer deutschen Spielbank ebenso wie für einen Gewinn aus einem erlaubten Online-Angebot. Die regulatorische Erlaubnis und die Einkommensteuer sind jedoch zwei getrennte Fragen: Ein erlaubtes Angebot macht den privaten Gewinn nicht erst steuerfrei, und ein möglicherweise unerlaubtes Angebot macht ihn nicht automatisch einkommensteuerpflichtig. Die Lizenz bleibt für Legalität, Spielerschutz und Zahlungsrisiken wichtig.
Ein großer Jackpot ändert an der Grundregel nichts. Ein Gewinn von 50 Euro und einer von 50.000 Euro unterscheiden sich bei Belegführung und Bankfragen erheblich. Sie werden aber nicht allein wegen der Summe zu unterschiedlichen Einkunftsarten. Das deutsche Steuerrecht kennt für private Casinogewinne keinen allgemeinen Schwellenwert, ab dem automatisch Einkommensteuer anfällt. Wer eine solche Grenze verspricht, verkauft eher Gewissheit als Recht.
Entscheidend ist das Gesamtbild. Spielt jemand gelegentlich mit eigenem Geld, ohne die Tätigkeit nach außen als Erwerbsquelle zu organisieren, spricht das für private Vermögenssphäre. Eine einzelne glückliche Serie, ein Jackpot oder eine ungewöhnlich hohe Auszahlung beweist keine Gewerblichkeit. Auch mehrere Gewinne können private Gewinne sein, solange die Tätigkeit nicht die Merkmale einer planmäßigen beruflichen Betätigung annimmt.
Anders sieht es aus, wenn jemand die Spieltätigkeit dauerhaft organisiert, die Arbeitszeit darauf ausrichtet, systematisch mit Gewinnerzielungsabsicht handelt und daraus erkennbar eine Erwerbsquelle macht. Bei Poker kann die Fähigkeit des Spielers gegenüber dem Zufall besonders stark ins Gewicht fallen. Bei Roulette und Spielautomaten ist die Abgrenzung schwieriger, weil die Zufallskomponente dominiert. Unmöglich ist eine gewerbliche Einordnung aber nicht, wenn das tatsächliche Verhalten weit über gelegentliches Freizeitspiel hinausgeht.
Muss ich einen Casino-Gewinn in Deutschland in der Steuererklärung angeben?
Einen gelegentlichen privaten Gewinn aus einem Casino müssen Sie grundsätzlich nicht als steuerpflichtige Einnahme in der Einkommensteuererklärung angeben. Bewahren Sie bei einer größeren Auszahlung dennoch Spielhistorie, Auszahlungsbestätigung, Kontoauszug und den Anbieterstatus auf. Bei planmäßiger Spieltätigkeit oder Folgeerträgen ist eine individuelle Prüfung erforderlich.
| Merkmal | Privates Freizeitspiel | Planmäßige Erwerbstätigkeit |
|---|---|---|
| Häufigkeit | gelegentlich oder unregelmäßig | nachhaltig und auf Dauer angelegt |
| Organisation | Freizeitentscheidung | strukturierter Zeit- und Kapitaleinsatz |
| Zweck | Unterhaltung und Zufall | erkennbare Gewinnerzielungsabsicht |
| Steuerliche Folge | Gewinn grundsätzlich nicht als Einkommen | gewerbliche Einkünfte möglich |
Die Tabelle ist keine mathematische Checkliste. Zwei Spielabende pro Woche machen nicht automatisch einen Berufsspieler, und ein einziger hoher Gewinn macht keinen Händler. Umgekehrt kann eine Tätigkeit auch ohne spektakuläre Summe gewerblich wirken, wenn sie konsequent organisiert und als Lebensunterhalt betrieben wird. Finanzämter betrachten die tatsächlichen Umstände, nicht den selbst gewählten Titel „Hobby“.
Für normale Spieler bedeutet das: Ein gelegentlicher privater Gewinn muss nicht vorsorglich als steuerpflichtige Einnahme in der Steuererklärung erklärt werden. Eine freiwillige Meldung als steuerfreie Einnahme ist normalerweise nicht der entscheidende Schutz. Wichtiger ist, Unterlagen verfügbar zu haben, falls die Herkunft eines ungewöhnlich hohen Zahlungseingangs erklärt werden muss. Steuerfreiheit und Nachweisbarkeit sind zwei verschiedene Dinge.
Der Begriff „steuerfrei“ wird häufig mit „unsichtbar“ verwechselt. Banken können bei ungewöhnlichen Zahlungseingängen risikobasiert nach Herkunft und Zweck der Mittel fragen und Nachweise verlangen. Das ist eine mögliche Geldwäscheprüfung, keine automatische Einkommensteuererhebung. Antworten Sie wahrheitsgemäß und legen Sie bei Bedarf Auszahlungsbeleg, Spielkontoauszug und Kontoauszug vor. Ein nicht auszahlbarer Bonus ist dabei von einem tatsächlich ausgezahlten Gewinn zu unterscheiden.
5,3 Prozent beim Online-Casino: Wer die Steuer tatsächlich zahlt
Für virtuelle Automatenspiele gibt es im Rennwett- und Lotteriegesetz eine besondere Glücksspielsteuer. Die §§ 36 bis 39 RennwLottG regeln Steuergegenstand, Bemessungsgrundlage, Steuersatz und Steuerschuldner; § 38 setzt den Steuersatz auf 5,3 Prozent fest. Die Bemessungsgrundlage richtet sich nach den gesetzlich bestimmten geleisteten Spieleinsätzen und den dafür geltenden Abzügen. Steuerschuldner ist grundsätzlich der Veranstalter.
Das ist der zentrale Denkfehler: Die 5,3 Prozent werden nicht einfach auf den persönlichen Gewinn angewendet. Wer 1.000 Euro einzahlt und 1.400 Euro ausgezahlt bekommt, kann nicht ableiten, dass 5,3 Prozent von 400 Euro als persönliche Einkommensteuer geschuldet wären. Die Anbietersteuer folgt einer anderen Bemessungslogik und wird vom Unternehmen abgeführt. Sie verwandelt einen privaten Gewinn nicht in Arbeitslohn.
| Regel | Betroffener | Steuerlicher Sinn |
|---|---|---|
| 5,3 % nach § 38 RennwLottG | Veranstalter virtueller Automatenspiele | Steuer auf den gesetzlich bestimmten Spieleinsatz |
| Einkommensteuer | Spieler nur bei steuerbarer Einkunftsart | Prüfung von Berufsspiel oder Folgeerträgen |
| LUGAS-Limit | Spieler und lizenzierte Online-Anbieter | Einzahlungskontrolle über Anbieter hinweg |
| OASIS | Spieler und Anbieter | Spielersperre, keine Gewinnsteuer |
Der Unterschied zwischen Einsatz, Einzahlung und Auszahlung ist mehr als Sprachkosmetik. Eine Einzahlung kann ungespielt auf dem Konto liegen. Ein Spieleinsatz fließt in ein Spiel. Eine Auszahlung überträgt Guthaben zurück. Wer die drei Größen vermischt, erhält falsche Steuerergebnisse.
Die GGL weist für Online-Glücksspiele auf ein grundsätzlich anbieterübergreifendes Einzahlungslimit von 1.000 Euro je Kalendermonat hin. Die Kontrolle erfolgt über LUGAS. Das Limit kann unter Voraussetzungen erhöht werden; die GGL nennt für bestimmte Fälle bis zu 10.000 Euro und für höhere Beträge zusätzliche Bedingungen. Diese Vorgaben dienen dem Spielerschutz. Sie sind keine Grenze für Steuerfreiheit und kein Beweis für Gewerblichkeit.
Bei virtuellen Automatenspielen gilt grundsätzlich ein Höchsteinsatz von 1 Euro pro Spiel beziehungsweise Dreh. Die GGL beschreibt unter behördlichen Voraussetzungen mögliche Erhöhungen auf 3 Euro und danach 5 Euro; diese Möglichkeit reicht nach der aktuellen Information bis 31. Dezember 2027. Auch daraus folgt keine persönliche Einkommensteuer. Ein niedriger Einsatz kann professionelles Spiel nicht ausschließen, ein erlaubter hoher Einsatz beweist es nicht.
Wer zahlt die 5,3 Prozent Glücksspielsteuer?
Die 5,3-prozentige Steuer für virtuelle Automatenspiele nach dem Rennwett- und Lotteriegesetz schuldet grundsätzlich der Veranstalter. Sie ist nicht automatisch Einkommensteuer auf den ausgezahlten Gewinn. Ihre Bemessungsgrundlage bezieht sich auf gesetzlich definierte spielbezogene Zahlungen, nicht schlicht auf den persönlichen Nettogewinn.
Die Anbietersteuer erklärt, warum ein Unternehmen seine Preisgestaltung oder Spielbedingungen verändern kann. Das ist eine geschäftliche Entscheidung und keine Steuererklärungspflicht des Spielers. Bei einem privaten Gewinn bleibt die einkommensteuerliche Grundfrage getrennt.
Poker, Blackjack und Berufsspiel: Die Grenze zur Gewerblichkeit
Die wichtigste Ausnahme betrifft nicht den glücklichen Abend, sondern die dauerhaft betriebene Tätigkeit. Der Bundesfinanzhof hat herausgearbeitet, dass Pokergewinne steuerpflichtig werden können, wenn das Spiel nach seiner konkreten Ausgestaltung den Rahmen privater Lebensführung überschreitet. Der BFH entscheidet nicht nach einem einzigen Jackpot und nicht nach einem universellen Jahresbetrag.
Im Urteil X R 43/12 vom 16. September 2015 ging es um Preisgelder aus Turnierpoker. Der BFH stellte heraus, dass Turnierpoker nicht in jedem Fall reines Glücksspiel ist. Nachhaltige Teilnahme, Gewinnerzielungsabsicht und die Organisation können zu gewerblichen Einkünften führen. Das bedeutet nicht, dass jeder Online-Pokerabend steuerpflichtig wird. Es bedeutet, dass die Spielweise und persönliche Rolle geprüft werden müssen.
Das Urteil III R 67/18 vom 25. Februar 2021 trägt den Titel „Gewerbliche Einkünfte eines Pokerspielers“. In diesem Zusammenhang können neben Turnier- und Cash-Game-Gewinnen auch Casinospiele für das Gesamtbild relevant werden. Wer sein Spiel als zusammenhängendes Erwerbskonzept betreibt, kann nicht jede Variante isoliert als Hobby etikettieren.
Auch das BFH-Urteil X R 8/21 vom 22. Februar 2023 bestätigt, dass Online-Pokergewinne der Einkommensteuer unterliegen können, wenn die Tätigkeit planmäßig und in einem Umfang ausgeübt wird, der einem Berufsspieler oder Gewerbebetrieb vergleichbar ist. Freizeit- und Hobbyspieler sind davon nicht automatisch betroffen.
Ein Finanzamt kann auf Nachhaltigkeit, Zeitaufwand, Kapitaleinsatz, Gewinnerzielungsabsicht, Strategien, Turnierteilnahme und Bedeutung der Gewinne für den Lebensunterhalt schauen. Das sind Indizien, keine Rechenformel. Wer Trainings-, Analyse- und Spielkapitalplanung wie ein Unternehmen führt, liefert mehr Anhaltspunkte für berufliche Tätigkeit als jemand mit festem Freizeitbudget.
Blackjack und Roulette sind nicht automatisch steuerpflichtig, nur weil jemand lange spielt. Bei stark zufallsabhängigen Spielen ist die Einordnung als gewerbliche Tätigkeit weniger naheliegend als bei professionellem Poker. Der Einzelfall kann dennoch anders aussehen, wenn jemand dauerhaft davon lebt, sein Spiel organisiert und es nach außen wie einen Beruf betreibt.
Berufspokerspieler: die BFH-Ausnahme
Ein Berufspokerspieler ist kein Anbieter, sondern ein Tätigkeitsprofil. Die BFH-Entscheidungen X R 43/12, III R 67/18 und X R 8/21 zeigen: Planmäßigkeit, Nachhaltigkeit, Gewinnerzielungsabsicht und berufsspielähnlicher Umfang können Pokergewinne zu gewerblichen Einkünften machen. Ein Hobbyspieler fällt nicht allein wegen eines Gewinns darunter.
Betroffene sollten nicht auf einen Brief des Finanzamts warten. Spielhistorien, Ein- und Auszahlungen, Turnierunterlagen, Kosten und Kontoauszüge gehören geordnet. Eine Steuerberatung mit Erfahrung bei Berufsspiel ist sinnvoll, weil Einnahmen, Kosten und die konkrete Tätigkeit gemeinsam betrachtet werden.
| Indiz für Freizeit | Indiz für Berufsspiel |
|---|---|
| festes, begrenztes Freizeitbudget | Kapital wird laufend zur Erwerbsquelle eingesetzt |
| unregelmäßige Teilnahme | nachhaltige, organisierte Teilnahme |
| anderes Einkommen trägt Lebensunterhalt | Spielgewinne tragen Lebensunterhalt |
| keine betriebliche Organisation | systematische Analyse und Bankrollplanung |
Wann wird Poker zum steuerpflichtigen Beruf?
Poker kann zum Gewerbe werden, wenn Umfang, Organisation, Strategie und nachhaltige Gewinnerzielungsabsicht deutlich über Freizeitspiel hinausgehen. Der Bundesfinanzhof nennt kein pauschales Gewinnlimit. Eine einzelne Gewinnserie reicht nicht; mehrere zusammenwirkende Merkmale und die tatsächlichen Lebensumstände entscheiden.
Lizenz prüfen: Was die GGL-Whitelist wirklich beweist
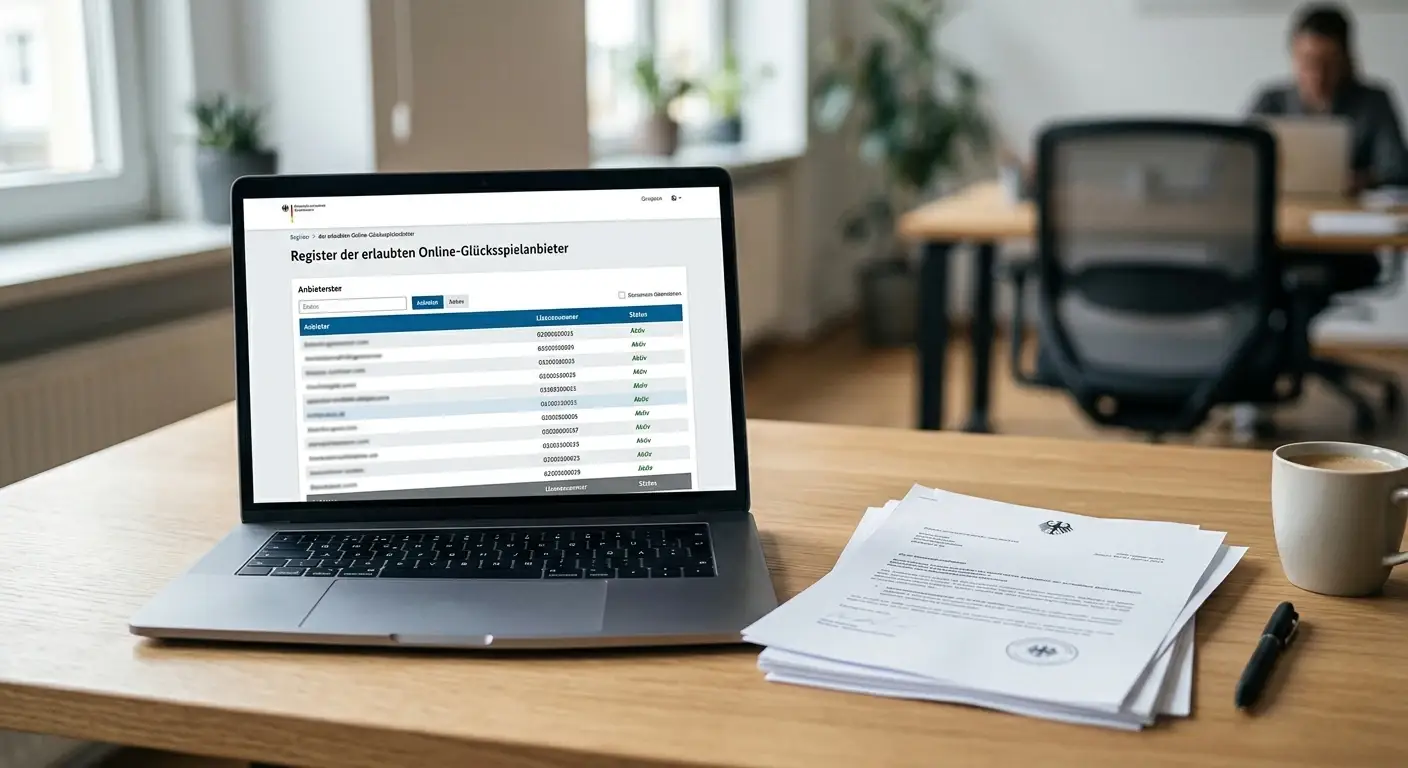
Die Gemeinsame Glücksspielbehörde der Länder veröffentlicht nach § 9 Absatz 8 GlüStV 2021 eine amtliche Whitelist. Dort stehen Veranstalter und Vermittler mit Erlaubnis oder Konzession. Die Liste kann stationäre Spielbanken, Lotterien und weitere landesrechtlich beaufsichtigte Angebote enthalten. Die amtliche GGL-Whitelist war nach dem abgerufenen Stand am 21. Juli 2026 aktualisiert. Der Status kann sich ändern und sollte vor einer Einzahlung erneut geprüft werden.
Die Whitelist ist ein Werkzeug zur Legalitätsprüfung. Sie beantwortet, ob ein konkreter Anbieter für eine konkrete Glücksspielart und ein konkretes Gebiet aufgeführt ist. Sie beantwortet nicht, ob ein persönlicher Gewinn steuerpflichtig ist. Ein Eintrag ist kein Freibrief für Berufsspiel und keine Zusicherung, dass jede Bank keine Fragen stellt.
Nach § 6e Absatz 3 GlüStV 2021 müssen erlaubte Anbieter auf ihrer Startseite auf die Erlaubnis oder Konzession nach dem Glücksspielstaatsvertrag und die zuständige Behörde hinweisen. Bei erlaubten virtuellen Automatenspielen müssen außerdem die gesetzlichen Schutz- und Teilnahmehinweise sichtbar sein, darunter der Ausschluss Minderjähriger. Impressum, Erlaubnisangabe und Whitelist-Eintrag sollten zusammenpassen. Ein buntes Siegel ohne prüfbare Behörde ist nur Dekoration.
GGL-Whitelist: der amtliche Prüfpunkt
Die GGL-Whitelist ist eine behördliche Übersicht, kein Vergleichstest. Sie führt Glücksspielart, zuständige Aufsicht und Gebiet. Für die Dokumentation des regulatorischen Anbieterstatus ist sie nützlich. Sie sagt aber nichts darüber, ob der einzelne Spieler Einkommensteuer auf einen privaten Gewinn schuldet.
Vor einer größeren Auszahlung sollten Anbieterangaben, Whitelist-Stand, Spielbedingungen, Transaktionsübersicht und Auszahlungsbestätigung gespeichert werden. Ein PDF mit Datum ist eine gute Gedächtnisstütze, besonders wenn Webseiten später umgebaut werden.
Merkur Bets Malta Limited: regionaler Eintrag
Die GGL-Whitelist führte im abgefragten Auszug Merkur Bets Malta Limited mit dem Frontend merkur-spiel.de. Als Erlaubnisdatum war der 18. September 2024 genannt; das Vertriebsgebiet wurde mit Schleswig-Holstein ausgewiesen. Das zeigt, dass eine deutsche Erlaubnis an Spielart und Gebiet gebunden sein kann. Sie gilt nicht automatisch für jede internationale Domain.
Für die Steuerfrage folgt daraus keine Sonderbehandlung. Ein privater Gewinn aus einem erlaubten virtuellen Automatenspiel wird nicht allein wegen einer maltesischen Gesellschaft zu steuerpflichtigem Einkommen. Umgekehrt ersetzt der Eintrag nicht die Prüfung des Wohnsitzes, Frontends und der konkreten Spielart.
Deutsche stationäre Spielbanken: anderer Aufsichtsrahmen
Die Whitelist nennt beispielsweise die Baden-Württembergische Spielbanken GmbH & Co. KG mit Baden-Baden, Stuttgart und Konstanz. Auch Brandenburgische Spielbanken, Bremer Spielcasino und die Spielbank Bad Homburg stehen im behördlichen Überblick. Eigentums- und Aufsichtsmodelle unterscheiden sich nach Land; der Spieler sollte Standort und zuständige Aufsicht notieren.
Stationäres Spiel ist nicht dasselbe wie virtuelles Automatenspiel. Die 5,3-prozentige Steuer nach RennwLottG bezieht sich auf den dort beschriebenen Online-Steuergegenstand, nicht pauschal auf jeden Gewinn in einer Spielbank. Für den gelegentlichen privaten Spielbankgewinn bleibt die Einkommensteuerfrage grundsätzlich bei der privaten Sphäre.
Was ist der Unterschied zwischen LUGAS und OASIS?
LUGAS überwacht bei bestimmten Online-Glücksspielen das anbieterübergreifende Einzahlungslimit. OASIS ist eine zentrale Spielersperrdatei, die Zugang und Registrierung betrifft. Beide Systeme dienen dem Spielerschutz und sind keine Einkommensteuerregister. Ein Limit von 1.000 Euro bedeutet weder Steuerfreiheit noch Steuerpflicht.
Auszahlung ohne Stress: Nachweise, Bankfragen und Meldung
Eine große Auszahlung ist praktisch oft anspruchsvoller als die Grundregel. Die Bank sieht einen Zahlungseingang von einem Glücksspielanbieter oder Zahlungsdienstleister. Bei ungewöhnlichen Beträgen kann sie nach der Herkunft fragen. Das ist zunächst eine Prüfung nach Geldwäschevorschriften. Wer die Herkunft belegen kann, hat es leichter als jemand, der nur den Kontostand kennt.
Die Dokumentation folgt der Geldbewegung: Anbietername, Erlaubnisangabe, Spielhistorie, Einzahlungen, Einsätze, Gewinne, Verluste, Auszahlungsanträge und endgültige Gutschrift. Bei einer Spielbank kommen Auszahlungspapiere hinzu. Bei einem ausländischen Anbieter werden Domain, Lizenzbehörde und Bedingungen gespeichert.
Die Unterlagen müssen nicht jedem Finanzamt ungefragt geschickt werden. Sie sollten auffindbar sein. Eine zeitnahe, lesbare Ablage der Originalbelege oder heruntergeladener Berichte ist verlässlicher als nachträgliche Handyfotos aus einer App. Bei einer Prüfung kann so nachvollziehbar werden, dass die Auszahlung aus einem Spielvorgang stammt.
Bei der Bank antworten Sie wahrheitsgemäß und knapp und reichen Sie die konkret angeforderten Nachweise ein, etwa Spielkontoauszug und Auszahlungsbestätigung. Fragen zur Herkunft erledigen sich nicht durch einen Verweis auf eine Webseite. Die Bank kann eigene Anforderungen haben.
Eine Meldung an das Finanzamt ist bei einem gewöhnlichen privaten Gewinn nicht generell vorgeschrieben. Anders kann das Gesamtbild bei Berufsspiel sein. Wer den Gewinn verschenkt, investiert oder verzinst, prüft die Folgeerträge gesondert. Die Herkunft bleibt wichtig, aber sie ist nicht die einzige Tatsache.
Welche Unterlagen verlangt die Bank bei einer großen Auszahlung?
Hilfreich sind Auszahlungsbestätigung, Spielkontoauszug, Einzahlungs- und Spielhistorien, Anbietername, Erlaubnisnachweis und Kontoauszug mit der Gutschrift. Banken haben unterschiedliche Prozesse. Reichen Sie angeforderte Unterlagen ein, bewahren Sie die vollständige Belegkette sicher auf.
Wenn das Geld weiterarbeitet: Zinsen, Investitionen und Krypto
Der ursprüngliche Gewinn und seine spätere Verwendung sind zwei Ebenen. Liegt Geld auf einem verzinsten Konto, entstehen Kapitalerträge. Die Zinsen können der Kapitalertragsteuer unterliegen, obwohl das Kapital ursprünglich aus einem privaten Casino-Gewinn stammt. Die Herkunft färbt Zinsen nicht rückwirkend in einen Spielgewinn um.
Bei Aktien, Fonds oder Anleihen gelten Regeln für Dividenden und Veräußerungsgewinne. Bei Vermietung entstehen gegebenenfalls Einkünfte aus Vermietung und Verpachtung. Wer ein Unternehmen gründet, bringt das Geld in eine betriebliche Sphäre ein; dann sind laufende Umsätze und Gewinne relevant.
Schenkungen sind ein eigener Vorgang. Eine Übertragung an Ehepartner, Kinder oder andere Personen kann innerhalb geltender Freibeträge bleiben. Die Freibeträge und Zehnjahreszeiträume hängen vom Verhältnis und Betrag ab. Bei größeren Summen sollte die Schenkung dokumentiert und steuerlich eingeordnet werden.
Bei Krypto sind Auszahlung, späterer Verkauf oder Tausch und weitere Erträge zu trennen. Maßgeblich sind insbesondere der Euro-Marktwert zum Zeitpunkt des Zuflusses, Datum und Uhrzeit, Wallet-Adresse sowie Transaktions-ID. Ein späterer Verkauf oder Tausch kann nach den Regeln für private Veräußerungsgeschäfte relevant werden; die konkrete Transaktion und die Anschaffungskosten müssen nachvollziehbar sein. Ohne Aufzeichnungen wird aus einer Auszahlung ein Belegpuzzle.
| Verwendung nach Auszahlung | Möglicher Steuerfall | Getrennte Unterlagen |
|---|---|---|
| Tagesgeld oder Festgeld | Zinsen als Kapitalertrag | Steuerbescheinigung und Auszüge |
| Aktien oder Fonds | Dividenden, Veräußerungsgewinn | Kauf, Verkauf und Gebühren |
| Schenkung | Schenkungsteuer und Anzeige | Empfänger, Datum und Betrag |
| Kryptowährung | spätere Veräußerung oder Tausch | Marktwert bei Zufluss, Wallet, Transaktions-ID und Veräußerungsdaten |
| Immobilie | Mieten und Veräußerung | Kaufvertrag und laufende Einnahmen |
Sind Zinsen aus einem Casino-Gewinn steuerpflichtig?
Zinsen oder Dividenden sind grundsätzlich steuerlich relevant; ob tatsächlich Einkommensteuer anfällt, hängt unter anderem von Freibeträgen, Freistellungsauftrag und persönlicher Situation ab. Das gilt, obwohl der ursprüngliche private Casino-Gewinn grundsätzlich nicht der Einkommensteuer unterliegt. Entscheidend ist der neue Ertrag nach der Anlage. Kontoauszüge und Steuerbescheinigungen sollten von der ursprünglichen Auszahlungsbestätigung getrennt aufbewahrt werden.
Ausländische Casinos, Las Vegas und Wohnsitz Deutschland
Ein ausländischer Spielort erzeugt nicht automatisch deutsche Einkommensteuer auf einen privaten Gewinn. Für einen in Deutschland ansässigen Spieler bleiben Tätigkeit und Einordnung entscheidend. Das Ausland macht die Sache dennoch komplizierter: Die Lizenz kann hier nicht gelten, der Anbieter kann außerhalb des deutschen Erlaubnissystems stehen und die Bank kann zusätzliche Herkunftsnachweise verlangen.
Bei einem Gewinn in Las Vegas oder einer anderen ausländischen Spielbank dokumentieren Sie Quittung, Auszahlung, Ort und Zeitpunkt. In den USA können je nach Sachverhalt Quellensteuer-, Melde- oder Nachweispflichten entstehen. Ob eine Anrechnung, Erstattung oder Entlastung nach einem Doppelbesteuerungsabkommen möglich ist, muss anhand des Einzelfalls geprüft werden. „Im Ausland gewonnen“ ersetzt keine Prüfung, wenn Berufsspiel oder Folgeertrag vorliegt.
Bei Online-Casinos ist die Domain entscheidend, nicht nur der Konzernname. Ein Unternehmen kann Marken und Webseiten mit unterschiedlichen Marktgenehmigungen betreiben. Ein Eintrag für ein deutsches Frontend sagt nichts über eine andere Domain aus. Prüfen Sie Anbietername, Domain, Spielart, Gebiet und Behörde gemeinsam.
Die deutsche Whitelist ist der erste Prüfpunkt für erlaubte Angebote. Fehlt ein Anbieter, beweist das nicht automatisch eine Steuerpflicht, kann aber ein Warnsignal für Legalität und Zahlungsrisiken sein. Steuerfreiheit ist keine nachträgliche Legalisierung eines Angebots.
Muss ich einen Gewinn aus einem ausländischen Casino versteuern?
Ein gelegentlicher privater Gewinn aus einem ausländischen Casino ist in Deutschland nicht allein wegen seines Ursprungs einkommensteuerpflichtig. Prüfen müssen Sie lokale Abgaben, Legalität, Wohnsitz, Spieltätigkeit und spätere Erträge. Bei Berufsspiel oder Anlageerträgen gelten andere Regeln; Belege sind besonders wichtig.
Praktische Prüfliste für den Einzelfall
Beginnen Sie mit der Tätigkeit, nicht mit dem Betrag. Notieren Sie Häufigkeit, Spielarten, Organisation, Kapital und Zweck. Ein einzelner Betrag ohne Kontext beantwortet die Steuerfrage nicht. Schreiben Sie außerdem auf, ob die Gewinne zum Lebensunterhalt beitragen oder ob anderes Einkommen besteht.
Prüfen Sie den Anbieter: Domain, Rechtsträger, Glücksspielart, Gebiet und Whitelist-Eintrag. Bei einer Spielbank notieren Sie Standort und Aufsicht. Ein Screenshot ist hilfreich; ein lesbarer Auszahlungsbeleg mit Datum und Transaktionsnummer ist besser.
Ordnen Sie die Zahlung richtig ein. War es Spieleinsatz, Rückzahlung, Bonus, Jackpot oder Guthabenauszahlung? Wer Werbewörter ungeprüft übernimmt, beschreibt die Bewegung falsch. Bank und Finanzamt brauchen eine Transaktion, keine Reklame.
Trennen Sie vier Ebenen: ursprünglicher privater Gewinn, mögliche gewerbliche Tätigkeit, Veranstaltersteuer und spätere Verwendung. Die Anbietersteuer sagt nichts über Kapitalerträge. LUGAS sagt nichts über Einkommensteuer. OASIS ist eine Sperrdatei, keine Gewinnmeldung.
Bei Unsicherheit fragen Sie frühzeitig eine Steuerberatung. Das gilt besonders bei Poker als Lebensunterhalt, vielen Kontobewegungen, ausländischen Anbietern, Schenkungen und Krypto. Eine Beratung vor der nächsten Auszahlung ist einfacher als eine Rekonstruktion Jahre später.
- Anbieter und Erlaubnisstatus, Spielart, Wohnsitz und Zeitraum.
- Einzahlungen, Einsätze, Gewinne, Verluste, Auszahlungen und Kontoauszüge.
- Einordnung als Freizeit oder planmäßige Erwerbsquelle.
- Nachweise zu Zinsen, Verkäufen, Schenkungen und Krypto danach.
Welche Rolle spielen Spielautomaten, Roulette, Blackjack und mobile Spiele?
Die Spielart kann für die Abgrenzung zur gewerblichen Tätigkeit wichtig sein, besonders bei professionellem Poker. Mobile Nutzung ändert die Steuerfrage nicht. Bei virtuellen Automatenspielen gelten zusätzlich Anbietersteuer und Spielerschutzregeln. Für private Spieler bleibt ein gelegentlicher Gewinn anders zu behandeln als eine planmäßige Erwerbstätigkeit.
Sind hohe Jackpots automatisch steuerpflichtig?
Nein. Es gibt keinen allgemeinen Jackpot-Schwellenwert, der einen privaten Gewinn automatisch in steuerpflichtiges Einkommen verwandelt. Eine hohe Summe erhöht aber die Bedeutung der Nachweise und kann Bankfragen auslösen. Entscheidend bleibt das Gesamtbild der Tätigkeit sowie die Frage, ob später neue Erträge entstehen.
Die nüchterne Schlussfolgerung ist klar: Wer einmal gewinnt, muss aus einem privaten Glückstreffer kein Steuerproblem machen. Wer dauerhaft spielt, sollte nicht aus Gewohnheit ein Hobby behaupten, wenn die Abläufe einem Beruf ähneln. Wer das Geld danach arbeiten lässt, prüft die neuen Erträge separat. Diese Trennung ist belastbarer als jedes pauschale „steuerfrei“ aus einer Werbeanzeige.
Entscheidungssituationen: So wird der Einzelfall eingeordnet
Eine steuerliche Einordnung beginnt selten mit einer abstrakten Frage wie „Ist Glücksspiel steuerfrei?“. Sie beginnt mit einer konkreten Geschichte. Wer hat gespielt, wo wurde gespielt, mit welchem Zweck, wie oft, mit welchem Kapital und was geschah nach dem Gewinn? Diese Fragen lassen sich in Entscheidungssituationen übersetzen. Das verhindert, dass ein einzelnes Schlagwort die gesamte Prüfung übernimmt.
Der einmalige Spielbankabend
Eine Person besucht im Urlaub oder am Wochenende eine stationäre Spielbank, setzt einen vorher festgelegten Betrag ein und lässt sich nach einigen Stunden einen Gewinn auszahlen. Es gibt keine Werbung als Spieler, keine Mitarbeiter, keine fortlaufende Analyse und kein Budget, das den Lebensunterhalt trägt. Dieses Gesamtbild spricht für private Teilnahme. Die Auszahlung kann trotzdem durch eine Bankfrage erklärungsbedürftig sein. Dafür reichen normalerweise die Spielbankquittung, der Auszahlungsbeleg und der passende Kontoauszug als nachvollziehbare Kette.
Wiederkehrende Gewinne mit anderem Haupteinkommen
Eine Person spielt regelmäßig, arbeitet aber weiterhin in einem gewöhnlichen Beschäftigungsverhältnis und verwendet ein begrenztes Freizeitbudget. Regelmäßigkeit allein beantwortet die Frage nicht. Sie wird erst zusammen mit Organisation, Zeitaufwand, Kapitalrisiko und Gewinnerzielungsabsicht aussagekräftig. Ein Kalender mit Spieltagen ist deshalb kein Beweis für Gewerblichkeit, aber eine sachliche Aufzeichnung kann helfen, die tatsächlichen Umstände später zu erklären. Entscheidend ist, ob das Spiel Unterhaltung bleibt oder als planbare Erwerbsquelle betrieben wird.
Der Gewinn als Lebensunterhalt
Wer Ausgaben dauerhaft aus Spielgewinnen bestreitet, Gewinne laufend wieder einsetzt und seine übrige Erwerbstätigkeit zurückstellt, befindet sich in einer deutlich sensibleren Lage. Das gilt besonders, wenn die Tätigkeit mit eigener Bankroll, Statistik, Trainingsplan und festen Arbeitszeiten organisiert wird. Eine solche Situation sollte nicht erst bei einer Nachfrage des Finanzamts analysiert werden. Einnahmen und Ausgaben gehören getrennt erfasst; bei Poker sind zusätzlich Turnierform, Gebühren, Rückerstattungen und Reiseaufwand zu dokumentieren. Eine steuerliche Beratung kann klären, ob eine gewerbliche Tätigkeit vorliegt und welche Kosten überhaupt berücksichtigt werden können.
Eine hohe Auszahlung ohne Spielhistorie
Ein hoher Zahlungseingang ist nicht automatisch steuerpflichtig. Fehlen aber Kontoauszüge des Spielkontos, der Auszahlungsantrag oder die ursprünglichen Einzahlungen, wird die Herkunft schwerer erklärbar. Nachträglich aus dem Gedächtnis erstellte Listen sind weniger überzeugend als zeitnah gespeicherte Anbieterberichte. Wer alte Spielkonten schließt, sollte die Unterlagen vorher herunterladen. Bei einer Barabhebung in der Spielbank müssen zusätzlich die Einzahlungs- und Einzahlungswege nachvollziehbar bleiben, soweit sie für die Herkunftsfrage relevant sind.
Bonus, Freispiele und Jackpot
Ein Bonus kann an Umsatzbedingungen, Verfallfristen oder eine Auszahlungssperre geknüpft sein. Für die Belegführung sollte er deshalb nicht mit eigenem Geld oder tatsächlich ausgezahltem Gewinn vermischt werden. In der Spielhistorie muss erkennbar bleiben, welcher Betrag eingesetzt, welcher Betrag als Bonus gutgeschrieben und welcher Betrag tatsächlich ausgezahlt wurde. Ein beworbener Jackpot ist keine eigene steuerliche Einkunftsart. Erst die konkrete Gutschrift und die Tätigkeit dahinter sind prüfbar.
Spielarten im Vergleich: Zufall, Können und Einsatzform
Die Bezeichnung „Casino-Gewinn“ fasst Spiele zusammen, die sich in Mechanik und steuerlicher Bewertung unterscheiden. Eine pauschale Antwort für alle Spiele wäre daher ungenau. Die Unterschiede entscheiden nicht automatisch über Steuerpflicht, können aber für das Gesamtbild der Tätigkeit wichtig sein.
Spielautomaten und virtuelle Automatenspiele
Bei klassischen und virtuellen Spielautomaten wird das Ergebnis im Wesentlichen durch den Spielmechanismus und Zufall bestimmt. Für die Einkommensteuer des privaten Spielers bleibt der gelegentliche Gewinn grundsätzlich außerhalb der steuerbaren Einkünfte. Bei virtuellen Automatenspielen kommen die Erlaubnis- und Veranstaltersteuerregeln hinzu. Die 5,3 Prozent nach dem Rennwett- und Lotteriegesetz sind von der persönlichen Gewinnermittlung zu trennen. Für Unterlagen sind Spielkontoauszug, einzelne Transaktionen und Auszahlungsbestätigung sinnvoll; eine bloße Werbeseite beschreibt weder den Einsatz noch den Gewinn zuverlässig.
Roulette
Roulette ist typischerweise stark zufallsabhängig. Ein ausgeklügeltes Einsatzmuster ändert nicht ohne Weiteres die mathematische Zufallskomponente. Wer einmal oder gelegentlich spielt, erzielt daher grundsätzlich keinen einkommensteuerpflichtigen Gewerbegewinn. Anders kann die praktische Prüfung werden, wenn das Spielen dauerhaft als Erwerbsmodell auftritt. Dafür wäre nicht ein bestimmtes Rouletterad oder ein bestimmtes Einsatzsystem allein ausschlaggebend, sondern die gesamte Organisation: Kapital, Zeit, Wiederholung, Finanzierung und Bedeutung für den Lebensunterhalt.
Blackjack
Blackjack weist Entscheidungen des Spielers auf, etwa bei Ziehen, Halten oder Verdoppeln. Daraus folgt nicht automatisch, dass jede Person, die nach einer Strategie spielt, gewerblich tätig ist. Für die Abgrenzung bleibt entscheidend, ob eine nachhaltige, planmäßige Erwerbsquelle entstanden ist. Eine Strategie kann ein Indiz für Vorbereitung sein, sie ersetzt aber keine Gesamtbetrachtung. Aufzeichnungen sollten die Spielorte, Zeiträume, Einsätze, Auszahlungen und gegebenenfalls Turnier- oder Veranstaltungsbedingungen zeigen.
Baccarat und andere Tischspiele
Bei Baccarat, Craps und vergleichbaren Tischspielen ist die bloße Länge einer Spielsession kein steuerlicher Grenzwert. Auch ein Gewinn nach mehreren Tagen Aufenthalt wird nicht allein wegen der Dauer zum Gewerbe. Anders ist die Frage, wenn eine Person laufend Kapital einsetzt, die Tätigkeit professionell organisiert und davon ihren Lebensunterhalt bestreitet. Die Spielart ist dann ein Baustein unter mehreren. Auszahlungsbelege und Reiseunterlagen sollten zeitlich zusammenpassen, vor allem bei ausländischen Spielbanken.
Poker: Turnier, Cash Game und Online-Spiel
Poker verlangt eine getrennte Betrachtung von Turnierpoker, Cash Game und anderen Formaten. Bei Turnieren kann das Können gegenüber dem Zufall eine größere Rolle spielen; der BFH hat deshalb eine gewerbliche Einordnung unter bestimmten Umständen zugelassen. Cash-Game-Ergebnisse enthalten viele einzelne Ein- und Ausstiege, sodass eine saubere Tages- oder Sitzungsaufstellung wichtig wird. Beim Online-Spiel kommen Plattformberichte, Spielerkonto, Währung, Gebühren und Auszahlungen hinzu. Keine dieser Formen ist allein wegen ihres Namens automatisch steuerpflichtig.
Sportwetten, Poker und Casino auf einem Konto
Wer mehrere Spielarten über einen Anbieter oder mehrere Konten nutzt, sollte sie in den Unterlagen nicht pauschal als „Casino“ zusammenfassen. Sportwetten, Poker und virtuelle Automatenspiele können unterschiedlichen Regeln und Anbieterpflichten unterliegen. Für eine Einordnung ist festzuhalten, welcher Betrag zu welcher Spielart gehört. Werden Gewinne aus einer Tätigkeit zur Finanzierung einer anderen eingesetzt, sollte die Geldbewegung trotzdem getrennt rekonstruiert werden. Eine gemeinsame Wallet oder ein gemeinsamer Zahlungsdienstleister macht aus verschiedenen Spielarten keine einheitliche Einkunftsart.
Dokumentation: Eine belastbare Belegkette aufbauen
Dokumentation dient nicht dazu, einen privaten Gewinn künstlich als Steuerfall zu deklarieren. Sie beantwortet eine andere Frage: Woher stammt der Zahlungseingang und welcher Vorgang liegt ihm zugrunde? Besonders bei großen Beträgen oder einem Anbieterwechsel ist eine chronologische Akte hilfreich.
Welche Daten gespeichert werden sollten
Aufbewahrenswert sind vollständiger Name des Veranstalters, Domain, Rechtsträger, Spielart, Nutzerkonto, Zeitraum, Einzahlungen, tatsächliche Einsätze, Gutschriften, Boni, Verluste, Auszahlungsanträge, Gebühren und endgültige Auszahlungen. Bei einem stationären Besuch gehören Ort, Datum, Kassen- oder Auszahlungsschein und gegebenenfalls der Nachweis der Barauszahlung dazu. Bei Poker kommen Turniername, Buy-in, Platzierung, Preisgeld und einbehaltene Gebühren hinzu. Es geht nicht darum, jede Zeile mit einer eigenen steuerlichen Wertung zu versehen, sondern die Fakten zu erhalten.
Digitale Berichte richtig sichern
Ein PDF des Anbieterberichts ist nützlicher als ein einzelner Screenshot, weil Zeitraum und Kontostand besser erkennbar sind. Zusätzlich sollte der Dateiname Datum und Anbieter enthalten. Wenn ein Bericht nur in einer App abrufbar ist, sollte er regelmäßig exportiert werden. Kontoauszüge sollten im Originalformat erhalten bleiben. E-Mails zu Auszahlungsfreigabe, Identitätsprüfung oder Kontoschließung können die Verbindung zwischen Spielkonto und Bankkonto bestätigen.
Die Chronologie der Geldbewegung
Eine einfache Tabelle kann Datum, Konto, Vorgang, Betrag, Währung, Gegenkonto und Belegnummer enthalten. Ein Beispiel für einen Eintrag wäre: „12. März, Spielkonto, Auszahlung beantragt, 4.800 Euro, Transaktions-ID …; 15. März, Girokonto, Gutschrift 4.800 Euro, Kontoauszug Seite …“. So wird sichtbar, ob eine Einzahlung, eine Rückzahlung oder eine Auszahlung gemeint ist. Bei Währungen außerhalb des Euro sollte der Originalbetrag stehen bleiben; die Umrechnung darf mit Datum und verwendeter Grundlage nachvollziehbar sein. Ungenaue Rundungen erschweren die Abstimmung.
Aufbewahrung und Zugriff
Unterlagen sollten so gespeichert werden, dass sie bei einem Geräteverlust verfügbar bleiben, ohne ungeschützt auf mehreren privaten Geräten zu liegen. Eine verschlüsselte Ablage und eine Sicherung sind sinnvoll. Zugangsdaten gehören nicht in eine öffentlich zugängliche Datei. Bei einem Anbieter, der den Betrieb einstellt, kann die frühzeitige Sicherung besonders wichtig sein. Die konkreten gesetzlichen Aufbewahrungsfristen hängen vom steuerlichen Sachverhalt ab; für private Nachweiszwecke ist eine längere, geordnete Ablage bei großen Beträgen vernünftig.
Folgeerträge und Vermögenswechsel sauber trennen
Nach der Auszahlung kann derselbe Euro mehrere rechtliche Rollen annehmen. Zunächst ist er möglicherweise ein privater Spielgewinn. Auf einem Tagesgeldkonto wird daraus Kapital, das Zinsen abwirft. Beim Kauf eines Wertpapiers ist der Kauf ein Vermögenswechsel; Dividenden oder ein späterer Verkauf sind eigene Vorgänge. Diese Trennung verhindert, dass Folgeerträge entweder übersehen oder fälschlich dem ursprünglichen Gewinn zugerechnet werden.
Konten, Zinsen und Freistellung
Zinsen werden vom Kreditinstitut in der Regel bescheinigt. Ob und in welcher Höhe tatsächlich Steuer anfällt, hängt von den geltenden Freibeträgen und der persönlichen Situation ab. Ein Freistellungsauftrag kann die Abwicklung beeinflussen, ersetzt aber keine korrekten Angaben gegenüber der Bank. Der Kontoauszug zeigt das angelegte Kapital, die Steuerbescheinigung den Ertrag. Beide Belege sollten getrennt von der Gewinnbestätigung des Casinos abgelegt werden.
Wertpapiere und Fonds
Beim Kauf von Aktien, Fonds oder Anleihen sollte der Anschaffungsbeleg mit Kurs, Stückzahl, Gebühren und Datum gespeichert werden. Dividenden und Ausschüttungen sind nach den Regeln für Kapitalvermögen zu beurteilen. Ein späterer Verkauf wird nicht zu einem neuen Casinogewinn, nur weil das eingesetzte Kapital aus einer Auszahlung stammte. Für die Berechnung kommt es auf Anschaffung und Veräußerung an. Depotabrechnungen erleichtern die jährliche Kontrolle.
Immobilie und Vermietung
Wird der Gewinn für eine Immobilie verwendet, entstehen bei Vermietung möglicherweise Einkünfte aus Vermietung und Verpachtung. Kaufpreis, Finanzierung, Nebenkosten und laufende Einnahmen gehören dann in eine eigene Dokumentation. Ein privater Verkauf kann wiederum von den Regeln für private Veräußerungsgeschäfte berührt sein. Der Ursprung des Eigenkapitals entscheidet nicht allein über die Behandlung der Immobilie. Wichtig ist, wann welche Nutzung und welcher Vertrag begann.
Schenkung an Angehörige oder Freunde
Eine Schenkung ist keine Einkommensteuer auf den ursprünglichen Gewinn. Sie kann aber Schenkungsteuer auslösen oder eine Anzeige erforderlich machen. Verhältnis zwischen Schenker und Empfänger, Datum, Betrag und frühere Übertragungen können eine Rolle spielen. Eine schriftliche Vereinbarung und ein nachvollziehbarer Überweisungszweck helfen, die Vermögensübertragung zu belegen. Bei großen Beträgen ist eine Beratung vor der Übertragung besser als eine spätere Korrektur.
Krypto und digitale Vermögenswerte
Wird ein Gewinn in Kryptowährung ausgezahlt oder später in Krypto getauscht, sind Zeitpunkt und Euro-Wert festzuhalten. Wallet-Adresse, Transaktions-ID, Börsenbericht und Gebühren bilden die technische Belegkette. Ein späterer Verkauf oder Tausch ist nicht dasselbe wie der ursprüngliche Spielgewinn und kann nach den jeweils geltenden Regeln für private Veräußerungsgeschäfte oder eine betriebliche Tätigkeit zu prüfen sein. Wer zwischen mehreren Wallets verschiebt, sollte die Herkunft jeder Bewegung notieren.
Ausländische Gewinne: Ort, Wohnsitz und Meldeebenen
Bei einem ausländischen Gewinn treffen mehrere Ebenen aufeinander. Deutschland betrachtet die steuerliche Situation des in Deutschland ansässigen Spielers; der ausländische Staat kann seinerseits Regeln für den Spielort, Veranstalter oder die Auszahlung haben. Eine deutsche Steuerfreiheit des privaten Gewinns beantwortet daher nicht jede ausländische Frage.
Gewinn in einer ausländischen Spielbank
Bei einer Reise sollten Ort, Datum, Spielbank, Währung, Auszahlung und Zahlungsweg dokumentiert werden. Bei Barauszahlung sind Kassenbeleg und Reiseunterlagen wichtige Anhaltspunkte. Wird Geld über eine Grenze transportiert, können zoll- oder geldwäscherechtliche Meldeanforderungen gelten; dafür ist nicht die Einkommensteuerregel maßgeblich. Große Bareinzahlungen können die Bank zu einer besonders genauen Herkunftsfrage veranlassen.
Online-Anbieter außerhalb Deutschlands
Bei einem Online-Anbieter muss zwischen Gesellschaft, Domain, Lizenzstaat und tatsächlichem Angebot unterschieden werden. Ein ausländischer Lizenzhinweis ist kein deutscher Erlaubnisnachweis. Die deutsche Whitelist prüft den deutschen Regulierungsstatus, nicht die Qualität jeder internationalen Lizenz. Für die Einkommensteuer bleibt ein privater, gelegentlicher Gewinn grundsätzlich getrennt von der Legalitätsfrage. Bei wiederholtem Berufsspiel, Vergütungen oder Folgeerträgen kann die Einordnung jedoch anders ausfallen.
Quellensteuer und Doppelbesteuerung
Ein ausländischer Staat kann bei bestimmten Preisgeldern oder Auszahlungen eine Abgabe einbehalten. Ob eine solche Belastung anrechenbar oder erstattungsfähig ist, hängt vom konkreten Recht und gegebenenfalls einem Doppelbesteuerungsabkommen ab. Ohne Bescheinigung über den Einbehalt lässt sich eine ausländische Steuer in Deutschland regelmäßig nicht sinnvoll prüfen. Pauschale Aussagen wie „im Ausland ist alles steuerfrei“ oder „Deutschland besteuert immer doppelt“ sind daher nicht belastbar.
Wechsel des Wohnsitzes
Der Wohnsitz und die steuerliche Ansässigkeit können die Behandlung laufender Einkünfte beeinflussen. Ein Umzug nach dem Spiel, ein längerer Aufenthalt oder mehrere Wohnsitze sollten zeitlich dokumentiert werden. Der ursprüngliche private Gewinn wird nicht allein durch einen späteren Umzug zu Arbeitslohn. Werden aber Erträge nach dem Umzug erzielt, muss die Ansässigkeit für diesen Zeitraum gesondert betrachtet werden. Bei internationalen Sachverhalten ist eine Beratung mit grenzüberschreitender Erfahrung angebracht.
Regulierung und Steuerrecht sind zwei getrennte Prüfungen
Die deutsche Glücksspielregulierung regelt Erlaubnis, Spielerschutz, Anbieterpflichten und technische Systeme. Das Einkommensteuerrecht fragt nach einer Einkunftsart und der Tätigkeit des Spielers. Beide Prüfungen können zum selben Sachverhalt unterschiedliche Antworten geben. Ein Anbieter kann regulatorisch erlaubt sein, während ein Spieler wegen professionellem Poker steuerpflichtige gewerbliche Einkünfte erzielt. Umgekehrt macht ein privater Gewinn nicht automatisch eine unerlaubte Domain legal.
Was die Whitelist leisten kann
Die Whitelist liefert einen zeitbezogenen Anhaltspunkt für Anbieter, Spielart und Gebiet. Sie sollte mit der Anbieterkennzeichnung, dem Impressum und den Erlaubnishinweisen abgeglichen werden. Speichern Sie bei Bedarf die relevante Seite mit Abrufdatum. Ein historischer Ausdruck beweist nur, was zu diesem Zeitpunkt sichtbar war; er ersetzt keine Prüfung des konkreten Spielvorgangs.
Was LUGAS und OASIS nicht leisten
LUGAS ist ein System für bestimmte anbieterübergreifende Limits und Kontrollanforderungen. OASIS betrifft Spielersperren. Keine der beiden Einrichtungen erstellt eine persönliche Steuererklärung oder meldet jeden Gewinn an das Finanzamt. Eine Sperre ist kein steuerlicher Verlust und ein Limit keine steuerliche Freigrenze. Wer solche Systeme als Steuerregister beschreibt, verwechselt Aufsicht und Besteuerung.
Stationär, online und landesrechtlich
Stationäre Spielbanken unterliegen einem anderen Aufsichtsrahmen als virtuelle Automatenspiele. Auch innerhalb des Online-Marktes können Spielarten unterschiedliche Erlaubnisse und technische Bedingungen haben. Deshalb sollte in einer Dokumentation nie nur „Online-Casino“ stehen. Präziser sind Spielart, Domain, Anbieter und Zeitpunkt. Diese Angaben helfen sowohl bei einer Bankfrage als auch bei der Prüfung der regulatorischen Einordnung.
Professionelles Poker: Arbeitsweise statt Etikett
Professionelles Poker verdient eine eigene Betrachtung, weil dort Können, Auswahl von Spielen, Datenanalyse und langfristige Planung eine größere Rolle spielen können. Das bedeutet nicht, dass ein mathematisch interessierter Hobbyspieler automatisch Gewerbetreibender wird. Entscheidend ist das tatsächliche Ausmaß der auf Dauer angelegten Tätigkeit.
Typische Fragen zur Arbeitsweise
Wie viele Stunden fließen in Spiel, Analyse und Training? Wird das Kapital laufend erhöht oder aus den Gewinnen finanziert? Gibt es Sponsoring, Coaching, Streaming oder andere Einnahmen? Werden Reisen, Buy-ins und Gebühren systematisch geplant? Werden Gewinne regelmäßig zur Deckung des Lebensunterhalts entnommen? Jede Antwort ist nur ein Indiz. Zusammengenommen können sie aber ein Bild ergeben, das über Freizeitspiel hinausgeht.
Einnahmen und Kosten nicht vermischen
Bei einer möglichen gewerblichen Tätigkeit ist eine getrennte Erfassung von Bruttoergebnissen, Plattformgebühren, Buy-ins, Auszahlungen und betrieblich veranlassten Kosten besonders wichtig. Ein Kontoauszug mit dem Jahresendstand zeigt nicht, wie dieser Betrag entstanden ist. Auch Verluste aus privaten Spielphasen dürfen nicht ohne Weiteres mit anderen Einkünften verrechnet werden. Die steuerliche Anerkennung einzelner Kosten hängt von der Einordnung und dem Nachweis ab.
Kooperationen und öffentliche Tätigkeit
Wer als Pokertrainer, Streamer oder Werbepartner auftritt, kann zusätzliche Einkünfte erzielen. Diese Vergütungen stammen nicht aus dem Spielgewinn und sind gesondert zu behandeln. Sachleistungen, Teilnahmegebühren oder Vereinbarungen mit einem Veranstalter müssen ebenfalls anhand des Vertrags eingeordnet werden. Eine öffentliche Darstellung als Berufsspieler ist kein alleiniger Beweis, kann aber zusammen mit der tatsächlichen Organisation relevant sein.
Wann Beratung unverzichtbar wird
Sobald Poker der wesentliche Lebensunterhalt wird, mehrere Plattformen beteiligt sind, Auslandssachverhalte hinzukommen oder eine Betriebsprüfung droht, sollte fachkundige Beratung einbezogen werden. Dabei sollten vollständige Rohdaten und nicht nur positive Gewinnlisten vorliegen. Eine sachliche Darstellung von Gewinn- und Verlustphasen ist glaubwürdiger als eine Auswahl erfolgreicher Turniere.
Abschlusskontrolle vor der nächsten Auszahlung
Vor einer größeren Auszahlung sollten Sie die Kontaktdaten und Auszahlungsbedingungen des Anbieters sichern, den aktuellen Kontoauszug exportieren und den Antrag mit Transaktionsnummer speichern. Prüfen Sie anschließend, ob der Betrag auf dem Bankkonto vollständig und in derselben Währung eingegangen ist. Abweichungen durch Gebühren oder Umrechnung sollten notiert werden.
Bei einer privaten, gelegentlichen Teilnahme lautet die steuerliche Kernaussage weiterhin: Der ursprüngliche Gewinn ist grundsätzlich kein Einkommensteuerfall. Die Dokumentation macht ihn nicht steuerpflichtig, sondern erklärbar. Bei einer planmäßigen Tätigkeit muss die Einordnung dagegen aktiv geprüft werden. Nach der Anlage, Schenkung oder Umwandlung in andere Vermögenswerte beginnt eine neue steuerliche Betrachtung. So bleibt klar, welcher Vorgang welcher Regel folgt.
Häufige Fehlannahmen kurz korrigiert
- Eine hohe Auszahlung ist kein allgemeiner Einkommensteuer-Schwellenwert.
- Die 5,3 Prozent sind grundsätzlich eine Veranstaltersteuer auf den gesetzlich bestimmten Steuergegenstand, nicht pauschal eine Steuer auf den persönlichen Gewinn.
- Ein Eintrag in der GGL-Whitelist bestätigt den regulierten Anbieterstatus, nicht die private Steuerfreiheit.
- LUGAS und OASIS sind Spielerschutzsysteme und keine Gewinnmeldeportale für die Einkommensteuer.
- Ausländischer Spielort oder ausländische Gesellschaft entscheiden nicht allein über die deutsche Einordnung.
- Zinsen, Dividenden, Mieten, Schenkungen und spätere Veräußerungen sind von der ursprünglichen Auszahlung zu trennen.
- Poker wird nicht wegen jedes Gewinns zum Beruf; professionelle Organisation und nachhaltige Erwerbsabsicht können aber steuerliche Folgen haben.
Wer diese Ebenen auseinanderhält, kann eine Auszahlung sachlich bewerten: erst die Art der Teilnahme, dann die Herkunft, danach die Verwendung. Bei widersprüchlichen Unterlagen oder internationalen Bezügen ist eine individuelle steuerliche Prüfung der sichere Weg.
Geschrieben von der Redaktion „Casinos Vergleichen”.